
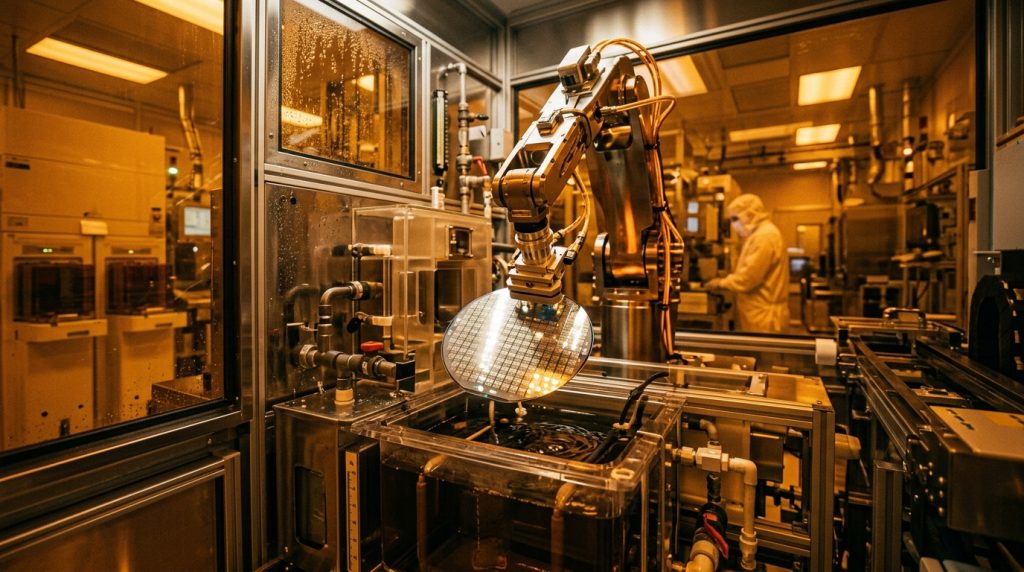
2024年深秋,上海临港新片区的一间无尘车间里,工程师们正盯着监控屏幕上跳动的数据。一片12英寸的晶圆,正在被一层薄薄的药液精准地“洗”去纳米级的杂质。这道工序,在半导体制造中被称作“湿法清洗与刻蚀”——听起来像极了高端版洗碗机,但它的精度,却直接决定了价值数十亿美元的芯片产线能否良品过关。
这家公司叫邦芯半导体。就在几天前,他们宣布完成数千万元人民币的战略融资,领投方是初芯基金。对于一家成立不过几年的硬科技公司,这笔钱在动辄烧掉数亿的芯片设备江湖里,算不上惊天动地。但真正让业内人士侧目的,是这家公司悄然卡位的赛道——12英寸晶圆厂的湿法设备国产化,尤其是槽式和单片设备。
在芯片制造的宏大叙事里,光刻机是镁光灯下的明星,刻蚀机是硬核的技术男,而湿法设备,常常被看作是“洗菜切菜”的辅助工。但一个被长期忽略的事实是:随着芯片制程逼近物理极限,晶体管越做越小,任何一颗微尘、一层残留杂质,都足以让整片晶圆报废。“洗”得干不干净,从“锦上添花”变成了“生死攸关”。
邦芯半导体选择在这个时间节点切入,并非偶然。当全球半导体产业进入“后摩尔时代”,先进制程的竞争已从单纯的线宽微缩,转向了工艺良率与材料精度的极致博弈。而湿法清洗与刻蚀,恰恰是提升良率、控制成本的“隐形杀手锏”。
更值得玩味的是,这家公司没有去追逐风口上的“国产替代”宏大叙事,而是扎进了一个被海外巨头把持了数十年的细分领域——12英寸晶圆厂的槽式与单片设备。在半导体设备界,这几乎是应用材料、东京电子、泛林半导体的“自留地”。邦芯半导体凭什么敢去“虎口夺食”?这笔数千万元的投资,又为何被初芯基金视为一次“战略卡位”?
本文试图通过深挖这家公司的技术路径、创始团队背景以及行业底层逻辑的变迁,来回答一个更本质的问题:在芯片制造的“湿”世界里,中国创业者如何用“笨办法”和“巧心思”,在海外巨头的铁幕上凿开一道裂缝。
“洗”出一片天:为什么“湿法”成了先进制程的隐形瓶颈
如果你问一个芯片工程师,制造一颗7纳米芯片最怕什么?答案可能不是光刻机的分辨率,而是“脏”。
在芯片制造过程中,晶圆要经历数百道工序,每一次光刻、刻蚀、离子注入之后,都会留下光刻胶残留、金属离子、颗粒物等“垃圾”。这些垃圾的尺寸,往往比晶体管本身还要大。如果不清洗干净,下一道工序就会把缺陷“埋”进去,导致整个芯片报废。
于是,“湿法清洗”应运而生。它本质上是用高纯度的化学药液(如硫酸、过氧化氢、氨水等)和去离子水,对晶圆进行浸泡、喷射或物理刷洗,去除表面的污染物。听起来简单,但技术含量全在“精度”和“均匀性”上。
过去十几年,随着制程从130纳米一路推进到5纳米、3纳米,清洗步骤的数量呈指数级增长。在130纳米时代,一颗芯片可能需要经历几十次清洗;到了7纳米,这个数字膨胀到300次以上;而到了3纳米,清洗步骤已超过500次。清洗,已从“辅助工序”跃升为成本占比第二大的制造环节(仅次于光刻)。
但问题在于,全球湿法清洗设备市场,长期以来被少数几家海外巨头垄断。东京电子(TEL)在槽式清洗领域占据统治地位,其“CELLESTA”系列几乎成了行业标准;泛林半导体(Lam Research)则在单片清洗领域拥有深厚壁垒;应用材料(AMAT)也凭借其综合设备平台,虎视眈眈。
在中国市场,过去几年虽然涌现出一批湿法设备创业公司,但大多聚焦于8英寸或6英寸成熟制程,或者只做单一类型的单片设备。真正敢于挑战12英寸(300毫米)晶圆厂的“主战场”,并同时布局槽式和单片两大技术路线的公司,凤毛麟角。
“12英寸晶圆厂是半导体制造的皇冠,它的产线稼动率、工艺稳定性要求,比8英寸厂高出一个数量级。”一位资深半导体设备工程师告诉笔者,“一台设备卖进去,不是看你参数多好看,而是要看你能不能连续稳定运行三个月不出大故障,能不能在客户产线上跑通几百道recipe(工艺配方)。”
邦芯半导体选择的就是这条最难的路。他们主攻的“12英寸晶圆厂槽式与单片设备”,恰恰是海外巨头利润最丰厚、壁垒最高的阵地。槽式设备擅长批量处理,效率高,适合大尺寸晶圆的批量清洗;单片设备则擅长精准控制,适合关键层的单片刻蚀和清洗。两者结合,才能覆盖晶圆厂从“粗洗”到“精洗”的全场景需求。
初芯基金之所以在这个时间节点押注邦芯,看中的正是其“全栈式”的布局能力。“很多公司只做单片,或者只做槽式,但晶圆厂需要的是完整的湿法解决方案。”初芯基金的一位投资人在沟通中表示,“邦芯是目前少数几家能同时提供12英寸槽式和单片设备,并且已经获得头部晶圆厂验证的公司。”
这背后,是一个正在发生的产业趋势:当中国晶圆厂从“产能建设”进入“良率爬坡”阶段,对设备的要求已从“能用”升级为“好用、稳定、高效”。 湿法设备作为良率控制的关键环节,其国产替代窗口正在快速收窄。谁能在窗口期拿出经过产线验证的产品,谁就能拿到下一轮竞争的入场券。
从“单点突破”到“全栈布局”:邦芯的技术棋局与商业密码
在半导体设备行业,有一个不成文的规律:“做单机容易,做系统难;做设备容易,做工艺难。”
湿法设备看似只是“一个槽子加几根管道”,但真正的壁垒在于“工艺配方”和“流体力学控制”。同样一台设备,不同的药液浓度、温度、流量、喷淋角度、晶圆转速,会产生截然不同的清洗效果。如何让药液均匀覆盖整片12英寸晶圆,在纳米尺度上做到零缺陷,是这门生意的核心秘密。
邦芯半导体的技术路线图,清晰地展示了他们的“野心”:不是做一款“能用的设备”,而是构建一个覆盖“清洗-刻蚀-去胶”全链条的湿法工艺平台。
在槽式设备领域,邦芯推出了12英寸全自动槽式清洗机,主打“高产能”和“低化学品消耗”。相比于海外竞品,他们在药液循环系统和温度控制上做了深度优化,能够将化学试剂的使用量降低15%-20%,这对月产数万片的晶圆厂来说,意味着每年数百万美元的成本节省。
在单片设备领域,邦芯则聚焦于“高精度”和“均匀性”。他们自主研发了多腔室单片清洗与刻蚀设备,能够针对不同工艺层(如栅极、接触孔、金属互联)进行定制化的药液喷淋和旋转控制。尤其是在关键层的“边缘刻蚀”和“背面清洗”环节,邦芯的产品已经能够达到与泛林半导体同类产品相当的均匀性指标。
但邦芯最让竞争对手忌惮的,不是单一设备,而是其“槽式+单片”的协同能力。在晶圆厂的湿法工艺区,槽式设备负责“面”的清洗(如批量去除光刻胶),单片设备负责“点”的刻蚀(如关键层去除氮化硅)。两者配合使用,才能实现最优的工艺流和产能平衡。邦芯通过提供一整套解决方案,降低了晶圆厂的设备选型和工艺整合难度,这也是他们能够切入头部客户供应链的关键。
“我们进入客户产线时,不是去替换某台设备,而是去优化整个湿法工艺模块。”邦芯半导体的一位技术负责人向笔者解释,“比如,我们可以帮客户把槽式清洗和单片刻蚀的工艺参数联动起来,减少中间环节的晶圆搬运和等待时间,提升整体产能。”
这种“系统级”的思维,源于邦芯创始团队的基因。公司核心团队大多来自国内顶尖半导体设备公司或晶圆厂,拥有超过15年的湿法工艺经验。他们深知,在半导体制造这个“工艺定义设备”的行业里,单纯做硬件是没有前途的。只有深入理解客户的工艺痛点,将设备研发与工艺开发深度绑定,才能做出真正有竞争力的产品。
这种“工艺驱动设备”的思路,也体现在邦芯的研发投入上。据了解,邦芯每年将营收的相当一部分投入到“工艺实验室”的建设中。他们自建了模拟晶圆厂环境的工艺测试线,能够模拟客户产线上的各种复杂工况,提前验证设备参数和工艺稳定性。
“很多国产设备公司的问题在于,设备卖出去了,但工艺支持跟不上,导致客户不敢用、不想用。”一位晶圆厂的采购负责人评价道,“邦芯在这方面做得比较扎实,他们愿意花时间去跑客户产线,去调工艺参数,这种服务意识在国产设备商里比较稀缺。”
当然,邦芯的技术路线并非没有挑战。在先进制程(如14纳米以下)的湿法清洗中,海外巨头依然拥有深厚的专利壁垒和工艺know-how积累。邦芯能否在3纳米、2纳米时代继续跟上节奏,仍需时间和市场的检验。
但至少,在28纳米及以上成熟制程,以及部分14纳米工艺的湿法环节,邦芯已经证明了自己具备与国际巨头“掰手腕”的能力。而随着中国本土晶圆厂产能的持续扩张,这种能力正在转化为实实在在的订单。
国产替代的“新战事”:从“能买到”到“敢用”的信任鸿沟
在中国半导体设备行业,有一个词被反复提及,却鲜有人敢直面其残酷性——“准入壁垒”。
一家晶圆厂采购一台光刻机,可能需要经过长达一年的技术评估、商务谈判和产线验证。而一台湿法清洗设备,虽然单价远低于光刻机,但验证周期同样漫长,甚至更复杂。因为湿法工艺与前后道工序的耦合度极高,一旦出问题,可能导致整条产线停摆,损失动辄以亿元计。
这造成了一个尴尬的现实:中国晶圆厂并非不想用国产设备,而是“不敢用”。 尤其是在良率爬坡的关键期,任何一次设备故障都可能导致“批次性报废”,这是晶圆厂无法承受的风险。因此,即便国产设备在参数上已经接近甚至达到海外水平,晶圆厂往往也倾向于选择“已经被验证过”的海外设备。这种“信任鸿沟”,是国产设备商面临的最大隐形壁垒。
邦芯半导体破局的关键,在于找到了一个“信任杠杆”——绑定头部晶圆厂,进行深度工艺验证。
据了解,邦芯的设备已经成功进入国内多家头部12英寸晶圆厂的产线,并完成了从“Demo(演示)”到“量产”的关键跨越。在这个过程中,邦芯的工程师团队几乎常驻在客户产线上,与客户的工艺工程师一同调试参数、优化recipe。这种“贴身服务”的模式,虽然成本高昂,但换来的是客户的深度信任。
“我们第一次把设备搬进客户产线时,客户的工艺工程师是带着怀疑的目光的。”邦芯的一位销售负责人回忆,“他们觉得,一家中国公司,怎么可能做得出跟东京电子一样稳定的设备?直到我们的设备连续跑了三个月,良率数据比他们的老设备还高一点,他们才真正开始接受我们。”
这种“信任”的建立,是国产设备商从“备胎”走向“主力”的必经之路。而邦芯之所以能够迈出这一步,除了技术实力,还在于他们选择了一个“聪明的切入点”——非关键层清洗。
在晶圆厂,不同的工艺层对清洗精度的要求不同。关键层(如栅极、沟道)的清洗要求极高,一旦出问题,整片晶圆报废。而非关键层(如隔离层、介质层)的清洗要求相对较低,即使出现微小的缺陷,也可以通过后续工艺补偿。邦芯的策略是,先从非关键层切入,让客户“敢用”,逐步积累信任,再向关键层渗透。
“这就像打游戏,先打小怪升级,再挑战Boss。”上述销售负责人比喻道,“我们用了两年时间,在客户产线上跑通了几十种工艺配方,积累了上百个数据模型。现在,我们已经有底气去挑战一些关键层的清洗了。”
这种“由浅入深”的策略,正在被越来越多的国产设备商采用。它背后反映的是一个深刻的产业逻辑:在半导体设备这个“信任密集型”行业,技术突破只是第一步,建立信任才是真正的护城河。
而初芯基金的战略投资,对于邦芯来说,不仅是资金支持,更是一种“信用背书”。在晶圆厂采购决策中,投资方的背景和产业资源,往往也是重要的考量因素。初芯基金在半导体产业链的深厚布局,能够帮助邦芯对接更多潜在客户和上下游合作伙伴,加速其市场拓展。
站在“湿法”的十字路口:邦芯的野心与隐忧
邦芯半导体所处的赛道,正迎来一个前所未有的战略机遇期。
一方面,全球芯片产能向中国大陆转移的趋势不可逆转。据SEMI(国际半导体产业协会)预测,到2026年,中国大陆将拥有全球最多的12英寸晶圆厂产能。这些新建的晶圆厂,对湿法清洗与刻蚀设备的需求将是天量的。另一方面,地缘政治因素导致海外设备进口受限,为国产设备商打开了“时间窗口”。
但机遇背后,隐忧同样不容忽视。
第一个隐忧是“技术天花板”。 湿法清洗与刻蚀设备,虽然看似不如光刻机“高大上”,但技术迭代速度极快。随着制程向3纳米、2纳米推进,清洗工艺面临“物理极限”——当晶圆表面的特征尺寸缩小到几个纳米时,传统的湿法清洗可能无法有效去除纳米级颗粒,需要引入更先进的“干法清洗”或“超临界流体清洗”等新技术。邦芯能否在下一代技术路线上保持领先,是一个巨大的问号。
第二个隐忧是“价格战风险”。 随着国内湿法设备公司数量的增加,低端市场的价格战已经初现端倪。一些公司为了抢占市场份额,不惜以低于成本的价格投标,导致行业利润被严重压缩。邦芯虽然定位中高端,但同样面临来自同行的价格压力。如何通过技术溢价和工艺服务保持毛利率,是其必须面对的课题。
第三个隐忧是“生态依赖”。 湿法设备的核心零部件,如高纯度阀门、泵、流量计、传感器等,目前仍高度依赖进口。虽然邦芯在设备整机上实现了国产化,但关键零部件的“卡脖子”风险依然存在。一旦供应链出现波动,可能影响设备交付和售后服务。
面对这些隐忧,邦芯的选择是“压强式投入”。他们正在加大在先进制程工艺研发上的投入,同时积极布局上游核心零部件的国产替代。据了解,邦芯已经与国内多家零部件供应商建立了联合研发关系,试图在阀门、泵等关键部件上实现自主可控。
“我们很清楚,做半导体设备是一场马拉松,不是百米冲刺。”邦芯的一位高管表示,“现在赚快钱的机会很多,但我们选择把利润投入到研发和工艺验证中。只有把护城河挖得足够深,才能在下一轮洗牌中活下来。”
攻坚晶圆制造“隐形战场”:国产湿法设备的破局与远征
在半导体制造的“干法”(等离子体刻蚀)与“湿法”(化学清洗)之争中,过去十年,干法刻蚀因为其更高的精度,占据了先进制程的C位。但随着3D NAND、FinFET、GAA等新结构器件的兴起,湿法工艺的重要性正在被重新评估。
原因很简单:越立体的结构,越需要“水”的温柔。 在3D NAND的深沟槽中,等离子体很难均匀地刻蚀到底部,而湿法药液却可以凭借其“液体”的特性,浸润到每一个角落。同样,在GAA(全环绕栅极)器件的制造中,湿法刻蚀被用来精准去除硅锗层,这种工艺对均匀性的要求,几乎只能用湿法来实现。
这意味着,湿法设备不再是“配角”,而是先进制程竞赛中的“关键先生”。邦芯半导体恰好站在了这个转折点上。
从这个角度看,初芯基金的这笔数千万元投资,或许不仅仅是对一家公司的押注,更是对一个产业趋势的提前布局。当中国半导体产业从“产能扩张”转向“技术深水区”,像邦芯这样深耕细分领域、具备系统级工艺能力的公司,将成为支撑整个产业链向上突破的“隐形底座”。
当然,故事才刚刚开始。邦芯的对手,是全球最顶尖的半导体设备巨头,它们拥有数十年的技术积累、庞大的专利池和深厚的客户关系。国产替代的征途,注定不会一帆风顺。
但至少,在临港那间无尘车间里,工程师们依然在夜以继日地调试着设备参数。他们相信,当药液在晶圆表面均匀流淌的那一刻,中国芯片制造的“湿”世界,正在被重新定义。
这场关于“水”与“火”的博弈,远未到终局。