
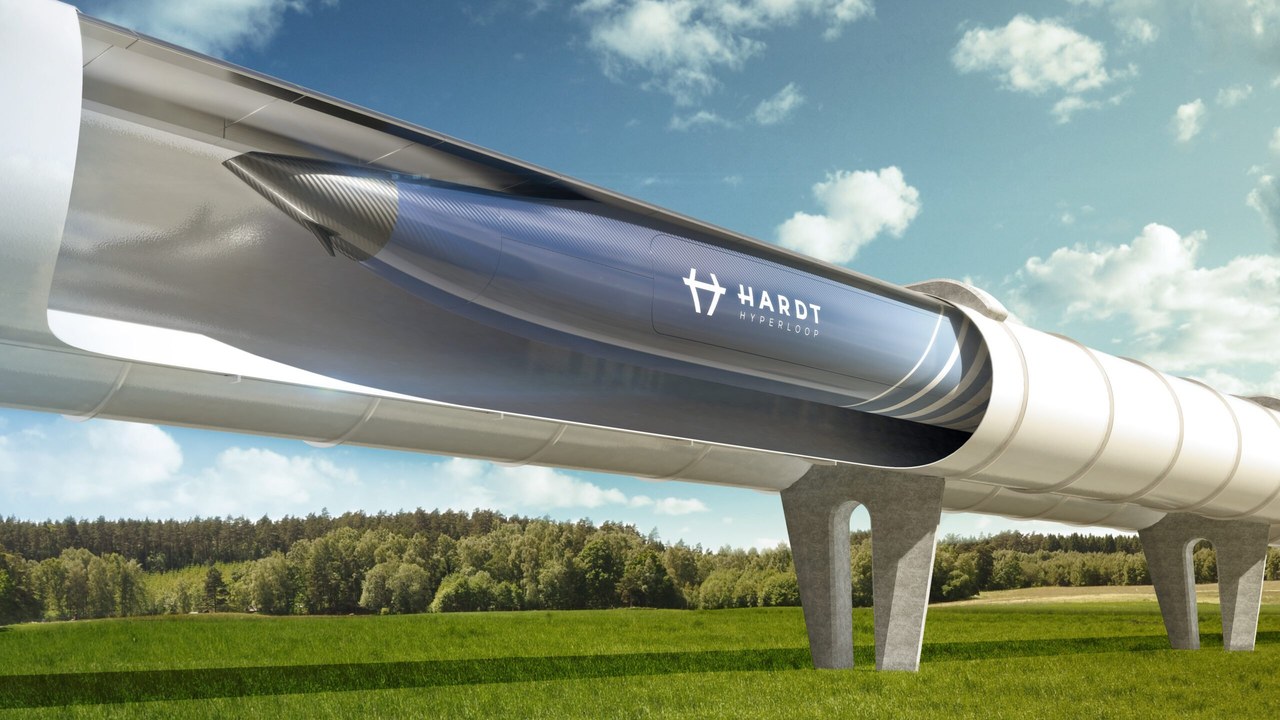
超级高铁行业正处在一种罕见的错位中:一边是公司层面最残酷的出清,一边是政府议程里少见的加速。2026年3月,荷兰超级高铁开发商Hardt Hyperloop的一家实体进入破产程序,其位于Veendam的420米欧洲超级高铁中心(EHC)测试轨道一度失去最主要的使用者。不到八个月后,这家公司又宣布完成一轮数百万欧元融资,并把合作方向指向北美、中美和南美。德国政府则在联合协议中承诺建设国家超级高铁参考线路,联邦研究、技术和空间部长Dorothee Bär计划为此提供1亿欧元。
Hardt Hyperloop的回归因此不只是一个创业公司的续命故事。它把超级高铁从“欧洲技术演示”推向了“美洲项目开发”的新阶段,也让一个长期被质疑商业化路径的行业,重新面对一个更具体的问题:当测试轨道已经存在、政府参考线路开始进入议程、美国资本愿意接手时,超级高铁距离可复制的商业项目还有多远。
2026年11月3日,Hardt Hyperloop在鹿特丹宣布完成一轮数百万欧元投资,由美国投资与项目开发公司Green Rock领投,现有投资方Perpetuum Ventures和Urban Impact Ventures参与。公司通稿没有披露具体金额,也没有说明轮次。与融资同时公布的,还有Hardt与Green Rock签署的战略合作协议,双方计划在北美、中美和南美联合开发超级高铁项目。
| 字段 | 内容 |
|---|---|
| 公司 | Hardt Hyperloop |
| 轮次 | 未披露 |
| 金额 | 数百万欧元(具体金额未披露) |
| 投资方 | Green Rock(领投);Perpetuum Ventures、Urban Impact Ventures(现有投资方参与) |
| 总部 | 荷兰鹿特丹 |
| 创始人 | Tim Houter(联合创始人);代尔夫特理工大学学生团队 |
| 官网 | https://www.hardt.global |
破产实体与运营实体分离,是这次重启最容易被误读的结构
Hardt Hyperloop的破产与重启,首先需要放在公司结构里理解。公司通稿的措辞是“Hardt Group旗下的一家公司进入破产程序”,而不是Hardt Hyperloop整体破产。EU-Startups在2026年11月的报道中使用了更直接的表述:Hardt Hyperloop在2026年3月初被宣告破产,破产管理人Sjoerd Warringa当时向RTL Z确认了这一消息。RTV Noord的报道则补充了一个关键细节:EHC被放在一个独立基金会中,因此测试中心没有随破产实体一起进入破产程序。
这意味着,Hardt Hyperloop的品牌、技术资产和测试基础设施并不完全等同于那个进入破产程序的法律实体。EHC董事Kees Mark在破产后曾表示,该中心希望吸引Hardt以外的其他公司和知识机构。但Hardt的消失仍然是一次重击。据RTV Noord援引Mark的话,Hardt Hyperloop占EHC全部活动的“显著份额”。
这种结构上的分离,让本轮融资的意义变得复杂。它既可以被理解为一次对核心技术和团队的重组式拯救,也可以被视为一次对破产实体之外资产的重新定价。公司通稿称,本轮投资“确保了Hardt Group的持续运营”。但具体是哪一法律实体获得资金、破产实体是否被收购或清算、知识产权如何转移,本次来源均未披露。这是理解“重启”成色时最关键的空白。
从420米测试轨道到700公里时速设计,中间隔着一条尚未跨越的验证鸿沟
Hardt Hyperloop的产品叙事建立在两个差异极大的数字上。公司称其设计的自动驾驶车辆最高时速可达700公里,并开发了磁悬浮、推进和高速变轨等核心系统。公司通稿还列出其产品组合:混合电磁铁单元、实时气隙控制传感器系统、碳化硅磁体驱动器和叠层钢轨道套件。此外,Hardt还提供应用工程和路线开发服务。
但公开可验证的测试成绩要谨慎得多。据High-Tech Systems Magazine报道,2024年Hardt在Veendam的420米测试轨道上演示了一辆无人驾驶车辆,时速为30公里,远低于最终目标700公里。RTV Noord则提到,Hardt曾用悬浮原型在该轨道上进行了数百次测试,包括高速变轨测试。公司通稿也确认,EHC是这些核心技术“被安全测试和展示”的地点。
从30公里时速的无人驾驶演示,到700公里时速的设计指标,差距不是渐进式的,而是数量级的。420米轨道本身也构成物理约束:在如此短的距离内,车辆无法完成真正意义上的高速加速、稳定巡航和制动循环。公司通稿没有披露是否已有更长轨道、更高速度或载人测试的计划。Green Rock创始人Cindy Huang在公司通稿中称,Hardt“花了十年时间解决超级高铁中最难的工程问题,包括车辆在高速下安全变轨”。这是投资方的判断,但“解决”到什么程度,目前公开证据仍以低速演示和测试轨道运行为主。
从已披露的测试事实看,Hardt验证的是核心子系统的可行性,而不是超级高铁系统的整体性能。磁悬浮、推进和变轨可以在低速、短距离条件下分别工作,但它们能否在接近真空的管道环境中、以数百公里时速协同运行,仍未被公开证明。这个边界,是评估本轮融资技术价值时必须保留的。
美洲合作更像项目开发框架,而非已经锁定的商业订单
本轮融资最实质的增量信息,是Hardt与Green Rock签署的战略合作协议。公司通稿称,双方将“在北美、中美和南美联合开发超级高铁项目”。Green Rock在公司通稿中表示,其角色包括项目发起、政府与投资者对接、融资策略和联合体开发。Green Rock还通过HyperloopGRX(GRX)平台协调与技术伙伴的项目开发,工作范围涵盖知识产权尽调、工程整合、安全与独立测试,以及演示项目开发。
这是一个项目开发框架,而不是一份建设合同。High-Tech Systems Magazine的报道明确指出,美洲合作“尚未宣布任何具体项目”。公司通稿和EU-Startups的报道也没有列出任何已签约的城市对、线路长度、投资规模或时间表。Green Rock创始人Cindy Huang所说的“我们看到美洲对城市间快速连接有真实需求”,是投资方对市场机会的判断,不是已确认的项目储备。
将这一合作放入超级高铁的真实产业链约束中,可以看到更具体的瓶颈。超级高铁项目不同于软件或标准硬件产品,它需要政府土地授权、环境评估、安全认证、电网接入和巨额前期基建投资。Green Rock作为美国投资与项目开发公司,据MENA报道是一家家族办公室,还曾投资SpaceX。但家族办公室的项目开发能力与大型基础设施运营商、主权基金或政府机构并不相同。Green Rock能否在美洲完成项目发起,取决于它能否进入当地公共采购和监管流程,而这一点目前没有任何公开证据支持。
德国的情况提供了一个对照。德国政府在联合协议中承诺建设国家超级高铁参考线路,部长Dorothee Bär计划提供1亿欧元。这是Hardt公司通稿中主动引用的政策信号。但联合协议承诺不等于预算拨款,部长表态也不等于项目启动。1亿欧元对于一条国家参考线路而言,更多是前期研究和示范资金,而非完整建设预算。Hardt能否从德国计划中获得收入,取决于它能否进入具体招标或联合体,本次来源同样未披露相关信息。
数百万欧元与三千万欧元投入之间的资本结构落差
本轮融资的金额口径是“数百万欧元”,具体数字未披露。这个模糊表述需要放在Hardt的历史投入中理解。据RTV Noord报道,Hardt在陷入财务困难之前,已经在超级高铁开发上投入了至少三千万欧元。High-Tech Systems Magazine则指出,Hardt陷入财务问题的原因是亏损累积,以及一笔预期的欧洲补贴未能到位。
如果以三千万欧元的历史投入为参照,数百万欧元的新融资更接近一笔过桥资金,而不是足以支撑超级高铁商业化的资本。公司通稿称,资金将用于推进技术开发、准备计划中的超级高铁项目,以及开发新项目。这三个用途都指向“继续运营”,而非“启动建设”。EU-Startups的报道提到,Hardt最近的年度报告曾提示,其持续经营依赖新资金,且资金仅够维持到2026年1月。这意味着本轮融资的首要功能是填补运营现金缺口,而不是为一个资本开支密集的美洲项目提供建设资金。
投资方结构也反映了这一点。Green Rock领投,Perpetuum Ventures和Urban Impact Ventures作为现有投资方参与。公司通稿没有披露Green Rock的具体出资金额或持股比例。MENA报道称Green Rock是一家美国家族办公室,还投资了SpaceX。但家族办公室的单一投资与机构投资者的跟投,通常意味着本轮规模有限。现有投资方继续参与,既可以被解读为对技术团队的信心,也可以被理解为在破产重组后保护既有权益的理性选择。
从资本结构看,本轮融资解决的是Hardt的生存问题,而不是超级高铁的规模化问题。公司通稿将本轮描述为“新篇章”,但资金规模与历史投入之间的落差表明,Hardt仍处于用少量资本维持技术连续性的阶段。美洲合作能否带来下一轮更大规模的项目融资,是决定这次重启能否真正改变公司轨迹的关键变量。
超级高铁的竞争不在同行之间,而在替代交通方案的成本与认证之间
Hardt的竞争对手在本次来源中未被披露。这本身就是一个信号:超级高铁行业尚未形成足够密集的公司竞争格局。更真实的竞争来自替代方案。在300至700公里距离的城市间交通中,超级高铁面对的是高速铁路、支线航空和未来的自动驾驶长途车辆。Hardt公司通稿强调其技术“快速、节能”,但未披露单位公里建设成本、单位乘客能耗或票价模型。
认证是另一个被低估的约束。Hardt参与欧洲多个开发项目,包括HyperSafe安全与认证项目。公司通稿将HyperSafe列为“欧洲开发项目”之一,但没有说明Hardt在其中的具体角色、项目阶段或认证进展。超级高铁作为载人交通系统,需要全新的安全标准、管道真空维护规程和紧急疏散方案。这些标准目前在欧洲和美洲都不存在。德国参考线路的意义之一,正是为这类认证提供测试场景。但在认证标准建立之前,任何超级高铁公司都难以获得商业运营许可。
从已披露的HyperSafe参与和德国政策信号看,Hardt正在试图进入标准制定的早期阶段。这是有战略价值的布局,但它同时意味着收入周期被进一步拉长。标准制定、参考线路建设和认证测试通常以五年甚至十年为单位计算,而Hardt刚刚经历了一次破产,资金仅以数百万欧元计。时间与资本之间的错配,是Hardt必须面对的结构性风险。
破产留下的治理与信任成本,不会因为一轮融资自动清零
Hardt的破产过程留下了几个尚未回答的问题。第一,破产实体与Hardt Group其他实体之间的债务关系未披露。公司通稿只说“一家公司进入破产程序”,但未说明债权人是否得到清偿、员工是否保留、供应商欠款如何处理。第二,EHC作为独立基金会持有的测试资产,与Hardt之间的使用协议是否重新谈判,本次来源未披露。RTV Noord报道称Hardt联合创始人Tim Houter表示,Hardt可以支持EHC的测试,并有雄心自己重新在那里测试。但这是意向,不是合同。
第三,也是更长期的问题:一家在2026年初因资金断裂而进入破产程序的公司,如何说服美洲的政府机构和基础设施投资者,它有能力承担一个数亿甚至数十亿欧元的长期项目?Green Rock的参与提供了一定的信用背书,但家族办公室的背书与主权担保或大型工程公司的联合体承诺并不等价。公司通稿称Hardt“得到多家欧洲公共投资者和国际私人投资者支持”,但未列出本轮之外的具体支持方或金额。
这些治理和信任问题,不会因为“数百万欧元”的到账而自动消失。它们会在Hardt下一次寻求项目融资、政府合作或公共采购时重新浮现。Hardt需要证明的不仅是技术可行性,还有作为一个经历过破产的实体,能否在长周期基础设施项目中保持财务和治理的稳定性。
本轮融资的事实边界也需要被集中说明。公司通稿确认了融资完成、Green Rock领投、现有投资方参与、战略合作协议签署,以及资金用途。EU-Startups、IO+、RTV Noord和High-Tech Systems Magazine等媒体独立报道了相同信息。但本轮具体金额、轮次、股权与债务结构、Green Rock出资金额、美洲合作的具体项目,均未披露。公司成立年份存在冲突:EU-Startups和Fundz称2017年,High-Tech Systems称2016年。破产时间方面,EU-Startups称2026年3月初,RTV Noord称今年3月,两者一致。Hardt在2024年演示的30公里时速无人驾驶车辆,来自High-Tech Systems Magazine的报道;公司通稿未提及这一具体数字。德国政府1亿欧元参考线路资金,来自公司通稿和多家媒体的转述,属于政策承诺,尚未形成对Hardt的合同收入。上述边界意味着,本轮融资的真实规模和美洲合作的商业确定性,仍需要后续披露才能判断。
RecodeX 极客视:Hardt Hyperloop的这轮融资,最值得关注的不是“超级高铁复活”的叙事,而是它暴露出的行业时间差:技术演示已经存在,政策信号开始出现,但资本规模仍停留在维持运营的水平。当一家公司在破产边缘用数百万欧元重启,同时宣布要跨越大西洋开发项目时,真正的考验不是它能否继续测试,而是它能否在下一笔更大资金到来之前,把“战略合作”变成一份有约束力的项目合同。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。