
美国放射科正在被一种沉默的错配拖入产能瓶颈。影像检查量逐年上升,但能够签发放射报告的医生并没有同步增加。医院和影像中心可以买更多扫描设备,却未必能把这些设备产出的影像及时转化成诊断结论。放射科执业机构要么延长医生的工作时间,要么把报告外包给夜间或远程团队,要么在多个软件系统之间反复切换。每一种办法都在消耗同一种稀缺资源:经过多年训练、能够承担诊断责任的放射科医生。
这正是云端原生放射科软件公司 Sirona Medical 试图切入的位置。2026年10月15日,公司通稿宣布完成4000万美元D轮融资,由 Avidity Partners 领投,8VC、GreatPoint Ventures、KLT Holdings、Rose Park Advisors 及其他新老投资方参投。公司通稿称,本轮资金将用于支持其运营计划,公司未说明该支持的具体期限。Sirona 的核心产品是 RadOS,一个把 PACS 归档、报告、诊断阅片、工作列表和工作流 AI 统一在单一云端平台上的放射科操作系统。
这轮融资的叙事重心不是“又一家医疗软件公司拿到了钱”,而是 Sirona 试图证明:当放射科医生数量成为行业硬约束时,软件层能否把现有医生的产能释放出来。公司通稿援引 CEO Ken Kaufman 的话称,行业正面临放射科人员配置危机,Sirona 客户的产能增长快于美国放射科市场任何其他已定义细分领域。这是一个强表述,但它需要一个明确的市场划分框架才能验证,而公司未披露这一框架。
| 字段 | 内容 |
|---|---|
| 公司 | Sirona Medical, Inc. |
| 轮次 | D轮 |
| 金额 | 4000万美元 |
| 投资方 | Avidity Partners(领投),8VC、GreatPoint Ventures、KLT Holdings、Rose Park Advisors 及其他新老投资方 |
| 总部 | 美国加利福尼亚州旧金山 |
| 创始人 | Cameron Andrews(创始人兼总裁) |
| 官网 | www.sironamedical.com |
RadOS 把五个独立工具压进一个云端工作流,但“统一”不等于“替代”
传统放射科软件栈通常由多个独立系统拼接而成:PACS 负责影像归档,报告系统负责生成诊断文本,阅片器负责影像浏览,工作列表负责分配任务,AI 工具则往往以插件或独立应用的形式存在。Sirona 的 RadOS 试图把这五个组件放进同一个云端原生架构。公司通稿的公司介绍段落称,RadOS 是“业界首个统一的放射科操作系统”。这一表述属于公司自我定位,尚无独立第三方验证。
从产品定义看,RadOS 的差异化不在于某一项单点功能,而在于它把诊断阅片、报告、归档、工作列表和 AI 编排放在同一数据层上。这意味着放射科医生不需要在多个系统之间导出、导入或手动同步数据。公司通稿称,自2023年11月公开发布以来,Sirona 已发展至数十家签约客户、覆盖数百个整合站点,每年有超过1200万例主要影像检查处于合同约定范围内;该数据未经独立验证。
但“统一平台”本身并不自动带来产能提升。真正的验证点在于,医生在同一平台上的实际工作流是否比跨系统操作更快、错误更少,以及 AI 编排层是否真的减少了医生的重复劳动。Sirona 在这轮融资中把 Sirona Cortex 的商业化列为资金用途之一。公司通稿称,Cortex 是公司的代理式 AI 编排层。公司未披露 Cortex 目前是否形成独立收入,也未披露其在实际阅片流程中承担了哪些具体任务。
从产品架构的角度看,RadOS 的统一性可能降低数据在系统之间迁移时的丢失和版本不一致风险,也可能让 AI 工具直接调用同一数据层,而不需要为每个单点系统单独开发接口。但这一判断仍需验证。公司通稿没有披露 RadOS 与医院现有信息系统的集成方式,也没有披露客户从传统 PACS 迁移到 RadOS 时,历史影像数据如何迁移、迁移周期多长、迁移过程中是否会出现并行运行期。这些实施细节直接决定“统一平台”能否从产品定义转化为实际工作流。
增长数据全部来自公司口径,倍数增长掩盖了绝对值缺失
Sirona 披露了一组增长数据,但这些数据的口径和归因需要逐项拆开。公司通稿称,截至2026年9月30日,收入同比增长2.5倍,签约 ARR 同比增长2.7倍,PACS 归档使用量增长2.5倍,通过平台提交的诊断报告数量同比增长2倍;这些数据未经独立验证。Pulse 2.0 于2026年10月15日发布的报道同样列出了这些数字,但该报道转述的是公司口径,未提供独立于公司的数据来源。AuntMinnie 于2026年10月15日发布的报道也提到收入增长2.5倍,同样来自公司披露。
这些倍数增长没有对应的绝对值。公司通稿没有披露收入基数、签约 ARR 的绝对金额,也没有披露 PACS 归档使用量和诊断报告数量的具体数值。倍数增长在低基数上可以显得很高,但无法据此判断公司的实际收入规模。公司通稿同时披露了两个与合同金额相关的数据:新客户平均签约 ARR 为107万美元,平均合同总价值为510万美元。这两个数字来自过去12个月的新客户合同,属于公司单方声明,未经独立验证。
把这两个数据放在一起看,可以得出一个有限的推断:如果平均合同总价值是510万美元,平均签约 ARR 是107万美元,那么平均合同期限大约在4.8年左右。但公司未披露合同期限的分布、确认收入的会计方式,也未披露这些合同是否包含实施服务、培训或其他非经常性收入。因此,107万美元的平均签约 ARR 不能直接等同于每年确认的经常性收入。如果合同总价值中包含一次性实施费或数据迁移费,那么实际经常性收入占比可能低于表面数字;如果合同期限分布偏长,那么平均合同总价值对年度现金流的解释力也会下降。公司通稿没有提供这些口径,外部无法判断107万美元的平均签约 ARR 在多大程度上对应可重复确认的年度收入。
公司通稿还称,已签约在未来12个月再接入超过1000名放射科医生;该数据未经独立验证。这个数字是“已签约”的合同义务,不是已经完成的医生接入。通稿未说明这1000名医生的接入时间表、实施进度或可能存在的流失。同样,公司通稿称,数百名放射科医生已接入同一云端原生基础设施,超过半数客户通过 RadOS 平台以某种方式协作;该数据未经独立验证。通稿未说明“以某种方式协作”的具体含义,也未说明医生接入动作是否已完成。
这组数据中,唯一带有绝对金额色彩的是平均签约 ARR 和平均合同总价值,但它们仍然是平均值,不是收入确认值。如果少数大合同拉高了平均值,那么中位数客户的实际合同规模可能远低于107万美元。公司通稿没有披露客户合同金额的中位数或分布,也没有披露已确认收入与签约 ARR 之间的转化比例。因此,外部无法判断增长是由少数大客户驱动,还是由广泛的客户基础驱动。这一判断边界来自已披露数据的口径限制,不意味着相关数据不真实。
“永久资本”是一个资本结构信号,不是财务安全承诺
Sirona 创始人兼总裁 Cameron Andrews 在通稿中使用了“permanent capital”这一表述。公司通稿援引 Andrews 的话称,公司于2018年开创了一个新的软件品类,并称本轮之后 Sirona 拥有实现全球规模愿景所需的“永久资本”。Avidity Partners 合伙人兼董事总经理 Jacob Garfield 则在通稿中称,Sirona 是云端原生放射科领域的品类定义者,其客户正在实现高于市场的业务量增长。
“永久资本”在风险投资语境中通常指投资方愿意长期持有、不设短期退出压力的资金。但 Andrews 的表述是公司创始人的个人判断,不是投资方的承诺。公司通稿称本轮资金将用于支持其运营计划,公司未说明该支持的具体期限。编辑分析认为,这一表述的前提是收入增速和成本结构保持当前趋势;如果客户实施周期拉长、Cortex 商业化不及预期,或者国际扩张消耗现金快于收入增长,这一判断的边界就会收窄。
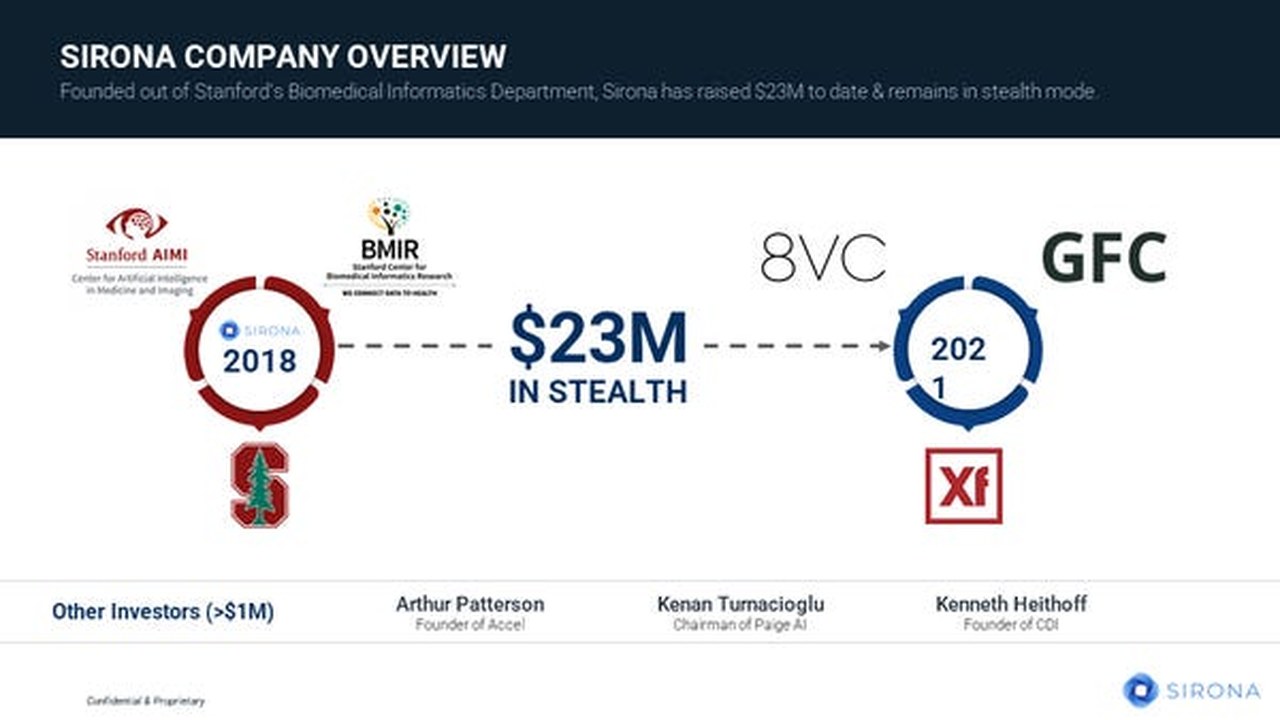
Pulse 2.0 于2026年10月15日发布的报道称,本轮融资使 Sirona 的累计风险投资额达到约1.5亿美元,该累计口径包含本轮融资;该报道转述的是公司口径。公司通稿 About 段落也提到公司获得约1.5亿美元风险投资,但未逐轮披露各轮金额。背景资料显示,Sirona 在2021年8月宣布完成2250万美元A轮融资,2024年11月宣布完成4200万美元C轮融资;这两条信息分别来自 PR Newswire 于2021年8月5日和2024年11月26日发布的标题,属于背景信息,不是本轮融资事实。把 A 轮2250万美元、C 轮4200万美元和 D 轮4000万美元相加,合计约1.045亿美元,与1.5亿美元的累计口径之间仍有缺口,说明中间可能还有未在本次来源中披露的其他融资轮次或金额。
这里需要区分两个层面的表述。Andrews 的“永久资本”是创始人对资本结构的定性判断,Avidity Partners 的“品类定义者”是投资方对市场地位的定性判断,公司通稿的“本轮资金将用于支持其运营计划”是对资金用途的前瞻性陈述。三者都来自本次融资事件中的单方声明,没有独立第三方验证。它们共同构成一个资本叙事:Sirona 不需要在短期内再次融资,可以把资源集中在实施、AI 商业化和国际扩张上。但这个叙事能否成立,取决于未来几个季度的现金消耗和收入确认情况,而这些数据尚未披露。
客户服务扩张指向实施瓶颈,而非销售瓶颈
Sirona 把本轮资金的一部分用于扩展客户服务组织。公司通稿称,公司聘请了在 Sectra 工作25年的 Anders Osterholm 领导客户服务组织,并在佛蒙特州伯灵顿和俄亥俄州辛辛那提开设新办公室,以扩展美国本土实施和7×24支持团队;该数据未经独立验证。这一动作本身是一个信号:Sirona 当前面临的主要约束可能不是签不下新客户,而是把已签约客户成功实施并稳定运行。
Sirona 签约了数十家客户、覆盖数百个整合站点,还签下了未来12个月接入超过1000名放射科医生的合同。这些合同要转化成实际使用,需要足够的实施人员和支持团队。公司通稿没有披露当前客户服务团队的规模,也没有披露实施周期或客户上线后的留存情况。
从竞争角度看,Sirona 聘请 Sectra 资深人士领导客户服务,本身就说明其竞争对象包括在 PACS 领域拥有长期客户关系的传统厂商。Sirona 的策略是用一个云端平台替代多个单点系统,但客户替换现有系统的成本很高,尤其是在医院影像科这种对稳定性和合规性要求极高的场景。公司通稿没有披露任何客户迁移案例或对比数据,这一竞争假设仍需验证。
国际扩张在2026年底前启动,但合规与本地化成本未被量化
公司通稿称,计划在2026年底前推出国际项目 Sirona Global,目标市场包括英国、欧盟、南非、新西兰、澳大利亚等。这是 Sirona 首次在本次来源中明确披露国际扩张的时间表。公司通稿没有披露国际项目的预算、团队规模或预期收入贡献。
放射科软件进入新市场需要处理数据驻留要求、医疗器械注册、放射科医生执业资质和本地支付体系。欧盟市场涉及 GDPR 和医疗器械法规,英国脱欧后有独立的监管框架,澳大利亚和新西兰有各自的放射科认证体系。Sirona 的云端架构在数据驻留方面可能比本地部署厂商更灵活,但合规成本不会消失。公司通稿没有说明 Sirona Global 是先以远程阅片服务进入,还是先销售 RadOS 平台,也没有说明国际市场的定价策略。
国际扩张的另一个隐含问题是,Sirona 在美国市场尚未披露客户名单和收入绝对值的情况下,同时推进国际项目,是否会分散实施资源。公司通稿称,本轮资金将用于支持其运营计划,但国际扩张通常需要前期投入。如果 Sirona Global 在2026年底前启动,其成本将落在2027年的运营计划中,而公司通稿没有披露这部分成本如何与资金用途的表述相容。
公司通稿没有说明选择这些市场的依据,也没有说明是否会为每个市场单独配置实施团队。如果 Sirona Global 同时进入多个监管辖区,其合规成本可能呈阶梯式上升,而不是线性增长。这一判断属于编辑分析,公司未披露相关成本数据。
验证边界:哪些数字可以复核,哪些只能等待
本轮融资的金额、轮次和投资方来自公司通稿。FinSMEs 于2026年10月发布的报道仅转述公司通稿内容,Pulse 2.0 和 AuntMinnie 均于2026年10月15日发布报道,同样转述公司通稿内容,未提供独立于公司的数据来源。因此,本轮融资的核心事实目前只有公司单方声明,尚无可独立核验的第三方记录。
公司通稿 About 段落中的“市场领导者”“全球领导者”“行业首个统一放射科操作系统”属于公司自我描述。公司未提供市场份额数据、客户名单或第三方排名来支撑这些表述。Avidity Partners 的 Garfield 称 Sirona 是“品类定义者”,这是投资方的判断,不是独立事实。
从已披露的数据看,有几个指标可以影响对增长质量的判断。第一,107万美元的平均签约 ARR 是否对应已确认收入,还是合同签署时的名义金额。第二,510万美元的平均合同总价值是否包含实施服务和非经常性项目。第三,签约接入的1000名放射科医生中,有多少能在未来12个月内完成实施并实际使用平台。第四,Cortex 是否形成独立收入贡献,还是仅作为 RadOS 的功能模块存在。公司通稿没有披露这些口径。
公司通稿还提到,未来几个月将发布“Built on Sirona”系列客户故事和技术深度解析,展示放射科执业机构如何使用 RadOS 平台重新设计 AI 时代的放射科流程。这一系列内容如果发布,可能为外部提供客户名单、实施案例和架构细节,但目前只有系列介绍页面可用,具体客户故事尚未发布。因此,Sirona 的客户结构和实施效果仍然处于未披露状态。
RecodeX 极客视:Sirona 的 D 轮融资真正值得关注的不是4000万美元这个数字,而是它把“放射科产能”从医生数量问题重新定义为软件工作流问题。RadOS 试图用云端统一架构消除放射科医生在多个系统之间的切换成本,用 Cortex 把 AI 从单点工具变成流程编排层。但公司披露的所有增长数据都只有倍数、没有绝对值,所有合同数据都只有平均值、没有分布。在客户名单、收入基数和实施完成率被独立验证之前,Sirona 的“品类定义者”叙事仍然是一份需要时间兑现的合同,而不是一份已经交付的产能。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。