
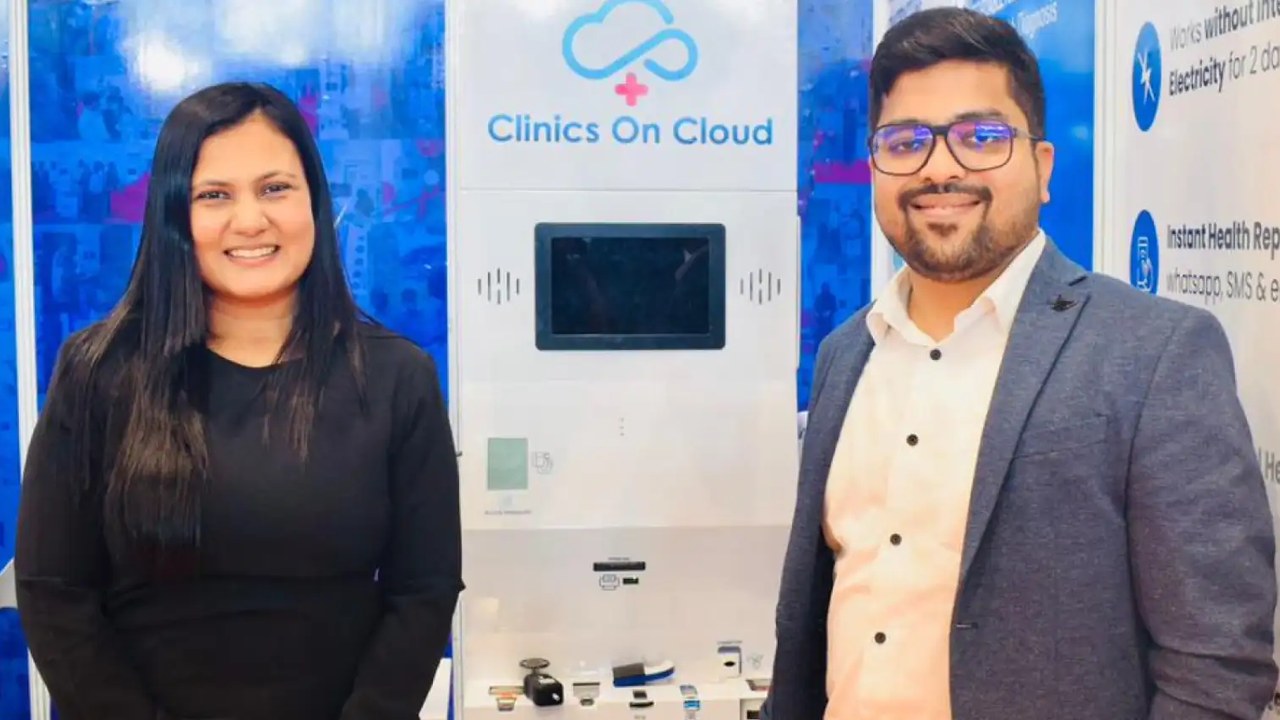
| 公司 | Clinics On Cloud |
|---|---|
| 融资轮次 | A轮 |
| 融资金额 | 12亿印度卢比 |
| 投资方 | Model42 |
| 总部 | 印度浦那 |
| 创始人 | Abhay Agarwal、Manashrri Agarwal |
| 官网 | https://clinicsoncloud.com |
从Health ATM到Box Clinic:产品组合在拉宽,但交付逻辑仍是硬件先行
Clinics On Cloud 的产品线围绕一个核心假设展开:在传统医院和诊断中心之外,存在大量需要基础筛查和初级医疗接入的场景,而这些场景无法承受完整诊所的建设成本。公司的回答是提供不同形态的实体医疗接入点——Health ATM、AI赋能的Health Lounge、Box Clinic和移动医疗单元。
这些产品形态的差异主要体现在部署方式和空间需求上。Health ATM 是自助或半自助的筛查终端,适合放置在办公场所、公共设施和机构园区;Box Clinic 是模块化诊所,可以在现场拼装出具备基本问诊和检查功能的空间;移动医疗单元则把诊断设备装在车辆上,面向更分散的人群。据媒体报道,公司称其AI Health ATM可在10分钟内完成覆盖65项以上临床参数的检查;公开产品页面显示健康亭起售价约60万印度卢比起,视配置而定。上述产品性能与价格信息均为公司或公开产品页面口径,尚无独立第三方验证。
从产品结构看,Clinics On Cloud 并不是一家软件公司。它的交付物首先是物理设备,软件和云记录是附着在设备之上的工作流层。这意味着它的扩张速度、毛利结构和售后成本更接近医疗设备制造商,而不是数字健康平台。设备销售可以一次性确认收入,但后续的远程医疗、AI健康洞察和云记录能否形成持续性收入,取决于客户是否持续使用这些服务,以及公司是否具备相应的服务网络。目前公开信息未披露设备销售与服务收入的占比,也未披露客户续约或复购情况。
据媒体报道,公司报告超过3500台安装、超过1200万次健康筛查,业务覆盖8个以上国家;这些数字为公司自述,尚无独立第三方审计。若以3500台设备和1200万次筛查简单相除,平均每台设备累计完成约3429次筛查;但公司未披露这些设备分布在多少年、多少个国家、单台设备的活跃率如何,也未说明筛查次数的统计口径是否包含重复用户。因此这组总量数据无法直接推导出单台设备的经济效益。
客户结构决定了收入质量:政府与国防订单的规模诱惑和回款约束
Clinics On Cloud 披露的目标客户包括政府、医院、国防机构和大型企业组织。这一客户结构对理解其商业模式至关重要。
政府与国防客户通常意味着更大的订单规模和更长的决策周期。在印度,公共卫生采购往往通过招标进行,价格敏感度高,回款周期可能拉长。企业客户则更看重员工健康管理的便利性和数据合规,采购决策相对分散,但单笔金额通常小于政府订单。公司未披露这四类客户在收入中的占比,也未披露已确认收入的规模。因此,尽管“政府、医院、国防机构和企业”这一客户组合听起来覆盖面广,但它同时意味着公司需要在完全不同的采购流程、合规要求和付款节奏之间分配资源。
从资金用途看,公司计划以阿联酋为首站加速国际扩张,随后聚焦非洲、美国和东南亚。这一顺序本身值得注意。阿联酋作为首站,逻辑上可以借助投资方 Model42 位于迪拜的区位优势和市场网络;但阿联酋的医疗器械和远程医疗服务同样需要本地注册和合规审批。非洲市场分散,支付能力差异大;美国市场对医疗设备的监管门槛和临床验证要求显著高于新兴市场;东南亚则面临本地竞争和渠道建设压力。公司披露将投入国际监管合规,这可能意味着部分目标市场的审批仍在推进中,但公司未披露具体审批进展。
这里需要区分公司披露与编辑分析。公司披露的是资金将用于国际监管合规;而“合规先于收入扩张”的先后顺序是编辑基于医疗设备行业一般规律的推断,公司并未给出具体的时间表或审批进展。
Model42的资本角色:一笔带着市场入口意图的A轮
Model42 是一个迪拜医疗投资平台,由 Timur Kudratov(来源称其来自 Enlightened Minds Investments)、Dr Aida Sheikhaliyeva 和 NAZR Ventures 创始人兼 CEO Dr Raees Tonse 共同创立。据媒体报道,该平台将投资、医疗专业能力和国际市场准入结合在一起。
对于 Clinics On Cloud 而言,Model42 的价值可能不止于资金。一家印度公司要进入阿联酋及更广泛的中东市场,需要本地合规知识、医疗机构关系和采购渠道。Model42 的迪拜背景和医疗行业网络,理论上可以为 Clinics On Cloud 提供比纯财务投资者更直接的进入路径。但投资方声明中的“国际市场准入”能力,目前没有可核验的具体案例或合作细节。投资方与公司之间是否存在排他性渠道安排、是否已引入具体客户资源,均未披露。
从资本结构看,这是 Clinics On Cloud 首次机构融资。据媒体报道,公司此前经历约八年自筹资金增长。如果八年自筹资金为真,那么本轮12亿印度卢比的进入将显著改变公司的资本结构和治理预期。机构投资者通常要求董事会席位、财务披露和退出时间表,这些约束对一家长期以自有节奏运营的公司构成新的压力。公司未披露本轮是否涉及董事会席位变更、是否设置业绩对赌或优先清算条款。
竞争维度:可比较的不是“微诊所”概念,而是三类替代方案
以下竞争维度为编辑基于公开产品类别的分析框架,公司未披露竞争对手信息。从公开产品类别看,健康筛查亭和远程医疗一体机在印度及全球市场存在多个供应商,但本文无法进行量化比较。可以明确的是三个可复核的竞争维度。
第一是目标客户重叠度。Clinics On Cloud 同时覆盖政府、医院、国防机构和企业组织四类客户,但公司未披露各客户类型的收入贡献。这意味着它可能在不同细分市场面对不同的对手:面向政府公共卫生采购的筛查设备供应商,与面向企业员工健康管理的服务商,在渠道、定价和交付模式上差异显著。公司未披露四类客户中哪一类贡献了主要收入,因此无法判断其真正的竞争位置。
第二是部署模式。Health ATM 和 Box Clinic 是固定或半固定设施,移动医疗单元是流动服务。前者竞争的是场地资源,后者竞争的是路线效率和运营密度。公司未披露各类产品的安装占比,也未披露移动医疗单元的运营模式是自营还是客户运营。这一缺口直接影响对公司资产轻重和现金回收周期的判断。
第三是监管注册类别。不同国家对筛查设备、远程医疗平台和AI诊断模块的监管路径不同。公司披露将投入国际监管合规,且以阿联酋为首站,但未披露其设备已在哪些市场获得注册或认证。这一信息缺口使得“覆盖8个以上国家”的表述难以被进一步验证——部署设备与获得当地医疗器械注册是两个不同的概念。
资金用途的隐含顺序:制造产能与AI诊断之间,存在一条未被说明的验证路径
公司披露的本轮资金用途包括:以阿联酋为首的国际扩张、AI驱动诊断、研发、国际监管合规、制造产能扩张以及全球微诊所网络建设。这六项用途并列呈现,但它们的风险属性和回报周期完全不同。
制造产能扩张是相对确定的投入,只要订单存在,产能投资可以直接转化为交付能力。AI驱动诊断则面临更长的验证周期:诊断算法在进入临床使用前,通常需要在目标市场完成数据验证和监管审批。公司称其AI Health ATM可完成65项以上临床参数的检查,但未披露这些参数中哪些属于筛查级指标、哪些属于诊断级指标,也未披露AI模块是否已在任何市场获得独立的医疗器械或诊断算法审批。
从已披露的信息看,公司把制造扩张、AI研发和国际合规并列写入资金用途,这意味着它试图同时推进三件节奏不同的事。制造可以快速上量,AI需要临床验证,合规取决于目标市场的监管周期。三者之间是否存在先后依赖,公司未说明。编辑推断,若国际扩张以阿联酋为首站,那么当地监管审批进度将直接影响设备销售和AI功能上线的节奏;但这一推断的边界是,公司未披露任何具体的审批时间表或已获得的认证。
另一个未被回答的问题是微诊所网络的运营归属。公司称其目标是建设全球微诊所网络的基础设施层。据媒体报道,公司创始人兼 CEO Abhay Agarwal 在声明中说:“Quality healthcare should never depend on someone’s PIN code. We started eight years ago with a vision to make preventive healthcare as accessible as an ATM. Today, this investment marks a defining milestone in our journey and an opportunity to take Indian healthcare innovation to the world. Our ambition is to build the infrastructure layer for the global microclinic economy.”该引语见于多家媒体报道,其中 Tribune India 标注内容来自公司通稿;引语本身为公司创始人表述,非独立第三方陈述。其中“基础设施层”的定位意味着公司希望成为设备和系统的提供者,而非诊所运营方。但公司未披露其微诊所网络中有多少站点由公司自营、多少由客户运营,也未披露网络连接的技术标准和数据互通机制。
历史背景:2024年对Inolabs.ai的投资与本次A轮无直接关系
据2024年5月的报道,Clinics On Cloud 宣布向 Inolabs.ai 投资50万美元,后者是 Inovatrik Technologies 旗下的AI医疗项目。该投资发生在本次A轮之前,属于历史背景,与本次融资无直接关系。当时的报道称,双方合作方向包括AI营养计划和ECG解读、糖尿病管理等诊断工具。这一历史信息说明公司在AI诊断方向上的布局早于本轮融资,但2024年的投资金额和合作产出至今未见后续披露,无法作为本轮AI诊断能力的前置证据。
待验证的假设:设备密度能否转化为可重复的经济效益
Clinics On Cloud 的核心叙事是:通过紧凑、互联的筛查点,把预防医疗延伸到传统医院和诊断中心之外。这个叙事在印度初级医疗缺口的大背景下有其合理性,但公司尚未提供将设备密度转化为经济效益的证据。
可复核的信号有三个,分别对应公司披露的六项资金用途中的三项。第一,公司披露资金将用于制造产能扩张,但未披露设备销售与服务收入的拆分。如果后续披露显示服务性收入占比持续偏低,说明其商业模式仍以一次性硬件销售为主,制造扩张只是在放大硬件交付能力,微诊所网络的“基础设施层”定位尚未形成持续性收入。第二,公司披露资金将用于以阿联酋为首的国际扩张和国际监管合规,但阿联酋市场是否出现可确认的客户签约或设备注册信息,是比“计划进入”更硬的验证信号。如果首站扩张长期停留在计划层面,说明国际合规和渠道建设比公司披露的资金用途所暗示的更为困难。第三,公司披露资金将用于AI驱动诊断,但AI诊断模块是否在任一市场获得独立监管许可,决定了“AI驱动诊断”是真实的产品能力还是设备附属功能。如果AI功能始终作为设备的附属功能而非独立诊断工具存在,那么“AI驱动诊断”的表述就需要被更窄地理解。
这些信号的意义在于,它们不依赖公司自述的安装量和筛查次数,而是可以从外部公开信息中观察。对于一家以硬件交付为起点的公司,设备卖出去只是第一步;设备是否被持续使用、使用是否产生数据、数据是否转化为服务收入,才是“微诊所经济”能否成立的关键。目前,公司披露的信息尚不足以回答这些问题。
验证边界与可复核指标
本文涉及的安装量、筛查次数、覆盖国家数、AI检查参数、检查时长、健康亭起售价及八年自筹资金增长等数据,均为公司自述或公开产品页面口径,尚无独立第三方审计或验证。可复核的外部指标包括:阿联酋市场的设备注册与客户签约、AI诊断模块的独立监管许可、以及后续披露中设备销售与服务收入的拆分。上述指标均未在本次融资披露中出现。
RecodeX 极客视:Clinics On Cloud 用八年自筹资金换来了一个跨越多国的设备网络叙事,但A轮之后,真正值得追踪的不是安装量或筛查次数的累计数字,而是阿联酋首站能否出现可确认的监管注册与客户签约,以及AI诊断模块能否从设备附属功能升级为独立验证的临床工具。这两条线索将比任何“全球微诊所经济”的口号更早暴露这家公司国际化的真实成色。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。