
在美国基础医疗的日常体验里,时间是最稀缺的资源。患者等上数周才能见到初级保健医生,进入诊室后往往只有十几分钟,医生被迫在电子病历、保险授权和门诊量指标之间切换。慢性病、专科转诊和检查结果散落在不同系统里,没有人对整体负责。会员制私人医疗试图用一笔年费换回这种被压缩的连续性:更长的问诊、更少的患者面板、一个真正认识你的医生。但问题在于,当这类诊所开始追求增长,它最核心的资产——医生与患者之间那种不赶时间的关系——是否会被运营指标稀释。
2026年11月2日,总部位于佛罗里达州迈阿密海滩的 PrivaMedis Concierge Medicine 宣布任命 Mark Voccola 为首席执行官。公司通稿同时披露,Voccola 也在投资创始医生,以将该机构的个性化照护模式带给更多会员。这则人事与投资绑定的公告,把一家横跨迈阿密海滩与新泽西州两地的会员制诊所,推到了私人医疗扩张逻辑的检验点上。
PrivaMedis 的叙事并不复杂:公司通稿称,其模式建立在直接医生对接、不赶时间的就诊、当日及次日预约,以及一名医生对会员整体健康负责之上。服务被归纳为三个支柱——通过预防保健更早发现健康风险、针对会员需求进行个性化健康优化、由患者护理团队充当“医疗四分卫”协调专科转诊、理赔与系统导航。真正让这次任命不同于普通高管更替的,是 Voccola 的个人经历。公司通稿称,他的父母曾是 PrivaMedis 的患者。一个以患者家属身份进入公司的人,现在要同时以投资人和经营者的身份推动扩张。
| 字段 | 内容 |
|---|---|
| 公司 | PrivaMedis Concierge Medicine |
| 轮次 | 未披露 |
| 金额 | 未披露 |
| 投资方 | Mark Voccola |
| 总部 | 美国佛罗里达州迈阿密海滩 |
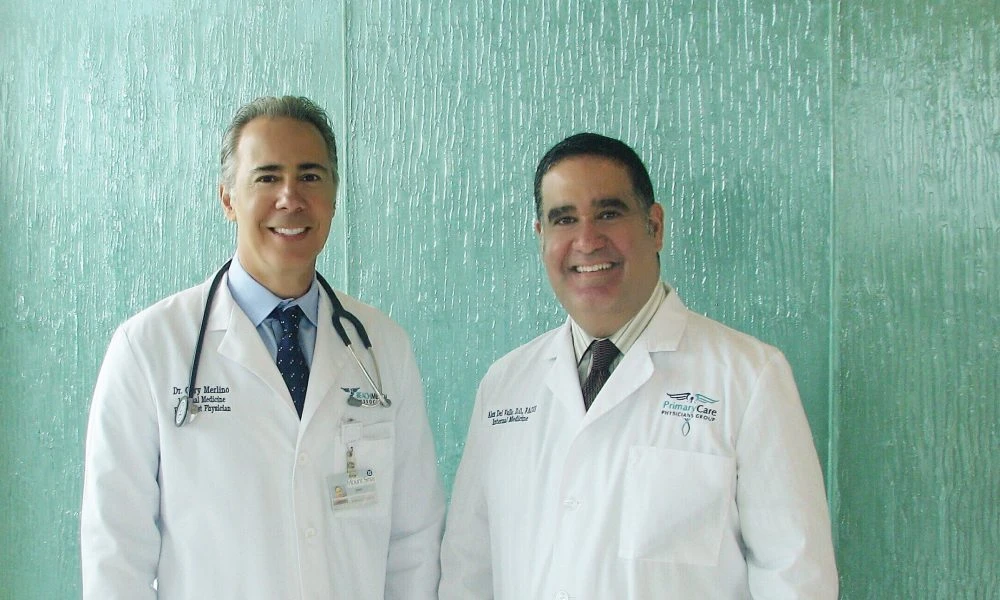
| 创始人 | Dr. Gary Merlino, D.O., FACP, FACOI;Dr. Alejandro Del Valle, D.O., FACOI |
| 官网 | https://privamedisconcierge.com/ |
一笔没有金额、没有轮次的投资,绑定了一个 CEO 席位
这则公告最不寻常的地方,是它把两件事压缩在同一个动作里:一笔投资和一次 CEO 任命。公司通稿称 Voccola“也在投资创始医生”,但未披露金额、轮次、股权比例或估值。citybiz 的报道进一步表述为,Voccola 与创始医生一同投资,并将其财务投入与公司增长战略对齐。PrivaMedis 官网团队页则称,Voccola 以 CEO 和投资人双重身份加入,与创始医生合作。
从资本结构的角度看,这种安排与典型的风险投资交易不同。传统 VC 轮次通常有明确的优先股条款、估值锚点和董事会席位安排;而一家由外部经营者以个人身份投资并出任 CEO 的交易,更接近一种“管理层收购式的进入”或“经营者入股”。它可能意味着 Voccola 获得了一部分股权,也可能只是以某种利润分享或期权形式绑定长期利益。由于公司未披露任何条款,外界无法判断这笔投资是控股性收购、少数股权进入,还是纯粹的象征性承诺。
这种信息缺失本身构成了理解本次交易的第一个边界。可以确认的是:投资方与 CEO 是同一人,投资与人事任命同时发生,且公司明确将资金用途指向“把个性化照护模式带给更多会员”。但金额、轮次和股权结构全部未披露,意味着市场无法评估 Voccola 个人承担了多少下行风险,也无法判断创始医生在交易后保留了多少控制权。对于一家以“医生主导”为核心卖点的机构,后一个问题尤其关键。
医生主导的照护关系,是产品也是扩张中最脆弱的约束
PrivaMedis 的产品本质上不是某一项技术,而是一种关系结构。公司通稿称,其模式围绕“一名医生对整体健康负责”展开,会员获得直接医生对接、当日及次日预约,以及跨医疗系统的协调照护。官网团队页进一步描述,每位会员由一名医生服务,这名医生“认识他们、为他们主张权益,并充当医疗四分卫”。
这种模式在真实医疗供给约束下有一个天然瓶颈:单个医生的时间不可规模化。传统初级保健医生通常管理 2000 至 3000 名患者,而会员制诊所的核心承诺是大幅缩小患者面板,以换取更长的问诊时间和更高的可及性。PrivaMedis 未披露其医生数量与会员数量,因此无法计算其实际的医患比。但无论具体数字如何,增长都意味着两种可能:要么招募更多医生,要么让现有医生承接更多会员。前者受制于愿意转向会员制模式的医生供给,后者则直接侵蚀“不赶时间”的产品承诺。
公司通稿援引联合创始人 Dr. Gary Merlino 的话称,Voccola 领导业务后,医生可以继续专注于患者。另一位联合创始人 Dr. Alejandro Del Valle 则表示,Voccola 将帮助机构触达更多会员,同时把医患关系保持在中心。这些表述把运营与临床的分离作为扩张的前提:Voccola 负责增长和运营,医生负责照护。但会员制医疗的历史经验表明,这种分离并不总是干净。当增长目标转化为会员数量指标时,医生面板、预约可得性和问诊时长都可能成为被优化的变量。PrivaMedis 尚未披露任何经营指标,因此这些风险目前只是结构性推演,而非已观察到的现实。
三个地点、两种市场,扩张的地理逻辑并不均匀
公司通稿称,PrivaMedis 在佛罗里达州迈阿密海滩以及新泽西州莫里斯县和蒙茅斯县设有办公室。这三个地点代表了两种截然不同的市场。迈阿密海滩是典型的高净值人群聚集地,对会员制医疗的需求相对成熟,竞争也更为激烈。新泽西州的莫里斯县和蒙茅斯县则属于纽约大都会区的外围郊区,居民收入水平较高,但医疗选择更多元,会员制诊所需要与大型医疗系统和传统精品诊所争夺同一批愿意自费购买可及性的家庭。
这种跨州、跨市场的布局带来一个运营问题:协调照护的承诺如何在不同医疗系统中保持一致。PrivaMedis 的核心卖点之一是患者护理团队协助会员处理专科转诊、理赔和系统导航。在迈阿密,这意味着与南佛罗里达的医院和专科网络建立关系;在新泽西,则意味着与纽约大都会区的医疗生态打交道。公司未披露其在这三个地点的医生配置、会员分布或转诊网络深度,因此无法判断这种地理分散是战略性布局,还是历史形成的偶然结果。
从扩张角度看,Voccola 的背景更偏向投资与运营,而非医疗网络建设。公司通稿称他在全球另类投资机构有超过 25 年的投资与运营领导经验,但未披露具体机构名称。这意味着他的核心能力可能在于资本配置、资产管理和绩效优化,而非医疗系统关系网的搭建。对于一个以“跨系统协调”为差异化卖点的业务,这种能力缺口如何被创始医生的临床网络弥补,是本次任命后最值得观察的问题之一。
会员制医疗的竞争不在技术,而在信任与替代方案的夹缝
PrivaMedis 并未披露其竞争对手,但其模式所处的竞争格局可以从替代方案中清晰推导。会员制医疗的替代品至少有三类:第一类是传统初级保健,成本低但可及性和连续性差;第二类是大型医疗系统推出的“行政健康计划”或精品门诊,品牌强但往往更机构化;第三类是直接初级保健模式,通常以更低的月费提供基础服务,但不一定包含保险协调和专科导航。
PrivaMedis 的定位介于高端会员制医疗与直接初级保健之间。公司通稿强调其服务包括理赔管理和医疗系统导航,这意味着它并非完全脱离保险体系,而是帮助会员在保险框架内获得更顺畅的体验。这与一些完全脱离保险、只收取现金的直接初级保健模式不同。这种定位的优势在于降低了会员的转换成本——他们仍然可以使用保险覆盖专科和检查费用;劣势在于,理赔管理和系统导航恰恰是最难标准化、最依赖本地关系和人力投入的部分。
从竞争壁垒看,PrivaMedis 没有披露任何专有技术或数据能力。其护城河如果存在,只能来自医生与会员之间的信任存量,以及护理团队在本地医疗系统中的关系积累。这类资产难以复制,但也难以跨地域迁移。Voccola 若想将迈阿密和新泽西的模式复制到新市场,他需要找到愿意接受会员制模式的医生,并在每个新市场重建转诊网络。这不是资本能单独解决的问题。
投资逻辑:一个患者家属的进入,能否转化为机构化能力
从投资方视角看,Voccola 的进入逻辑与纯财务投资人不同。公司通稿和官网团队页都强调,他的父母曾是 PrivaMedis 的患者,他“亲眼看到这种级别的照护为父母做了什么”。这种个人经历被转化为投资叙事的一部分:一个体验过产品价值的人,现在要用资本和运营能力把它带给更多人。
这种叙事有两面性。积极的一面是,Voccola 对产品的理解可能比外部投资人更具体。他知道会员制医疗的核心不是营销话术,而是医生是否真的认识患者、是否能在需要时出现。这种理解有助于他在扩张时保护产品本质。消极的一面是,个人经历也可能导致对模式可复制性的过度乐观。一个在迈阿密海滩对高净值家庭有效的模式,未必能在不同收入结构、不同医疗生态的市场中以相同成本复制。Voccola 的投资逻辑建立在“这个模式值得被更多人获得”的信念上,但公司未披露任何单位经济数据,无法验证这种信念是否经得起规模化检验。
citybiz 报道称,Voccola 的财务投入与公司增长战略对齐。官网团队页则引用 Voccola 的话称,他现在既是患者,也是 CEO,希望把这种医疗体验带给他人。这些表述都指向同一个方向:这是一次由个人信念驱动的经营者投资,而非机构资本基于回报模型做出的配置决策。这种结构的好处是决策链条短、利益绑定直接;风险在于,当增长需要更多资本时,单一经营者投资人的资金深度可能不足以支撑跨州扩张。
资金用途明确,但验证路径仍然模糊
公司通稿将 Voccola 投资的用途表述为“把该机构的个性化照护模式带给更多会员”,并称他将负责增长与运营,使医生能投入更多时间在患者身上。这是本次公告中少数明确的资金用途信息。但“带给更多会员”是一个结果描述,而非可验证的路径。公司未披露计划新增的会员数量、目标市场、医生招募计划或营销投入。
从可验证性角度看,PrivaMedis 需要在未来几个季度回答几个具体问题:第一,它是否会在现有三个地点之外开设新办公室,还是先在现有市场提高会员密度;第二,它如何招募和留住愿意转向会员制模式的医生;第三,它是否会在不提高会员价格的前提下维持当日及次日预约的承诺。这些问题的答案将决定 Voccola 的投资是真正推动了机构化增长,还是仅仅为一家小型诊所增加了一个有投资背景的经营者。
另一个值得注意的边界是,本次公告的所有经营表述都来自公司单方声明。公司通稿称其提供当日及次日预约、跨系统协调照护,并称 Voccola 的父母曾是患者。这些事实未获独立第三方核证。citybiz 的报道在事实层面与通稿一致,但其信息源仍主要基于公司披露。PrivaMedis 未披露会员数量、收入、医生数量或患者满意度数据,因此外界无法独立评估其服务质量或增长基础。这不是说这些声明不真实,而是说它们目前只能被理解为公司的自我描述。
风险不在模式本身,而在扩张与照护质量的隐性冲突
会员制医疗作为一种模式,其商业逻辑并不复杂:用会员费换取更高的可及性和连续性,用更小的患者面板换取更深的医患关系。PrivaMedis 的风险不在于这个模式是否成立,而在于扩张过程中是否会产生照护质量与增长目标之间的隐性冲突。
最直接的风险是医生时间被稀释。公司通稿称 Voccola 将“使医生能投入更多时间在患者身上”,但这一承诺的前提是增长带来的运营效率提升足以抵消会员增加带来的临床负担。如果扩张速度超过医生招募速度,现有医生将被迫在更短的时间内服务更多会员,产品承诺就会从内部瓦解。第二个风险是跨市场复制的成本。PrivaMedis 在新泽西和迈阿密的办公室可能依赖创始医生多年积累的本地关系,这些关系无法通过资本注入快速复制。第三个风险是治理结构。Voccola 同时作为投资人和 CEO,其利益与创始医生在短期内一致,但在扩张节奏、利润分配和临床自主权等问题上可能产生分歧。公司未披露董事会构成或决策机制,因此这种治理风险目前无法评估。
从编辑推断的角度看,本次交易最可能的实质是:一位有投资背景、且亲身体验过该服务的经营者,以个人资本和运营承诺换取了对一家小型会员制诊所的经营权。这不是一次典型的机构融资,而是一次经营者与创始团队的利益绑定。它的成败不取决于融资金额——金额甚至未披露——而取决于 Voccola 能否在增长压力下保护那个让他父母受益的照护关系。从已披露的信息看,他具备投资和运营经验,但缺乏公开可查的医疗行业管理记录;创始医生具备临床信誉,但未披露其管理规模化医疗机构的经验。两者的结合是否有效,需要未来至少两到三个季度的经营数据来验证。在此之前,PrivaMedis 的扩张叙事仍停留在公司通稿的单方表述层面。
RecodeX 极客视:会员制医疗最容易被误解为“花钱买方便”,但 PrivaMedis 这次人事与投资绑定的真正看点,是一个以患者家属身份进入的经营者,能否在扩张中守住医生主导的照护关系。金额和轮次未披露,恰恰让交易的重心从资本规模转向了治理结构:当 CEO 同时是投资人,增长目标与临床自主权之间的张力,会比任何估值模型都更早决定这家诊所的命运。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。