
丹麦物业管理的“软件与服务分离”惯性,正在被一家成立不到一年的公司挑战
在哥本哈根,一栋商业物业的日常运转通常依赖两条互不相交的链条:一条是物业管理公司派遣的物业经理、技术员和客服人员,另一条是物业公司采购或自建的软件系统。业主面对的是服务商,服务商面对的是软件供应商,而租户面对的往往是两者之间的信息断层。这种“服务与软件分离”的结构在丹麦已经稳定存在多年,以至于它看起来更像行业规律,而非待解问题。
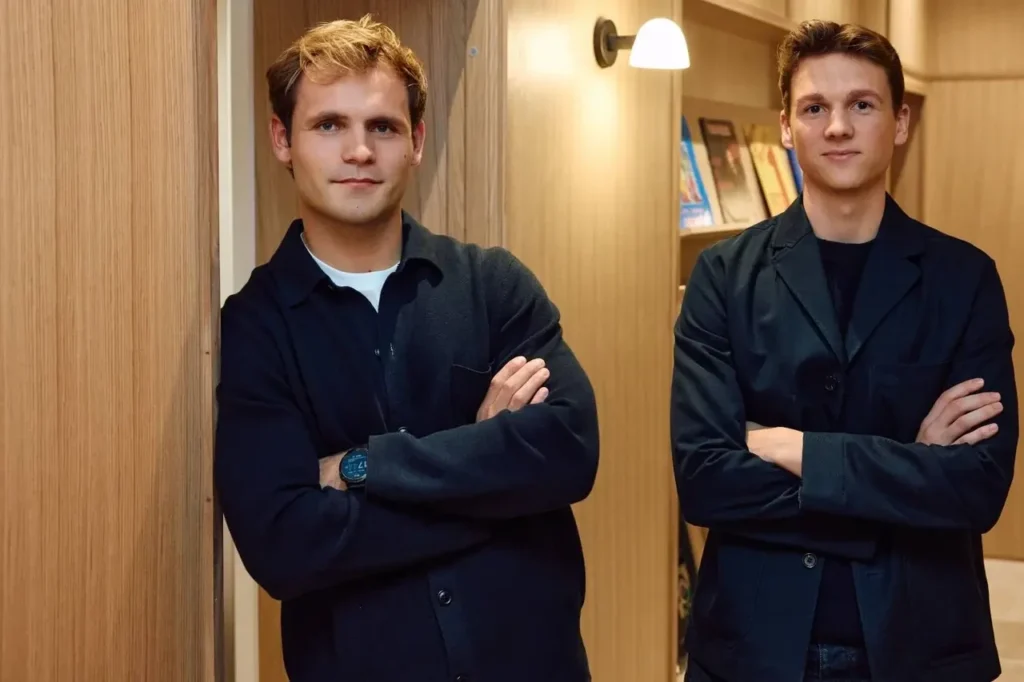
2026年10月27日,哥本哈根房产科技初创公司Cortas宣布完成147万欧元种子前轮融资,由北欧科技投资机构PSV Tech领投,JRNY Capital、丹麦出口与投资基金EIFO,以及丹麦金融科技公司Flatpay和电动汽车充电平台Spirii的创始人等科技企业家参投。Cortas试图打破的正是上述分离结构:它把物业管理服务和支撑软件放在同一家公司内部,自己开发工具,并用这些工具直接管理客户物业。传统上,物业管理公司向软件供应商购买或租用系统,软件公司则向多家物业公司销售同一套产品。Cortas的创始人Christian Pind Schmidt和Frederik Buchardt均来自丹麦主要房地产投资商Thylander Group。据EU-Startups报道,两人在Thylander Group期间直接接触了物业管理领域长期存在的碎片化系统和繁琐工作流。他们提出的替代方案不是向现有物业公司出售软件,而是让自己同时成为软件开发商和物业管理服务商。
| 字段 | 内容 |
|---|---|
| 公司 | Cortas |
| 轮次 | 种子前轮 |
| 金额 | 147万欧元 |
| 投资方 | PSV Tech(领投)、JRNY Capital、EIFO、Flatpay创始人、Spirii创始人 |
| 总部 | 哥本哈根 |
| 创始人 | Christian Pind Schmidt、Frederik Buchardt |
| 官网 | https://cortas.dk/ |
“AI原生”标签之下,Cortas实际主张的是选择性自动化而非全面AI化
Cortas在对外表述中自称AI原生,但创始团队对AI的边界给出了比标签本身更谨慎的描述。CEO Christian Pind Schmidt在EU-Startups的报道中表示:“我们不把使用AI本身视为一种战略。它是一项令人兴奋的技术,因为它让我们能够从根本上重新思考整个物业管理商业模式。但和其他任何技术一样,AI必须通过为客户创造真实价值来赢得自己的位置。”
COO Frederik Buchardt进一步区分了服务优先与技术优先的路径。他说:“我们不会从‘在哪里可以实施AI’开始。我们从‘如何提供最好的物业管理服务’开始。有时AI是正确的解决方案,其他时候则是传统自动化、更好的流程或熟练的人。重要的是结果,而不是我们能应用哪种技术。”
这意味着Cortas的产品逻辑并非将AI嵌入每一个流程,而是将行政任务自动化作为主要落点,把人力释放到需要判断、专业知识和关系维护的环节。据EU-Startups报道,公司称自2026年6月以来已建立新的运营模式和软件,并签约首批物业投资者客户;该说法尚无独立第三方验证。Cortas的产品尚未公开上线,官网截至报道时仍为即将上线页面。
从已披露信息看,Cortas的AI主张与当前欧洲房产科技领域常见的“在旧工作流上叠加聊天机器人”形成对比。Pind Schmidt在Øresund Startup News的报道中直接否定了这一路径:“我们不认为仅仅在旧工作流上放一个聊天机器人,物业管理就会发生根本性变化。机会在于重新思考工作本身在新的技术语境下如何组织和执行。在实践中,这意味着能够在内部构建软件,并每天测试新方法。”这一判断建立在两位创始人来自物业投资方一侧的经验之上,但公司尚未公开任何可被独立检验的产品界面、自动化流程实例或客户案例,因此“重新思考工作组织”目前仍停留在方法论层面。
把软件和服务装进同一家公司,Cortas赌的是产业链纵向整合的效率差
Cortas商业模式的核心不是软件授权费,而是用自研软件支撑自有物业管理服务。公司定位为服务优先的房产科技公司,收入逻辑更接近物业管理服务费,而非SaaS订阅。这与大多数房产科技创业公司形成差异:后者通常向物业管理公司或业主出售软件,而Cortas选择直接成为服务提供方。
这一模式的关键假设是:当软件开发和物业运营处于同一组织内部时,流程调整、数据反馈和工具迭代的周期会显著缩短。传统模式下,物业公司向外部软件供应商提出需求,供应商排期开发,双方在合同和交付节奏上反复博弈。Cortas的内部开发团队则可以在日常运营中直接修改工具。但这一假设的代价也很明显:公司必须同时承担软件开发和物业服务的双重成本,而传统物业公司只承担服务成本,软件成本由供应商分摊到多家客户。
从资本结构看,本轮147万欧元种子前轮融资的规模对同时支撑软件开发和物业运营来说并不宽裕。据EU-Startups报道,丹麦物业管理市场年规模在2.7亿欧元至4亿欧元之间,DEAS、Newest和CEJ三家成熟企业合计占市场三分之一以上。这些企业拥有现成的客户基础、运营团队和品牌认知,Cortas作为新进入者需要在服务质量和成本效率上同时证明自己。公司称全球物业管理市场超过4000亿欧元。上述市场数据来自公司或媒体报道,未经独立验证。
值得注意的另一个信息增量是投资方组合的结构。PSV Tech是一家投资北欧公司超过二十年的机构,其投资组合包括Lunar、Helloflow和Spektr。JRNY Capital和EIFO的参与可视为机构投资方的参与,而Flatpay和Spirii创始人的个人参投则带有明显的天使投资特征。Flatpay和Spirii分别来自金融科技和电动汽车充电领域,与物业管理没有直接产业协同。这意味着本轮投资逻辑更接近对创始团队和商业模式的早期押注,而非产业链资源的战略卡位。
丹麦市场的竞争格局:成熟玩家占据三分之一,Cortas的替代叙事尚未被验证
Cortas将丹麦作为首发市场,但这一市场的竞争结构对新进入者并不友好。如前所述的市场集中度意味着,DEAS、Newest和CEJ等成熟企业拥有长期积累的物业组合、运营流程和客户关系,其服务模式已经嵌入丹麦商业地产投资者的日常决策中。
Cortas的竞争叙事是成为“可信替代选择”。这一叙事的前提是现有玩家的服务体验存在可被利用的缺口。创始人来自Thylander Group的经历让他们对物业投资者一侧的痛点有直接认知,但公司尚未公开任何客户流失案例、服务对比数据或定价策略来证明其替代能力。首批物业投资者客户的签约是积极信号,但客户名称、合同规模和续约条款均未披露。
从产品状态看,Cortas官网仍为即将上线页面,这意味着潜在客户目前无法通过公开渠道了解其软件功能或服务流程。公司称已签约首批客户,这暗示销售可能通过创始人的行业网络完成,而非通过公开市场获客。如果这一推断成立,那么Cortas初期的客户获取效率将高度依赖两位创始人的个人关系,其可复制性有待观察。可核验的指标包括:首批客户是否属于大型物业投资者、合同期限与服务范围是否披露、以及公司物业管理团队的规模。
另一个需要关注的竞争维度是软件与服务的整合是否真的构成壁垒。丹麦市场上,大型物业公司如DEAS和CEJ本身也拥有内部系统和流程优化能力,只是它们不对外销售软件。Cortas的差异化不在于“有软件”,而在于“软件为服务而建”的迭代逻辑。但这一逻辑的成立需要时间验证:只有当Cortas的运营效率或客户体验显著优于使用外部软件的竞争对手时,纵向整合才从成本负担转化为竞争优势。
PSV Tech的投资逻辑押注团队而非产品,但“从第一天服务大型投资者”的野心与产品现实之间存在落差
PSV Tech投资经理Christian Dalsgaard在EU-Startups的报道中表示:“Cortas不会是唯一一家试图重新思考物业管理的公司。对我们来说重要的是,我们相信这个团队有成功的潜力。Christian和Frederik将巨大的驱动力和执行能力与来自物业投资者一侧的第一手经验结合在一起。他们拥有行业洞察力和正确的网络,能够实现从第一天起服务大型、高要求物业投资者的雄心。”
这段投资声明明确将投资逻辑锚定在团队背景和行业网络上,而非产品验证或市场牵引力。Dalsgaard的表述中“我们相信这个团队有成功的潜力”是投资方的判断,而非对Cortas业务数据的确认。从公开信息看,PSV Tech在本轮中看到的信号包括:两位创始人来自Thylander Group的行业经验、公司自6月以来签约首批客户、以及团队对AI应用的克制态度。
但“从第一天起服务大型、高要求物业投资者”的表述与公司当前的产品状态之间存在明显落差。大型物业投资者通常要求服务商具备成熟的操作流程、合规能力和应急响应机制,而这些能力在成立不到一年的公司中难以被外部验证。Cortas未披露其首批客户是否属于“大型物业投资者”,也未披露服务合同的范围和期限。如果首批客户是规模较小的投资者或创始人网络内的关系客户,那么“服务大型投资者”的定位仍是一个待验证假设。
从资金用途看,公司计划将本轮资金用于进一步开发技术平台、扩充团队,并将Cortas定位为丹麦物业管理市场现有主导企业的可信替代选择。147万欧元的种子前轮资金在丹麦的运营成本环境下可支撑的运营时间取决于招聘节奏和开发投入,公司未披露资金消耗率,因此无法判断这笔资金能否支撑到产品公开上线并实现可重复的客户获取。
147万欧元与160万美元的报道差异,暴露了早期公司信息透明度的边界
在Cortas本轮融资的公开报道中,存在一个值得注意的金额差异。EU-Startups、The SaaS News、Konsulteer、Øresund Startup News和Fundz等多数来源报道的金额为147万欧元,而Signalbase报道称Cortas融资160万美元。两个数字的币种和金额均不同,来源未说明换算关系或统计口径。需要指出的是,Signalbase同一页面下方也引用了EU-Startups的147万欧元报道,因此该差异更接近数据平台条目与原始报道之间的口径差异,而非两个独立信源之间的冲突。
由于公开渠道未见公司发布的融资公告或澄清,目前无法确认哪一数字更接近实际交易结构。RecodeX在本文中采用多数来源一致报道的147万欧元作为融资总额,同时保留对Signalbase报道差异的提示。
这一细节本身并不改变Cortas融资的基本事实,但它提醒读者:早期公司的融资信息往往依赖媒体报道而非公司直接披露,不同数据平台之间的口径差异可能反映交易结构的复杂性,也可能只是信息传递过程中的误差。
风险不在AI叙事,而在服务交付能力能否在资金耗尽前被证明
Cortas面临的核心风险不是技术路线选择,而是时间窗口。公司成立于2026年,产品尚未公开上线,首批客户信息未披露,融资规模为种子前轮。Cortas需要在资金耗尽前证明其纵向整合模式能够带来可量化的服务效率提升或成本优势,否则下一轮融资将面临更大的说服成本。
公司对AI的克制态度在叙事层面是加分项,但在商业验证层面并不直接转化为竞争优势。选择性自动化行政任务是一个合理的产品方向,但物业管理中的行政任务——如租金催收、维修工单、租户沟通、财务报表——在丹麦市场上已有多种软件解决方案。Cortas的差异化不在于“自动化行政任务”本身,而在于“同一家公司既做软件又做服务”的组织模式。这一模式的验证路径是:Cortas能否以低于传统物业公司的运营成本,提供同等或更高的服务质量。目前公司未披露任何运营成本、服务定价或效率指标,因此这一验证路径的起点尚未建立。
从产业链角度看,Cortas的纵向整合模式还面临一个结构性张力:如果软件和服务必须捆绑在同一公司内部,那么公司的扩张速度将受限于物业管理团队的招聘和培训能力。相比之下,纯软件公司可以以较低的边际成本向大量客户销售产品。Cortas选择服务优先,意味着每一份新合同都对应着实际的人力投入和运营责任。这种模式在服务质量上可能更可控,但在规模化速度上天然慢于软件授权模式。公司未披露其物业管理团队的规模或招聘计划,因此无法评估其服务交付能力的上限。
另一个待验证假设是丹麦市场的天花板。公司估计丹麦物业管理市场年规模在2.7亿欧元至4亿欧元之间,这一区间的宽度本身说明数据精度有限。即使Cortas能够在丹麦市场获得个位数百分比的份额,其收入规模也相对有限。公司称全球物业管理市场超过4000亿欧元,但这一数字来自公司单方披露,且全球市场与丹麦首发市场之间的扩张路径尚未被讨论。Cortas未披露任何关于从丹麦向其他北欧国家或欧洲市场扩张的计划或时间表。
验证边界与可复核指标
本文所依据的核心融资信息来自EU-Startups的独家报道,并由The SaaS News、Konsulteer、Øresund Startup News和Fundz等来源交叉印证。Cortas的融资总额、投资方构成和创始人背景均有多个来源支持,但以下关键指标尚未公开,构成当前信息边界:首批客户名称、合同期限与服务范围;公司物业管理团队规模与招聘计划;融资后估值与资金消耗率;产品公开上线时间表;以及Signalbase报道的160万美元与147万欧元之间的口径差异说明。上述缺口意味着Cortas的“已签约首批客户”和“服务大型投资者”定位目前仍属公司单方表述,尚无独立第三方验证其实际交付状态或合同规模。
RecodeX 极客视:Cortas的融资故事在丹麦房产科技圈并不算大,但它的模式选择提出了一个被忽视的问题:当软件和服务被拆成两个行业时,谁在为中间的效率损耗买单?Cortas的答案是“我们来做那个买单的人,然后通过整合把损耗拿回来”。这个逻辑在纸面上成立,但147万欧元能支撑多久、首批客户能否转化为可复制的服务能力,才是决定它是否只是又一个“AI原生”标签的关键。可复核的续约风险指标是:首批客户合同期限与服务范围是否披露,以及公司是否披露续约条款。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。