
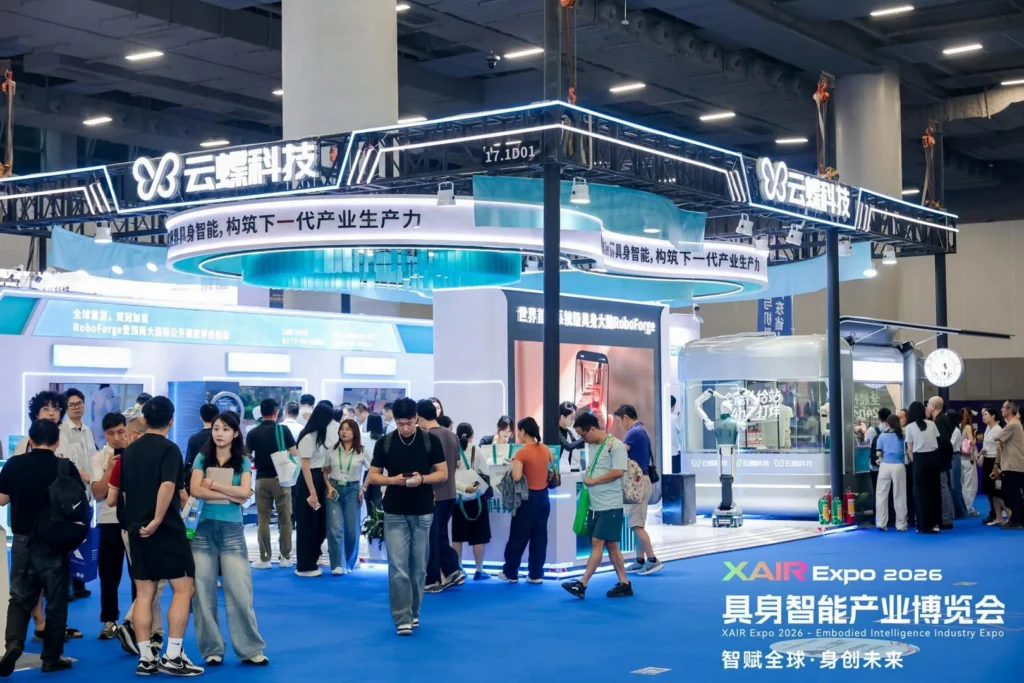
| 公司 | 云蝶科技 |
|---|---|
| 融资轮次 | B+轮 |
| 融资金额 | 数亿元 |
| 投资方 | StellarS Capital、亚洲联合基建(00711.HK)、长浙投资 |
| 总部 | 广州 |
| 创始人 | 田雪松 |
| 官网 | https://www.cloudbutterfly.com.cn/ |
用“环境增强”绕开通用机器人最难的那段路
云蝶科技的技术叙事建立在一个相当具体的现场约束上:机器人能力尚有边界时,不必要求它独立完成所有动作,而可以把电梯、门禁、摄像头和业务系统纳入任务体系,由机器人、环境与人共同完成工作。这就是公司所称的具身环境智能EEI。公司通稿称,云蝶科技与北京大学联合提出全球首个具身环境智能(EEI)范式,该表述为公司口径,尚无独立验证。
这条路线直接对应酒店送物、医疗导诊、药房作业、物业与园区运维等场景。一次酒店送物需要读取工单、调用电梯和门禁、抵达房间后确认任务结果;医疗和园区场景涉及的系统更多,现场变化也更频繁。这意味着,云蝶科技的产品价值不仅取决于机器人本体的算法和硬件,还取决于现场环境设备的可接入程度、接口标准化水平以及业务系统是否愿意开放必要权限。
产品因此被分成两层。RoboForge系统级具身大脑负责任务拆解、规划、技能调用和异常恢复,WING任务型本体进入现场执行。据公司通稿,RoboForge由云蝶科技和新加坡南洋理工大学联合发布,已在EmbodiedBench与LaRA两项国际权威公开基准评测中全球登顶,并具备跨场景、跨任务、跨本体的迁移能力,上述表述均为公司口径,评测版本、榜单口径与具体得分未披露,尚待独立验证。
搜狐转载稿称,RoboForge在Embodied Bench国际基准评测中取得全球第一,具备跨场景、跨任务、跨本体、跨模型的迁移能力;该表述尚无独立验证。两个来源对评测名称、能力范围和“第一”的表述并不完全一致,这本身就说明,在缺乏具体榜单、版本和得分的情况下,外部很难判断这些排名对应的实际任务难度和可比范围。如果评测版本不同,或者对比模型集合不同,“全球登顶”的商业含义可能差异很大。
据公司通稿,WING任务型本体家族覆盖上述垂直场景。从产品命名和场景描述看,云蝶试图用不同本体形态匹配不同岗位,而不是用一台通用机器人覆盖所有任务。这种做法的好处是降低单点技术难度,代价是产品线更分散,每个场景都需要单独定义岗位、打通接口并训练技能。
RaaS不是订阅制改名,而是把交付责任留在自己手里
云蝶科技推行RaaS(机器人即服务),将机器人、场景部署、任务技能和持续运维整合为服务。公司通稿称,云蝶以任务成功率、人工接管率、故障恢复时间和单位任务成本检验交付质量。这四项指标比“出货量”或“部署台数”更接近客户实际感受,但也更难在融资稿里呈现为陡峭的增长曲线。
公司通稿称,过去几年云蝶科技服务了数千家政企客户并已实现持续盈利,该表述尚无独立验证。这里存在一个关键缺口:公司未披露具体客户数量、收入或利润口径,也未说明“持续盈利”对应的是哪个会计期间、是否包含政府补贴或一次性项目收入。对于一家以RaaS为主打模式的公司,更值得关注的指标是续约率、经常性收入占比和单位经济模型,但这些数据在本次来源中均未披露。如果“数千家政企客户”中相当比例来自一次性项目或短期试点,那么客户数量对RaaS模式的证明力就会明显减弱;验证方法是公司披露付费客户与试用客户、一次性项目客户与持续服务客户的区分口径。
亚洲联合基建董事局主席彭一庭在公司通稿中表示,希望结合自身在建筑工程、基建施工及设施管理方面的场景,与云蝶合作推动具身智能在工地及日常运营中落地。彭一庭还称,凭借亚洲联合基建的运营经验,可为云蝶提供实际应用场景与市场拓展机会,这次投资是双方在设施管理及城市日常运营服务长期协作的开始。这段引语把产业投资方的逻辑说得很清楚:它不只是财务出资,更希望把云蝶的机器人放进自己的工地和运营场景。
但场景协同能否转化为实际订单,仍是一个待验证问题。建筑工程和设施管理场景与云蝶现有的酒店、物业、医疗康养场景存在明显差异:工地环境更开放、粉尘和振动更多、网络条件更不稳定,任务也更非结构化。云蝶的EEI路线依赖电梯、门禁、摄像头和业务系统接入,在新建或改造项目中或许可行,但在存量工地和临时设施中,环境设备本身可能并不具备可接入条件。亚洲联合基建的场景资源能否降低云蝶进入工地场景的成本,目前没有具体项目或合同数据支持。产业投资方的场景入口,只有在转化为具体服务合同、交付节点和运行指标后,才能被视作真正的商业协同。
一个纽约AI基金,为什么把“斜率”和“曲率”押在广州公司上
投资界报道称,StellarS Capital总部位于纽约,由Mao Zhang创立于2017年,截至2026年7月管理资产约150亿美元,上述数据未见独立第三方核证。投资界报道提到,字节跳动、OpenAI、Anthropic等公司背后都有StellarS Capital的手笔,该说法未见独立第三方核证。投资界报道称,在StellarS Capital的投资方法论中,收入、估值和客户数量只是公司在某个时点的位置,斜率衡量这些指标变化的速度,曲率观察增长是在加快还是放缓。
StellarS Capital创始合伙人Mao Zhang在公司通稿中表示,看好云蝶科技以环境增强技术路线为核心,依托系统级具身大脑构建“智能复利”的增长路径。他的原话是:“现场任务持续产生成功、失败与接管数据,数据用于改善系统,提升后的能力再服务更多场景。随着这一循环持续运转,我们期待云蝶将这些积累沉淀为可复用的技能和系统能力,在扩大部署的同时降低新增项目的交付成本,以客户的持续使用、复购和应用拓展,形成技术进步与商业增长相互促进的循环。”
这段引语值得拆开看。Mao Zhang所说的“智能复利”,本质上是把现场运行数据当作一种资产:每完成一个项目,是否能为下一个项目留下可复用的技能、接口和异常处理经验。如果答案是肯定的,那么新增项目的交付成本应该边际下降;如果每个项目都需要重新适配,那么公司只是在增加项目数量,而不是形成规模能力。对具身智能公司而言,这种复利比软件公司更难实现,因为物理场景的差异、设备接口的非标准化和现场环境的不可控,都可能让上一个项目积累的经验无法直接迁移到下一个项目。
从已披露信息看,云蝶确实在做一些可能产生复利的动作。公司通稿称,云蝶已与北京大学、华南理工大学和大湾区大学等高校建立联合实验室,并全力推进北大×云蝶技术创新中心和广州海珠真实世界实验场建设。公司通稿称,云蝶与云迹科技、领益智造、技象科技等伙伴深化产业协同。其中,与技象科技的合作被描述为面向地下管廊、配电房、矿山等弱信号、强遮挡场景提升连接可靠性,该合作内容为公司口径,尚无独立验证;能否迁移到工地场景,尚待披露具体项目验证。
但这些动作距离“可复用技能降低边际交付成本”还有相当距离。联合实验室和实验场建设属于研发投入,不直接产生收入;产业协同是否已经转化为联合交付项目、是否带来可量化的成本下降,本次来源均未披露。如果云蝶的RaaS合同确实按上述四项交付指标结算,那么这些指标的历史变化趋势,才是判断“智能复利”是否成立的最直接证据。但公司未公布任何一期指标数据,因此这一判断暂时无法被证实或证伪。
投资方名单出现分歧,图灵量子是否参与仍无统一口径
本轮投资方名单在不同来源间存在差异。投资界、搜狐、腾讯新闻、亿欧和36氪的报道均发布于2026年10月14日,处于同一时间窗口内,无法据此判断名单差异是否源于交割批次不同。其中,投资界列出StellarS Capital、亚洲联合基建(00711.HK)、长浙投资等机构和个人;搜狐列出StellarS Capital、亚洲联合基建(00711.HK)、长浙投资等机构及个人;腾讯新闻列出StellarS Capital、亚洲联合基建(00711.HK)、长浙投资等知名机构和个人;亿欧列出StellarS Capital、亚洲联合基建、长浙投资等机构及个人;36氪报道另列入图灵量子。公司通稿所列投资方名单中未见图灵量子。
这种差异可能源于交易结构:B+轮系列融资可能包含多个交割批次,不同来源获取信息的时间点不同;也可能是个别来源将关联基金、跟投方或后续轮次混入同一笔交易。无论原因如何,目前没有统一确认的完整投资方名单。对于读者而言,这意味着在引用本轮资方时,需要明确标注来源口径,而不能把“图灵量子参与本轮”当作已确认事实。如果图灵量子确实参与其中,它可能代表另一种产业或技术协同逻辑;但在来源未统一之前,这一判断只能停留在假设层面。
本轮融资的首次公开宣布或完成日期未在来源中披露,后续需以公司公告或监管文件为准。所附公司通稿未披露本轮交割安排、业绩对赌或分期到账条款。若后续披露显示资金分批到账,则实际可动用现金可能低于“数亿元”;目前来源未披露到账安排。
StellarS Capital提供的是长期资本和AI投资组合背书,亚洲联合基建提供的是潜在场景入口和运营经验。但产业投资方的场景资源能否转化为可计量的订单,取决于双方后续是否签署具体服务合同,而不是投资协议本身。投资协议只能证明资本愿意进入,不能证明客户愿意为持续服务付费。
从“会展示”到“能工作”,中间隔着多少未披露指标
田雪松在公司通稿中把本轮融资后的目标概括为“加速机器人从‘会展示’走向‘能工作’”。这句话本身也点出了具身智能行业当前的核心矛盾:展示能力与工作能力之间的差距,往往比外界想象得更大。一台机器人可以在演示视频中完成送物、导诊或巡检,但进入真实岗位后,它需要面对网络波动、设备协议不兼容、临时障碍物、客户操作不规范和任务边界模糊等问题。这些问题不会体现在演示视频里,却会直接反映在任务成功率、人工接管率和故障恢复时间上。
云蝶科技选择用EEI路线降低对机器人本体的要求,把一部分能力外置到环境中。这种路线在酒店、物业、医疗康养等相对封闭、可改造的场景中可能更容易落地,因为电梯、门禁和业务系统相对标准化,现场改造的可行性和成本也更可控。但这也意味着,云蝶的交付能力不仅取决于自身技术,还取决于客户现场的基础设施条件。如果客户不愿意开放业务系统,或者现场设备过于老旧,EEI的“环境增强”效果就会打折扣。
从产品结构看,RoboForge与WING的分层设计,理论上可以让系统级大脑在不同本体之间迁移,从而降低新增场景的边际成本。但公司通稿中关于“跨场景、跨任务、跨本体迁移能力”的表述,目前只有评测排名作为间接支撑,尚未披露具体迁移案例或成本数据。跨本体迁移是否真的能在酒店、医疗、药房、物业和园区之间复用,还是每个场景仍需要大量定制开发,这是判断云蝶能否形成规模能力的关键问题。如果迁移能力只停留在评测层面,而实际交付仍以项目制为主,那么“智能复利”的兑现周期可能比投资人预期的更长。
另一个值得关注的问题是,云蝶科技的业务范围并不局限于具身智能。公司通稿称,云蝶科技是一家以大模型和智能体技术为核心的人工智能公司,业务涵盖数字智能与具身智能。这意味着,本轮融资所对应的收入、客户和盈利数据,可能并不全部来自机器人业务。如果“数千家政企客户”和“持续盈利”中包含大量数字智能业务,那么这些数据对具身智能业务质量的证明力就需要重新评估。公司未披露具身智能业务在总收入中的占比,也未披露RaaS合同的续约率和经常性收入占比,这使得外部很难判断机器人业务本身是否已经跑通。
验证边界与可复核指标
本项目最需要警惕的是公司口径与独立验证之间的落差。公司通稿中的“全球首个具身环境智能范式”“全球登顶”“数千家政企客户”“持续盈利”等表述,以及投资界报道和搜狐转载稿中引用的同类表述,目前均未见独立第三方验证。其中,评测排名类表述还涉及评测版本、榜单口径和具体得分未披露的问题;客户数量和盈利表述则涉及统计口径、会计期间和收入确认方式未披露的问题。
具体而言,EmbodiedBench与LaRA两项评测的“全球登顶”来自公司通稿,但公司未说明评测使用的是哪个版本、对比了哪些模型、得分差距有多大。数千家政企客户未区分付费客户与试用客户、一次性项目客户与持续服务客户。持续盈利未披露利润规模、是否包含政府补贴或资产处置收益。这些缺口不意味着相关事实不存在,但意味着外部无法在现有信息基础上对公司经营质量作出独立判断。对于一家以RaaS模式融资的公司,最关键的验证材料不是客户总数,而是续约率、经常性收入占比、单位任务成本变化趋势和故障恢复时间的历史数据。
本轮融资金额、币种、轮次和投资方名单需以公司公告或监管文件为准。在此基础上,最值得跟踪的两个可核验指标是:第一,公司是否披露RaaS合同的续约率、经常性收入占比和单位任务成本变化趋势;第二,亚洲联合基建是否与云蝶签署具体场景服务合同,以及工地场景的首次交付时间、任务类型和运行指标。如果这两项数据在后续披露中出现,将比任何“全球登顶”或“数千家客户”的表述更能说明RaaS模式是否真的改变了云蝶的收入斜率。反之,如果公司继续以评测排名和客户总数作为主要披露口径,而回避单位经济模型和续约数据,那么市场对其“智能复利”叙事的折扣可能进一步扩大。
RecodeX 极客视:云蝶科技这轮融资的真正看点,不是又一家具身智能公司拿到了数亿元,而是一份把“任务成功率、人工接管率、故障恢复时间和单位任务成本”写进交付标准的RaaS合同,能否在工地和设施管理场景中跑通。如果亚洲联合基建的场景入口能转化为可计量的持续服务订单,并且云蝶能证明每新增一个项目确实在降低边际交付成本,那么“智能复利”就不只是投资人的话术;如果这些指标继续停留在公司通稿里,这轮融资就仍然只是一次漂亮的资本结构重组。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。