
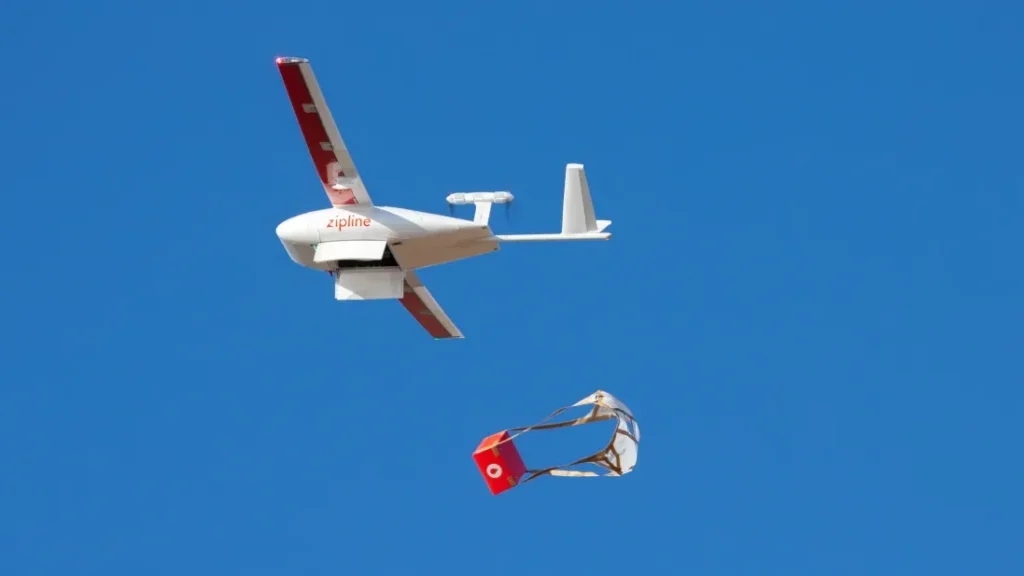
2026年11月5日,Zipline宣布完成15亿美元融资,投后估值215亿美元。同一份公告里,沃尔玛同意新增300个无人机配送站点,Uber则把2029年的合作目标定在每日100万单。三个数字放在一起,指向同一个问题:一家从卢旺达运血起家的无人机公司,能不能把达拉斯-沃斯堡单城百万单的密度,复制成一张真正覆盖全美的配送网络。
这不是无人机行业第一次讲规模化的故事。过去十年,资本反复押注“最后一公里”的空中化,但多数公司停在试点、演示或单城运营。Zipline的不同之处在于,它已经跑出了可被讨论的运营数据:公司通稿称,2026年仅在达拉斯-沃斯堡都会区就完成超过100万单配送,10月中位订单在结账后19分钟送达,而传统配送为30分钟以上。现在的问题是,这些数据能否在300个新站点、更复杂的空域和更重的订单结构中被复制。
本轮融资由Paradigm、WCM Investment Management和Layer Global领投,Valor Equity Partners、Fidelity Management & Research Company、Uber、Tiger Global、J.P. Morgan、ARK Invest和Salesforce Ventures参投。值得注意的是,Uber既是投资方,也是Zipline的商业合作伙伴;沃尔玛没有出现在投资方名单中,但它的300个新增站点构成了本轮故事里最具体的扩张承诺。
| 字段 | 内容 |
|---|---|
| 公司 | Zipline |
| 轮次 | 未披露 |
| 金额 | 15亿美元 |
| 投资方 | Paradigm、WCM Investment Management、Layer Global领投;Valor Equity Partners、Fidelity Management & Research Company、Uber、Tiger Global、J.P. Morgan、ARK Invest、Salesforce Ventures参投 |
| 总部 | 美国加州南旧金山 |
| 创始人 | 未披露 |
| 官网 | https://www.zipline.com/ |
沃尔玛的300个站点,是订单还是框架协议
本轮融资最实质的商业信息,不是15亿美元,而是沃尔玛的新协议。据TechCrunch报道,Zipline与沃尔玛达成新的全国多年协议,将新增300个无人机配送站点;双方目前有21个活跃站点。从21到300,是超过14倍的站点扩张。公司通稿的表述是“正在合作启动300个新增站点”,并称“有进一步增长的潜力”。
这里需要区分两层含义。300个站点是协议框架下的规划数量,不等于已经建成或即将同时投运的站点。Zipline没有披露新增站点的时间表、地理分布或建设节奏。TechCrunch的报道同样只确认了协议的存在和站点数量目标,没有给出交付期限。对于一张依赖物理基础设施的网络而言,站点数量增长与订单密度增长之间还存在一个执行缺口:站点建好了,商户是否接入、消费者是否下单、单站订单量能否覆盖运营成本,都是后续变量。
沃尔玛与Zipline的合作可以追溯到2021年。五年的合作历史降低了双方磨合的不确定性,但300个站点的规模跃升,意味着Zipline需要同时解决制造产能、空域审批、地面基础设施和本地运营团队的问题。公司通稿称,本轮资金将用于扩建美国制造设施和扩大招聘。这从侧面印证了扩张的物理约束:无人机配送网络的瓶颈不只是软件或算法,还包括飞行器的产能和站点运营人力。
达拉斯-沃斯堡的百万单,是一个什么口径
公司通稿称,2026年达拉斯-沃斯堡都会区年内配送超过100万单。这是Zipline目前最核心的规模化证据。10月中位订单在结账后19分钟送达,传统配送为30分钟以上;备餐快的餐厅更快,中位烘焙订单在结账后10分钟送达。
这些数据全部来自公司通稿,尚无独立第三方验证。更关键的是口径问题:100万单是2026年1月1日至公告日的累计配送量,还是滚动12个月的数据,公告没有说明。中位送达时间的比较基准——“传统配送30分钟以上”——也没有给出数据来源或样本范围。19分钟与30分钟以上的差距,取决于比较的是同城同距离订单,还是包含了更长距离的地面配送订单。
餐厅收入数据同样需要放在口径下理解。公司通稿称,一批合作最久的餐厅在3月至10月间,Zipline占其配送收入份额从10.8%升至34.9%,这些餐厅配送GMV增长26%,其中80%的增量来自Zipline订单。这批餐厅的数量、类型和地理分布均未披露。“合作最久的餐厅”本身就是一个选择性样本:它们更早接入Zipline,运营磨合更充分,也更有动力配合数据披露。这个样本能否代表未来300个站点里新接入商户的表现,是未知的。
不过,有一个数据点值得注意:公司通稿称Zipline订单是增量的,并未减少其他平台的订单需求。如果这一说法成立,意味着无人机配送在达拉斯-沃斯堡创造的是新的配送需求,而非简单从DoorDash或Uber Eats转移份额。但这一结论同样依赖公司单方披露,且没有给出对照组或统计方法。
从卢旺达到达拉斯:两条产品线支撑的混合网络
Zipline的产品体系分为两条线。据TechCrunch报道,Platform 2无人机用于到家配送,设计载重至多8磅、覆盖10英里半径;Platform 1无人机用于企业、商业和政府的长距离配送,往返可达120英里。两条产品线对应两种完全不同的运营逻辑:Platform 2服务高密度城市配送,追求频次和时效;Platform 1服务低密度长距离场景,追求覆盖半径和可靠性。
这种双线结构源于Zipline的历史路径。公司2014年成立,起家于非洲,最初在卢旺达用自主无人机运送血液,后扩展至加纳和尼日利亚。2020年在美国北卡罗来纳州为Novant Health运送医疗物资,2021年与沃尔玛达成合作,2022年获得FAA Part 135航空承运人认证。非洲的医疗配送验证了长距离、低密度场景的可行性,美国的零售配送则考验高密度、高频次场景的经济性。
公司通稿称,Zipline累计飞行1.5亿商业自主英里且无安全事故,长距离医疗配送每年帮助挽救超过1.4万人。科特迪瓦全国网络预计服务超过2200家医疗机构和1200万人。这些数字来自公司单方披露,但其医疗配送业务在非洲的运营历史超过十年,属于相对可追溯的长期记录。
声学升级是Zipline近期技术叙事的一部分。公司通稿称,其推出的“声优化动态飞行”是行业首个声学升级,基于内部建模,可使单次飞行的整体噪声暴露降低68%、峰值音量降低24%,平均飞行时间缩短53秒、单次飞行能耗降低21%。Unite.AI的报道补充了技术细节:系统使用天气传感器测量起飞时的实时风速,结合定制声学模型选择更安静的过渡路径;固定翼设计使无人机在达到巡航速度和高度后可以关闭除一个外的所有电机。
需要明确的是,68%和24%的降噪数据来自公司内部建模,不是独立实测。Unite.AI标注其文章由AI生成并经编辑审核,数据源仍是公司口径。声学性能对居民区扩张至关重要——无人机配送进入社区的最大阻力之一就是噪声投诉——但建模数据与真实社区环境中的感知噪声之间还有距离。
215亿美元估值:十个月近三倍的定价逻辑
本轮215亿美元的投后估值,较2026年1月的76亿美元上涨约183%。Reuters的报道用了“近三倍”的表述,时间跨度约10个月。2026年9月Bloomberg曾报道Zipline在洽谈约10亿美元融资、估值约200亿美元;最终落地的数字是15亿美元和215亿美元,比谈判阶段高出不少。
投资方的构成值得拆解。Paradigm以加密投资闻名,其联合创始人Matt Huang在通稿中称Zipline是“全球最大的自主机器人公司之一”。WCM Investment Management和Layer Global是相对传统的成长型投资机构。Uber的参与具有战略投资属性,因为它同时是Zipline的合作伙伴。Fidelity、Tiger Global、J.P. Morgan和ARK Invest的参与,则带有后期Pre-IPO轮的典型特征。
但本轮融资的轮次名称未披露。这是一个不寻常的信号。通常到了215亿美元估值的阶段,公司会明确标注Series F或G轮,以便市场理解其股权结构的演进。轮次未披露可能意味着本轮包含多种金融工具,或者公司有意模糊股权与债务的边界。来源材料没有给出股权与债务的分项数据,也没有披露是否有二级交易或老股转让的成分。
Paradigm的Matt Huang在通稿中表示,Zipline“以规模、安全性和魔法般的用户体验运营”。WCM的Alan Tu称Zipline“在电商和食品配送领域代表了用户体验的代际改善”。Layer Global的Anton Levy则强调“机会是触达数百万更多人”。这些是投资方的判断,不是独立验证。它们反映了资本对无人机配送从试点走向主流的预期,但这个预期需要300个站点和Uber每日100万单的目标来兑现。
Uber的每日100万单:一个2029年的规划性目标
公司通稿称,Uber目标到2029年与Zipline实现每日100万单配送。这个数字的野心程度需要放在行业背景下理解。美国餐饮配送市场的日订单量在数百万单级别,每日100万单意味着Zipline-Uber的组合要占据相当可观的市场份额。
但这是一个规划性目标,不是合同承诺。来源材料没有披露Uber与Zipline之间的具体商业条款、分成比例或最低单量保证。Uber既是投资方又是合作方,这种双重身份可能强化双方的协同,也可能模糊商业谈判的边界。Uber没有在本轮公告中单独发表声明,其参与投资的事实来自公司通稿的投资方名单。
从Zipline当前的数据看,达拉斯-沃斯堡全年100万单,日均约2700单。要达到Uber合作下的每日100万单,需要约370倍的量级增长。即使考虑300个沃尔玛站点和其他商户的接入,这个目标也需要在站点密度、单站产出和消费者习惯上同时实现数量级的突破。公司通稿没有给出从当前单量到2029年目标的中间路径或年度里程碑。
资金用途与制造产能:全美网络的真约束
公司通稿称,本轮资金将用于扩建美国制造设施、扩大招聘,建设覆盖全美的无人机配送网络。这个表述本身说明,Zipline的扩张瓶颈在物理层:飞行器需要在美国本土制造,站点需要人来运营和维护,空域审批需要逐个市场推进。
Zipline没有披露现有制造产能、扩建后的目标产能或单位飞行器成本。也没有披露300个沃尔玛站点需要多少架飞行器、多少名运营人员。这些数据缺口使得外部难以评估15亿美元是否足以支撑全美网络的资本开支。无人机配送网络的资本密集度,取决于飞行器成本、站点建设成本和维护成本的结构。如果单站投入较高,300个站点的建设可能消耗掉本轮融资的相当部分。
美国制造的选址也值得关注。Zipline总部位于加州南旧金山,但制造设施的扩建地点未披露。无人机属于高度监管的航空产品,FAA的适航和运营审批与制造地点、质量控制体系密切相关。在美国本土扩建制造,既是供应链安全的考量,也可能与FAA的合规要求有关。
竞争格局中的位置:没有直接对手,但有替代方案
来源材料没有列出Zipline的直接竞争对手。这是一个值得注意的空白。美国无人机配送赛道经过多年洗牌,Amazon Prime Air、Wing(Alphabet旗下)和曾经的DroneUp等玩家仍在运营,但规模和密度与Zipline在达拉斯-沃斯堡的表现不在同一量级。Zipline公司通稿称其累计商业配送超过200万单(2026年1月数据),并称“超过该领域所有其他公司的总和”。这一说法来自公司单方披露,但公开市场上确实缺乏同等规模的无人机配送运营商。
更现实的竞争来自地面配送。Zipline公司通稿称,美国餐厅订单中仅5%为配送订单,且受成本与通行时间限制通常局限于门店数英里范围内。这意味着Zipline的竞争对手不只是其他无人机公司,更是DoorDash、Uber Eats和传统地面物流。19分钟对30分钟以上的时效优势,在短距离订单中可能被地面配送的成本优势抵消。无人机配送的经济性,取决于单均成本能否在规模化后降到与地面配送相当或更低的水平。Zipline没有披露单均配送成本或定价策略。
Wonder的案例提供了另一种可能性。公司通稿称,Wonder正在建设专门为Zipline优化的新店面和厨房。如果商户愿意为无人机配送调整选址和厨房设计,说明Zipline的网络效应开始影响商户的物理资产决策。但Wonder的规模和在Zipline订单中的占比均未披露。
待验证的假设:从单城密度到全网复制的鸿沟
Zipline本轮融资的核心叙事,是达拉斯-沃斯堡的运营数据证明了无人机配送的规模化可行性,接下来要做的就是把模型复制到全美。这个叙事有三个待验证的假设。
第一,达拉斯-沃斯堡的密度是否可复制。达拉斯-沃斯堡是美国增长最快的大都会区之一,郊区化程度高、空域相对宽松、天气条件有利于飞行。300个新站点的地理分布未披露,如果其中相当部分位于空域更复杂、天气更恶劣或人口密度更高的地区,单站产出和运营成本可能与达拉斯-沃斯堡显著不同。
第二,餐厅收入增长的样本是否具有代表性。10.8%到34.9%的收入份额跃升,来自“合作最久的餐厅”。这些商户经过了较长时间的运营磨合,其数据可能代表的是成熟站点的上限,而非新站点的平均水平。如果新接入商户的Zipline收入份额爬坡更慢,300个站点的整体经济性会低于达拉斯-沃斯堡的样本表现。
第三,制造和招聘的节奏能否匹配站点扩张。公司通稿没有给出制造产能和招聘的具体数字。无人机配送网络的扩张是物理扩张,不是软件扩张。每一架飞行器都需要制造、测试和适航认证,每一个站点都需要运营人员、维护能力和空域协调。如果制造或招聘滞后,300个站点的协议可能在实际执行中拉长周期。
从已披露的信息看,Zipline拥有真实的运营历史、可讨论的规模化数据,以及沃尔玛和Uber两个重量级商业伙伴。但215亿美元的估值,已经计入了相当程度的成功预期。Reuters指出估值在约10个月内近三倍增长,这种速度意味着市场对无人机配送从试点走向主流的信心在快速升温。信心的兑现,需要300个站点从协议变成运营,需要达拉斯-沃斯堡的百万单在更多城市被复制,需要Uber的每日100万单目标从规划变成可追踪的季度数据。在这些发生之前,Zipline的215亿美元估值,仍然建立在一个单城样本和一组公司披露的数据之上。
RecodeX 极客视:Zipline的真正考验不是能否在达拉斯-沃斯堡跑出百万单,而是能否把单城密度拆解成可复制的站点经济模型。300个沃尔玛站点和Uber的2029年目标,给了这个故事一个明确的验证路径;但轮次未披露、口径未独立核验、制造产能未量化,意味着市场还需要更多可追踪的中间数据,才能判断215亿美元买到的是一张网络,还是一个关于网络的承诺。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。