
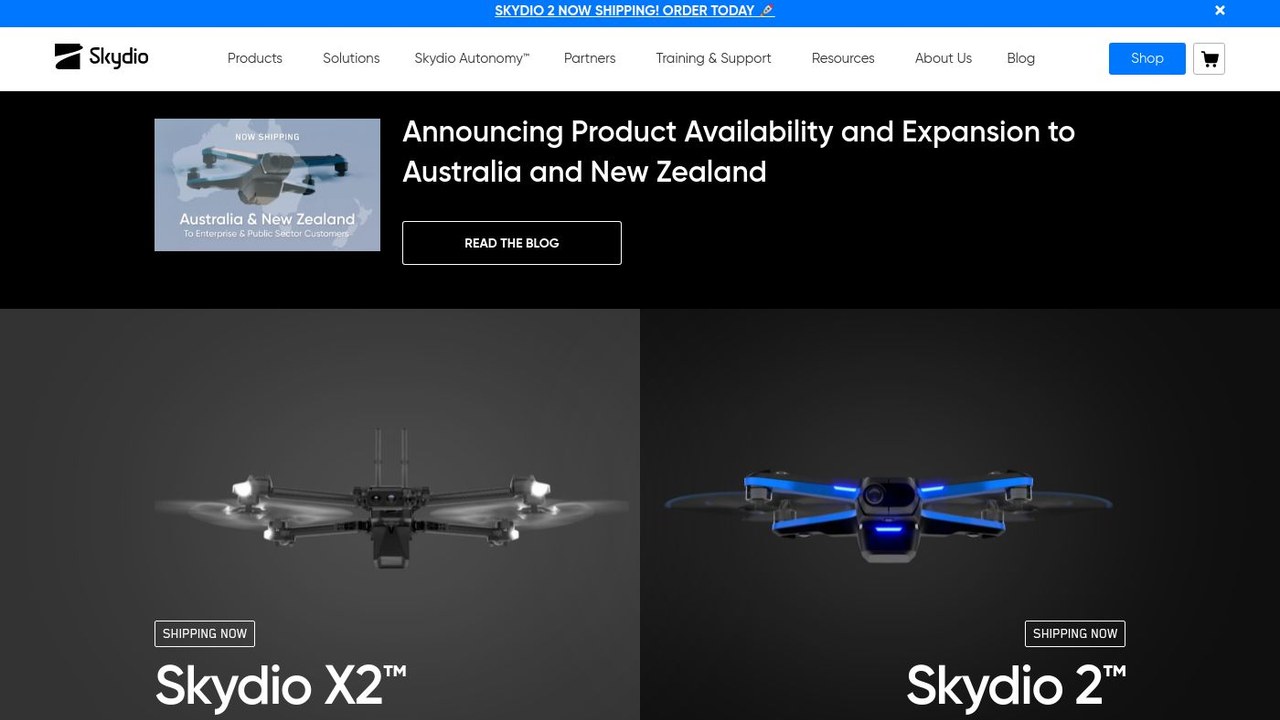
在美国公共安全技术市场,摄像头、电击枪与云端证据管理已经形成一套高度整合的采购体系。警局不需要分别说服预算委员会购买五个互不联通的系统,他们更倾向于从一个供应商手里获得硬件、软件、存储与响应工具。这种采购惯性解释了为什么 Axon 能从泰瑟枪起家,逐步把身体摄像头、车载摄像头和数字证据平台塞进同一个账户。现在,它想把无人机也变成这个账户里的默认选项。
2026年11月5日,Axon 宣布向美国无人机制造商 Skydio 追加12亿美元投资,并成为后者在美国和加拿大公共安全领域的独家经销商。这不是两家公司第一次站在一起。早在2022年,Skydio 的博客资料就显示其无人机已与 Axon Air、Axon Evidence、Axon Respond 集成;2024年6月,双方又宣布推出面向公共安全的端到端无人机方案。但本轮交易把关系从“产品互操作”推进到“渠道独占加股权绑定”,其核心问题不是无人机能不能飞,而是公共安全采购渠道能否把 Drone as First Responder 从试点项目变成标准化预算项目。
公司通稿称,这笔协议将在52亿美元投前估值下,使 Axon 对 Skydio 的完全稀释持股增加约20%。交易结构同时包含向 Skydio 注入的新股资本,以及从现有股东手中购买老股。这意味着 Axon 既在给 Skydio 的资产负债表补充资金,也在为部分早期投资者提供退出路径。公司通稿还称,投资金额约12亿美元由现金与 Axon 股票混合构成,以最终交易条款为准;新股与老股的具体金额拆分、现金与股票各自比例均未披露。
| 字段 | 内容 |
|---|---|
| 公司 | Skydio, Inc. |
| 轮次 | 战略投资 |
| 金额 | 12亿美元 |
| 投资方 | Axon |
| 总部 | 美国加利福尼亚州圣马特奥 |
| 创始人 | 未披露 |
| 官网 | https://www.skydio.com/ |
12亿美元不是纯股权注资,而是一张渠道排他协议的对价
把这轮交易简单读作“Skydio 又融了12亿美元”会漏掉最关键的部分。公司通稿明确表示,Axon 的投资包括向 Skydio 提供的新股资本,以及从现有 Skydio 股东处购买股份;其中部分现金对价作为增长资本,用于加速创新、扩展产品组合并更快向客户交付新无人机能力。换句话说,这笔钱不会全部进入公司账户。一部分现金流向老股东,换取 Axon 在股权结构中的更高占比;另一部分才构成 Skydio 可动用的增长资本。
与纯财务投资相比,这种结构更接近战略绑定的交易成本。Axon 获得的是 Skydio 在美国和加拿大公共安全领域的独家经销权。公司通稿称,这一安排让 Axon 能够通过其既有渠道把 Skydio 无人机推给州、地方、联邦及国际公共安全机构。对 Skydio 而言,它放弃了在北美公共安全市场自主销售或通过其他渠道销售的灵活性;作为交换,它获得了一个已经嵌入数千家执法机构采购流程的渠道,以及一笔可观的资本承诺。
这种安排的商业逻辑并不难理解。公共安全采购高度依赖既有供应商关系、预算周期和合规审查。Skydio 作为无人机制造商,其产品能力集中在自主飞行、避障和停靠站系统;Axon 则掌握证据管理、实时响应软件和客户账户。把无人机装进 Axon 的合同里,比让 Skydio 一家一家去投标要快得多。但代价同样清晰:在北美公共安全市场,Skydio 的增长上限将在很大程度上取决于 Axon 的销售执行,而不是 Skydio 自己的渠道能力。
DFR 的吸引力来自响应时间,但规模化的瓶颈在预算与空域
公司通稿称,Skydio 服务超过1500家公共安全客户,超过2800万美国人居住在距 Skydio DFR 停靠站两英里范围内;在部署 Skydio DFR 的机构,优先响应时间最多缩短65%,约80%的出动中无人机先于警员到达。这些数字描绘了一个明确的价值主张:在警员到达现场之前,无人机可以先飞过去,传回实时画面,帮助调度人员判断是否需要升级或降级响应。
从产品逻辑看,DFR 解决的是公共安全响应中的信息延迟问题。传统报警流程中,调度中心只能依赖报警人的描述,警员到场后才能确认现场情况。DFR 把确认环节前置,让无人机从固定停靠站自动起飞,沿预设路线飞往现场。公司通稿称,这种早期可见性有助于支持更安全的响应、帮助缓和潜在致命局势、定位失踪儿童和其他弱势群体,并在每一秒都重要的情境下改善结果。这些表述属于公司单方声明,尚无独立第三方验证。
但 DFR 从试点走向规模化,并不只取决于响应时间能否缩短。公共安全机构的预算周期通常以年为单位,无人机项目需要同时通过采购合规、隐私审查、空域协调和持续运营成本核算。公司通稿援引 Axon 的估算称,仅美国和加拿大的 DFR 总可寻址市场约为130亿美元;Axon 称数千家机构正开始评估和部署 DFR 技术。这个市场空间的前提是,机构愿意把 DFR 从一次性试点预算转为经常性运营预算。目前来源材料没有提供试点转化率、续约率或单机构年度合同价值,因此无法判断130亿美元中有多少能在短期内转化为实际订单。
另一个约束来自空域。DFR 要实现规模化,无人机需要频繁在视距外飞行。2024年6月的背景资料曾提到,双方方案中包括 Dedrone 的空域感知与去冲突技术,以支持无需视觉观察员的超视距运营。但该资料仅反映2024年的合作设计,不代表本轮交易后的实际部署进度。监管审批、城市空域管理、隐私投诉和社区接受度,都会影响 DFR 停靠站的密度能否继续提高。
“美国制造”是采购壁垒,也是供应链约束
公司通稿称,Skydio 成立于2014年,总部位于加州圣马特奥,在美国设计、组装并支持其产品;其系统被美国超过4000家机构和组织、美国军方各军种以及32个盟国武装力量使用。公司通稿还称,Skydio 是美国最大的无人机制造商,也是飞行机器人领域的世界领导者。这些表述属于公司单方声明,尚无独立第三方验证。
“美国设计、组装与支持”在公共安全与国防采购中具有明确的合规价值。Axon 的 SkySwap 页面背景资料显示,其面向公共安全机构推广的卖点之一,是 Skydio 无人机符合 NDAA 合规要求,避免使用某些外国制造组件。该页面还称,随着2025财年 NDAA 生效以及近期行政命令加速联邦行动,使用外国制造无人机的机构面临运营中断和潜在监管后果。这一背景资料未标注发布日期,只能作为 Axon 营销口径的历史参考。
但“美国制造”同时也意味着供应链弹性更窄。公司通稿在风险提示中列示了供应链与生产延迟、产品缺陷或误用、监管变化等因素。对于一家依赖美国本土组装与支持体系的硬件公司,产能扩张速度会受到合格供应商数量、关键零部件可得性和人工成本的约束。Skydio 预计本财年总订单约10亿美元,这一数字如果兑现,意味着其交付体系需要在短时间内消化大量硬件订单。来源材料没有披露 Skydio 当前的产能利用率、交付周期或库存水平,因此无法判断其供应链能否匹配订单增长。
Axon 的算盘:把无人机变成公共安全操作系统的新模块
Axon 创始人兼 CEO Rick Smith 在公司通稿中表示:“十年内,数百万架无人机将在美国各地工作。Skydio 有能力在其触及的每个领域占据领先地位。”他还称,Axon 正在科技领域最有价值的品类之一中持有重要股份,而 Skydio 仍可保持快速行动;凭借独家渠道权,Axon 将扩大其在公共安全无人机领域的领先优势。
这段话的关键词是“渠道权”。Axon 的既有业务建立在硬件加订阅的模式上:机构购买泰瑟枪、身体摄像头和车载摄像头,同时为云存储、证据管理和软件升级支付经常性费用。无人机可以自然嵌入这套体系。公司通稿称,Skydio 系统与 Axon Air、Axon Evidence、Axon Respond 等公共安全生态集成。对 Axon 来说,无人机不仅是新增硬件收入,更是提高单账户合同价值、增强客户粘性的手段。
从资本结构看,Axon 选择用现金加股票的组合支付,且交易预计在2026年第四季度至2027年第一季度交割,须满足惯常交割条件。公司通稿列示的风险包括:交割未发生或延迟、公告对双方商业关系的负面影响、与战略投资相关的潜在诉讼、政府合同因拨款条款被取消等。这意味着在交割完成前,独家经销安排和股权增持仍存在变数。
路透社2026年11月5日报道称,Axon 表示将向无人机制造商 Skydio 追加投资12亿美元,并成为其在美国和加拿大的独家经销商。该报道与公司通稿在追加投资金额及美加独家经销安排上一致,可作为事件来源的交叉印证。但路透社报道标题还提到 Axon 下调年度收入增长预期,这一信息在来源摘要中未展开,无法进一步核实其与 Skydio 交易的因果关系。
10亿美元订单预期与130亿美元市场之间,隔着转化率
公司通稿称,Skydio 业务快速增长,预计本财年总订单约10亿美元。公司通稿援引 Axon 估算称,美国和加拿大 DFR 总可寻址市场约130亿美元。两个数字放在一起,似乎意味着 Skydio 只渗透了不到十分之一的市场。但这两个口径并不直接可比。
总订单是 Skydio 单家公司的商业指标,反映的是合同签署金额,而非确认收入。总可寻址市场是 Axon 对整个 DFR 品类的估算,包含硬件、软件、停靠站、服务与潜在经常性收入。两者之间的差距不能简单解读为 Skydio 的增长空间,因为市场估算本身没有披露计算口径、价格假设或渗透路径。来源材料没有提供 Skydio 的历史订单数据、收入确认政策或订单转化周期,因此无法判断10亿美元订单预期中有多少能在本财年内转化为收入。
更值得关注的是渠道独占对订单结构的影响。在独家经销安排下,Skydio 在北美公共安全市场的订单将主要通过 Axon 产生。这意味着 Skydio 的订单增长质量,将取决于 Axon 是否愿意把无人机作为优先销售品类,而不是作为现有合同的附加选项。Axon 的销售团队同时背负泰瑟枪、摄像头、软件和无人机等多条产品线目标,无人机能否获得足够的销售资源,是一个尚未被来源材料回答的问题。
竞争格局未在来源中展开,但替代路径清晰存在
来源材料没有提供 Skydio 的直接竞争对手名单。但公共安全无人机市场并非空白。机构可以选择继续使用人工操控的小型无人机,而不部署停靠站和自主飞行系统;也可以选择其他符合 NDAA 要求的美国无人机制造商,或等待监管进一步明确后再采购。DFR 的替代方案还包括增加警力、部署固定摄像头网络、使用有人直升机等传统手段。Skydio 与 Axon 的联合方案需要证明,其总拥有成本低于这些替代路径,而不只是在响应时间上更快。
从产品形态看,Skydio 的差异化在于 AI 自主飞行、避障能力和停靠站系统。公司通稿称,Skydio 以突破性的 AI 自主飞行能力打造更易操作、更安全、在复杂环境中能力更强的无人机。这一表述属于公司单方声明,尚无独立第三方验证。自主飞行能力能否在真实城市环境中稳定运行,取决于障碍物密度、天气条件、电磁干扰和通信链路质量。来源材料没有提供第三方测试结果、事故率数据或客户续约率,因此无法独立评估其技术领先程度。
Axon 的渠道优势同样不是无条件的。公共安全采购虽然倾向于整合供应商,但大型城市和联邦机构往往保留独立招标能力。如果某家机构已经建立了自己的无人机团队,或与另一家制造商有长期服务合同,Axon 的独家经销权并不能自动转化为订单。独家安排还可能引发采购合规审查,尤其是在公共资金使用和单一来源采购方面。
资金用途指向产品扩张,但交割时间表留下执行空窗
公司通稿称,部分现金对价作为增长资本,用于加速创新、扩展 Skydio 产品组合并更快向客户交付新无人机能力。这个表述足够宽泛,覆盖了研发、产能、产品线扩展和交付体系等多个方向。但来源材料没有给出具体的资金分配计划,比如多少用于研发、多少用于产能、多少用于运营资金。
交易预计在2026年第四季度至2027年第一季度交割。这意味着从公告到资金实际到位,存在最长约两个季度的空窗。在此期间,Skydio 需要依靠自有现金流和既有资本维持运营。公司通稿没有披露 Skydio 当前的现金储备、经营现金流或短期负债,因此无法判断其在交割前是否有足够的流动性缓冲。
另一个待验证假设是,Axon 股票作为对价的一部分,其价值会随 Axon 股价波动。公司通稿称,投资金额约12亿美元由现金与 Axon 股票混合构成,以最终交易条款为准。如果 Axon 股价在交割前大幅波动,Skydio 实际获得的对价价值可能偏离12亿美元的名义金额。来源材料没有披露股票部分的锁定期、定价基准日或风险对冲安排。
验证边界:哪些数字能信,哪些还只是公司口径
本轮交易的核心事实——12亿美元追加投资、美加独家经销权、52亿美元投前估值、约20%完全稀释持股增加——均来自 Axon 与 Skydio 联合发布的公司通稿,并经路透社报道在投资金额和独家经销安排上交叉印证。但通稿中的运营数据,包括1500家公共安全客户、2800万美国人居住在停靠站两英里内、响应时间最多缩短65%、约80%出动中无人机先于警员到达、超过4000家美国机构和组织使用其系统、32个盟国武装力量使用其系统、本财年总订单约10亿美元,均属公司单方声明,尚无独立第三方验证。
这些数据的统计口径并未在来源中披露。例如,“超过1500家公共安全客户”是否包含试用机构、是否按合同主体还是按机构实体计数;“超过2800万美国人居住在距停靠站两英里内”是否基于停靠站实际部署位置还是规划位置;“响应时间最多缩短65%”是在哪些机构、哪些呼叫类型、多大样本量下测得,均未说明。因此,这些数字更适合理解为公司的市场叙事,而非可独立核验的行业事实。
同样需要区分的是 Axon 对 DFR 市场的估算。公司通稿援引 Axon 估算称,美国和加拿大 DFR 总可寻址市场约130亿美元。这是投资方对市场空间的判断,不是第三方研究结论。Axon 作为本轮投资方和独家经销商,有动机给出较高的市场估算来支撑交易合理性。来源材料没有提供该估算的方法论、假设或历史回溯验证。
从已披露的交易结构看,Axon 用现金加股票的组合换取股权增持和独家渠道权,Skydio 则获得增长资本和渠道确定性。这意味着双方都在为 DFR 的规模化下注。但 Skydio 在北美公共安全市场的自主性将明显收窄,其增长质量将更直接地绑定 Axon 的销售执行。而 Axon 的渠道优势能否转化为 Skydio 的订单增长,取决于公共安全机构是否愿意把 DFR 从试点项目升级为经常性预算。这个转化率,来源材料没有提供,市场也尚未给出答案。
RecodeX 极客视:这轮交易真正被定价的不是无人机,而是公共安全采购渠道的排他权。Axon 用12亿美元现金加股票,买下了 Skydio 在北美公共安全市场的分销入口,同时把 DFR 从产品合作升级为资本绑定。对 Skydio 来说,10亿美元订单预期和130亿美元市场估算都还只是公司口径;真正的验证点在于,独家经销能否把无人机从试点预算变成警局年度合同里的默认模块。如果转化率上不去,渠道独占反而会成为增长上限。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。