
AI 智能体正在把企业数据仓库逼到墙角
Edelbyte 切入的正是这个缝隙。2026 年 11 月 11 日,这家总部位于特拉维夫和旧金山的数据基础设施公司宣布结束隐身状态。据 BlockBeats 快讯,Edelbyte 完成 4500万美元 A 轮融资,估值达 5亿美元,由 Quiet Capital 领投,全部现有投资人跟投,新进投资方包括 QP Ventures、Startpoint Capital 和 Cerca Partners;该公司此前已完成由红杉领投、Greenoaks 和 Swish Ventures 跟投的 2500万美元种子轮,累计融资 7000万美元。而据 Globes、Unite.AI 和 ACCESS Newswire 通稿,公司披露的是种子轮及 A 轮合计 7000万美元,由红杉和 Quiet Capital 领投,Greenoaks、Swish Ventures 参与,Startpoint Capital 另见于 Globes 和 Unite.AI 名单。两种口径的总额虽然一致,但 A 轮单独金额、领投方归属和投资方名单并不完全吻合。本文融资表以 BlockBeats 快讯的 4500万美元 A 轮作为本轮金额,同时注明合计口径冲突;该冲突在全文仅此集中说明一次,后续不再重复展开。
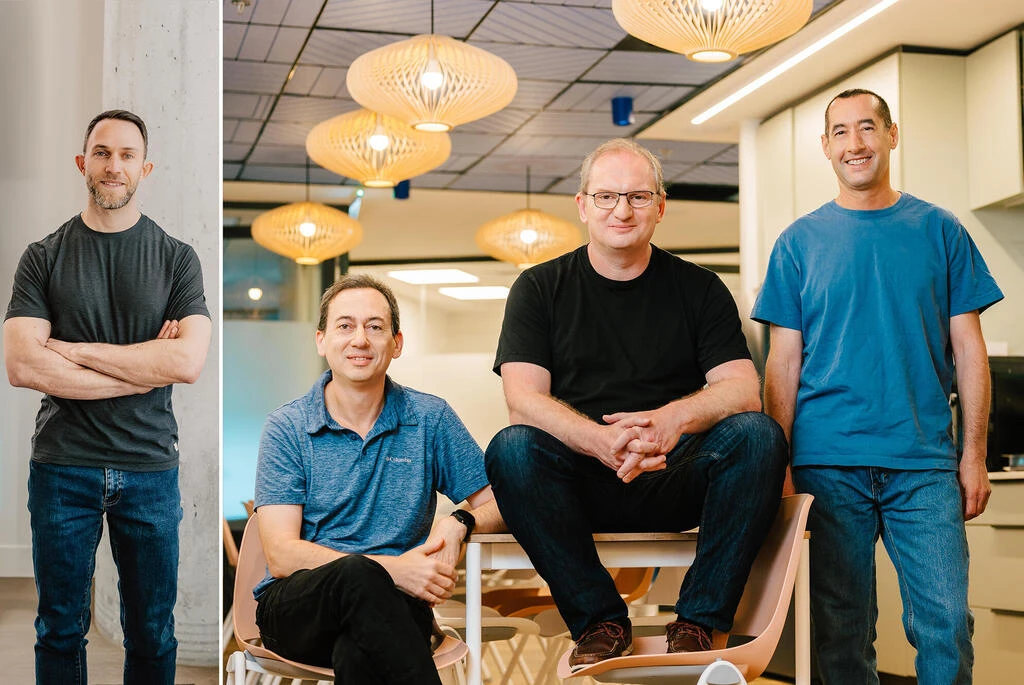
真正让这笔融资值得关注的,不是金额本身,而是团队背景与产品定位的组合。据 BlockBeats 快讯,Edelbyte 由四名微软前工程师于 2025 年 11 月创立;PANews 仅称成立于 2025 年,未给出月份。按报道口径,公司成立时间不足一年。四位联合创始人——首席执行官 Avner Aharoni、首席技术官 Evgeney Ryzhyk、工程副总裁 Alexander Sloutsky 和平台工程副总裁 Yoni Leibowitz——据 BlockBeats 快讯均在微软任职约 20 年,并有超十年共事经历。其中 Ryzhyk 和 Sloutsky 曾参与微软内部数据平台 Kusto 的初创团队,该技术后来成为 Azure Data Explorer 等产品的基础。PANews 则称四位创始人均在微软工作十余年并参与 Azure Kusto 开发,未区分初创团队与参与开发。两种口径指向的履历深度不同,不应合并为同一事实。
| 字段 | 内容 |
|---|---|
| 公司 | Edelbyte |
| 轮次 | BlockBeats 口径:A 轮 4500万美元 |
| 金额 | 4500万美元 |
| 投资方 | BlockBeats 口径:Quiet Capital 领投,全部现有投资人跟投,新进方含 QP Ventures、Startpoint Capital、Cerca Partners |
| 合计口径 | Globes、Unite.AI、ACCESS Newswire 称种子轮及 A 轮合计 7000万美元,由红杉与 Quiet Capital 领投,Greenoaks、Swish Ventures 参与;Startpoint Capital 另见于 Globes 和 Unite.AI 名单 |
| 总部 | 特拉维夫和旧金山 |
| 创始人 | Avner Aharoni、Evgeney Ryzhyk、Alexander Sloutsky、Yoni Leibowitz |
| 官网 | https://edelbyte.io/ |
一个引擎吃掉搜索、分析、向量和图查询,是卖点也是风险敞口
据 Unite.AI 报道,公司的核心卖点是整合——一个平台处理搜索、分析查询、向量、图和地理空间工作,无需再拼凑多个专用数据库。这一产品定位与 Snowflake、Databricks 和 ClickHouse 各自占据的细分市场形成竞争。据 ACCESS Newswire 通稿,Edelbyte 瞄准的是一个 3000亿美元的市场,并以远低于传统系统的成本处理 AI 驱动的数据需求。
从技术实现看,Edelbyte 的架构选择与 Kusto 的技术谱系一脉相承。据 Unite.AI 报道,来源称全面索引用于处理临时查询、无需预先预测访问模式,并称内置知识库为智能体搜索提供上下文;但索引构建与查询执行的具体机制未披露。这种策略在日志分析和遥测场景中已被 Kusto 验证过,但将其扩展到向量、图和地理空间查询,意味着索引结构需要同时支持多种数据模型,存储放大效应和写入延迟是必须回答的问题。
部署形态是 Edelbyte 与 Snowflake 和 Databricks 的显著差异点。据 Unite.AI 报道,客户可以将 Edelbyte 部署在公有云或主权云、自托管环境或本地环境中,并直接查询数据所在位置的数据。其列出的连接选项包括 Apache Iceberg、Parquet 和 S3,以及 Kafka、PostgreSQL 和 MySQL。面向用户和智能体的集成包括 Claude、Codex、Grafana、Tableau 和 Jupyter。这种查询数据所在位置的策略与 Snowflake 的集中式数据仓库模型形成对比,但联邦查询的性能瓶颈——跨源连接、网络延迟、元数据同步——恰恰是数据基础设施领域最难解决的问题之一。
据 Unite.AI 报道,公司宣称可对 PB 级数据进行毫秒级查询,并通过一个平台覆盖数百 PB 数据。该性能口径尚无独立第三方验证。若该口径成立,理论上需要 Edelbyte 在本地集群和云环境之间维持一致的索引结构和查询优化器行为,这在工程上是一个相当高的门槛。
按 vCore 小时计费,把成本压力从客户转嫁给自己
Edelbyte 的商业模式是典型的按需付费,没有承诺使用期限。据 Unite.AI 报道,其定价页显示,查询和数据摄取所需的计算资源按每 vCore 小时计费,热缓存和长期存储按每 GB 月计费;热缓存将数据保存在靠近计算资源的位置以支持毫秒级查询,长期存储则以对象存储的成本保留完整历史记录,并可通过同一引擎继续查询。网络和 I/O 操作按云服务成本另行收费。
这个定价结构的关键含义在于:Edelbyte 的收入与客户的查询量直接挂钩,而查询量恰恰是 AI 智能体时代增长最快的变量。如果全面索引策略确实能将临时查询的成本控制在可预测范围内,按 vCore 小时计费可以形成正向飞轮;但如果索引维护本身消耗大量计算资源,按 vCore 小时计费就会把成本压力转嫁到客户账单上,反而削弱其远低于传统系统成本的核心卖点。这一判断基于已披露的定价结构,待核验指标包括单位查询成本与 Snowflake、Databricks 的对比基准,来源材料均未提供。
据 Unite.AI 报道,公司列出的安全功能包括传输中和静态数据加密、精细化的基于角色的访问控制,以及通过 SAML 和 OIDC 实现的单点登录;页面还展示了 SOC 2 Type II 和 ISO/IEC 27001 合规认证标识。这些合规标识对于争取财富 500 强客户是必要门槛,但来源材料未提供认证的具体范围和签发机构,无法判断其覆盖的是托管服务还是自托管部署。
财富 500 强 PB 级部署的真实深度,取决于部署一词的定义
客户验证是 Edelbyte 叙事中最关键也最模糊的部分。据 Globes 报道,公司称已在多家财富 500 强企业运行 PB 级部署;据同一来源,公司称客户可降低平台成本,在某些情况下以相同预算实现多达十倍的查询量。
这两组数字需要放在一起审视。PB 级部署意味着单客户数据量至少达到拍字节量级,但部署一词在数据基础设施行业可以指生产环境运行,也可以指概念验证或并行测试。十倍查询量提升的统计口径同样未披露:是与客户原有系统的相同查询集对比,还是包含了此前因成本限制而不敢运行的查询类型?如果客户此前因为成本原因主动限制了查询频率,那么相同预算下查询量提升十倍可能反映的是被压抑需求的释放,而非引擎效率的线性提升。
上述产品性能、客户部署和成本效率口径来自公司通稿或媒体转述,尚无独立第三方验证。这些指标是 Edelbyte 本轮融资叙事的核心支撑,但本次来源材料未提供任何可独立核验的基准测试、客户名称或审计报告。
红杉的押注逻辑:AI 智能体的查询量是下一个结构性变量
据 Unite.AI 报道,红杉合伙人 Bogomil Balkansky 表示:AI agents will ask far more questions of a company’s data than people ever did.(中文意译:AI 智能体向公司数据提出的问题,将远远多于人类以往提出的问题。)这句话点出了红杉投资 Edelbyte 的核心逻辑:如果 AI 智能体成为企业软件的主要交互界面,那么数据基础设施的瓶颈将从存储容量转向查询吞吐量和成本效率。红杉的领投身份按合计口径来自 Globes 和 ACCESS 通稿,按 BlockBeats 口径红杉领投的是种子轮。
据 ACCESS Newswire 通稿,Balkansky 还表示,构建者需要的数据基础设施应当扩展他们能创造的东西,同时让经济性和运营在大规模下可行,而 Edelbyte 结合了丰富的分析能力、部署灵活性和为效率设计的架构,并将 AI 作为核心工作负载。该引语仅表达投资者对本轮公司的判断,投资者判断与公司实际交付能力之间仍有距离。
从资本结构看,按 BlockBeats 口径,A 轮由 Quiet Capital 单独领投,红杉领投的是种子轮;按合计口径,红杉与 Quiet Capital 共同领投种子及 A 轮合计融资。两种口径指向的领投结构不同,不应合并为已确认的双领投结构。据 BlockBeats 快讯,公司估值达 5亿美元;该估值未见于其他来源,公司通稿及 Globes、Unite.AI、ACCESS 通稿均未提及估值。本次材料中,QP Ventures、Cerca Partners 仅见于 BlockBeats 快讯口径,Startpoint Capital 另见于 Globes 和 Unite.AI 名单;三家机构的背景信息均未提供。这一估值意味着投资人对团队背景的权重远高于对当前收入的考量——此为编辑分析,待核验指标包括 ARR、客户合同金额及估值对应倍数,来源材料均未提供。
与 Snowflake、Databricks、ClickHouse 的竞争,不在同一张牌桌上
据 ACCESS Newswire 通稿,公司称其与 Snowflake、Databricks 和 ClickHouse 竞争,但三者与 Edelbyte 的竞争关系并不对称。Edelbyte 的差异化在于同时覆盖搜索、分析、向量、图和地理空间查询,并将部署灵活性作为一等公民。
从已披露的部署形态和定价结构看,Edelbyte 的竞争约束具体体现在两个层面。其一,其查询数据所在位置的联邦查询策略与 Snowflake 的集中式模型形成对比,但跨源连接和元数据同步的性能瓶颈在来源材料中没有任何基准数据支撑。其二,按 vCore 小时计费意味着客户的总成本与查询量线性相关,而 Snowflake 和 Databricks 的客户通常已锁定长期合同和预留容量折扣;Edelbyte 若要争夺这些客户,需要在无承诺使用期的前提下证明其单位查询成本显著低于现有账单,这一比较目前缺乏可核验数据。待核验指标包括:联邦查询在混合部署下的延迟表现、单位查询成本与 Snowflake/Databricks 的对比基准、以及客户从现有平台迁移的实际合同金额。
据 ACCESS Newswire 通稿,公司当前重点是扩大企业客户群、拓展国际业务、加强团队以支持全球增长。该表述未区分种子轮与 A 轮资金,来源未披露具体的市场优先级、行业垂直方向或团队扩张规模。从已披露的信息看,Edelbyte 的竞争策略更可能是在财富 500 强中寻找那些同时面临日志分析、向量检索和实时查询压力的客户,以一个引擎覆盖多种查询作为切入理由,而非在 Snowflake 或 Databricks 的核心数据仓库场景中正面争夺。
验证边界与可复核指标:哪些是事实,哪些仍是叙事
将本次来源材料中的信息按可核实程度分层,可以更清楚地看到 Edelbyte 当前所处的阶段。已披露且多来源一致的事实包括:四位联合创始人的微软履历;公司总部位于特拉维夫和旧金山;多来源一致的总额为 7000万美元,但种子轮与 A 轮各自金额仅 BlockBeats 给出拆分,其余来源为合计口径;产品支持公有云、私有云、主权云和本地部署;商业模式为按需付费。Kusto 背景需拆分看待:BlockBeats 仅点名 Ryzhyk 和 Sloutsky 出自 Kusto 初创团队,PANews 称四人参与 Azure Kusto 开发,两者并非同一事实层级。
未披露或来源冲突的事项包括:A 轮单独金额仅 BlockBeats 给出 4500万美元,其他来源为合计口径;领投方归属存在口径差异;公司官网;公司注册全名和法律实体;估值依据;客户集中度和合同结构;十倍查询量提升的统计口径;SOC 2 Type II 和 ISO/IEC 27001 认证的具体范围。核验方法应聚焦于:获取公司官方新闻稿原文以确认轮次拆分、要求披露基准测试报告或客户审计证明、以及核实合规认证的签发机构和覆盖范围。
从已披露的团队履历和融资总额看,Edelbyte 具备在数据基础设施领域建立早期技术壁垒的条件;但公司成立不足一年,按使用量计费模式尚未在超大规模下证明其速度与成本效率承诺,Snowflake、Databricks 和 ClickHouse 的竞争压力也不会因为统一引擎叙事而消失。Edelbyte 需要回答的是:其宣称的 PB 级毫秒查询能否在财富 500 强生产环境中稳定复现,以及十倍查询效率是否有可复核的基准测试。在这些问题得到回答之前,4500万美元 A 轮和 5亿美元估值更像是对团队和方向的定价,而非对已验证商业模式的定价。
RecodeX 极客视:Kusto 团队用十年时间在微软内部证明了一件事——全面索引可以支撑超大规模日志查询。现在 Edelbyte 要证明的是另一件事:同一个引擎能否同时吞下向量、图和地理空间查询,并在客户自己的机房里兑现 PB 级毫秒承诺。技术谱系可以迁移,但生产环境的信任只能靠时间积累。成立不足一年就拿到 7000万美元,这既是投资人对团队的信任票,也是一张需要用基准测试、客户审计和 ARR 兑现的期票。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。