
| 公司 | Marble Imaging |
|---|---|
| 融资轮次 | 种子轮扩展 |
| 融资金额 | 600万欧元 |
| 投资方 | Cherry Ventures |
| 总部 | 德国不来梅 |
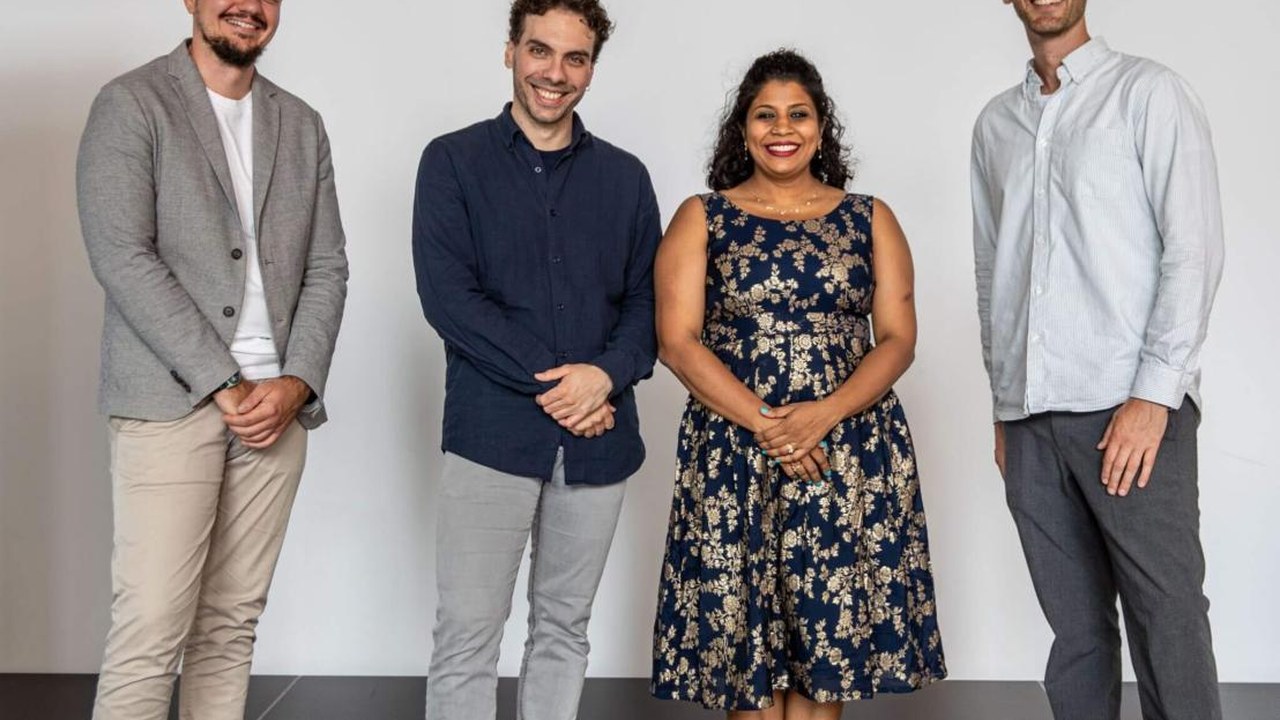
| 创始人 | Robert Hook、Dr. Gopika Suresh、Alexander Epp、Dr. Raul Scarlat |
| 官网 | https://www.marble-imaging.de |
一颗已完成飞行前测试的卫星,与一个尚未验证的星座节奏
Marble Imaging 的起点并不算慢。公司通稿称,其首颗卫星 Marble Sat-1 已获全额资金、完成飞行前测试,计划于2027年初发射。该卫星设计在可见光与近红外波段实现最高0.7米空间分辨率,同时采集短波红外数据。对于一家2023年8月才成立的公司而言,这意味着它已经走过了设计研究和模拟阶段,进入拥有飞行硬件的阶段。需要说明的是,公司通稿是公司单方声明,尚无独立第三方核证。
但“拥有飞行硬件”和“拥有星座”是两回事。公司目标到2030年部署30颗卫星。从2027年初的第一颗到2030年的第三十颗,中间只有大约三年时间。这意味着公司需要在极短时间内建立稳定的制造、发射和运营节奏。据一篇分析性报道,公司与德国发射服务商 HyImpulse 有最多八次潜在发射安排,该安排尚未落实为确定合同。该报道为二手分析,相关细节未获公司公告或其他来源印证。
这里存在一个关键的验证边界:公司通稿与投资方声明均未提供 Marble Sat-1 的制造进度、发射合同状态或星座部署时间表的独立第三方核证。首颗卫星“完成飞行前测试”是公司单方声明,尚未通过发射和入轨验证。对于一家以“德国首个商业甚高分辨率星座”为定位的公司,第一颗卫星的实际入轨表现将是最直接的检验。
0.7米分辨率与光谱配置:产品定位在“图像”与“分析”之间
Marble Imaging 的产品逻辑并不止于卖卫星影像。公司通稿称,其正在建设AI驱动的分析平台,将多源数据转化为洞察,并已提供目标检测、地形分析与通行性评估、海岸资产监测、土地覆盖分类等数据分析服务。公司通稿称其软件已被付费客户使用。公开材料未列出客户名称与合同规模。
从技术指标看,Marble Sat-1 的0.7米空间分辨率在商业甚高分辨率市场中处于有竞争力的水平,但并非独一无二。公开材料未披露卫星光谱波段的具体数量与分布,外界无法判断其在可见光、近红外和短波红外之间的具体分配,也无法评估其相对竞品的光谱优势。短波红外数据的采集是一个差异化信号,因为短波红外在植被健康、土壤湿度、矿物识别和某些军事目标识别中有独特价值,但前提是分辨率、信噪比和重访能力足以支撑实际应用。
公司通稿援引联合创始人兼CEO Robert Hook 的话称:“Scaling from here is a question of capital, not technology. The demand is proven, the hardware comes from experienced suppliers, and our software is already used by paying customers.” 这句话把瓶颈归结为资本,而非技术。但需要区分的是,这是创始人的判断,不是已被验证的事实。“需求已被证明”和“软件已被付费客户使用”目前只有公司口径,没有客户名单、合同金额或续约率等可核验数据支撑。对于一家尚未发射首颗卫星的公司,其软件服务可能基于第三方数据或模拟数据运行,这与基于自有星座数据的服务是两种不同的商业验证。
欧洲自主影像的真实需求,与“德国首个商业星座”的归因边界
Marble Imaging 的叙事建立在欧洲对非欧洲影像供应商的依赖之上。公司通稿称,欧洲及许多伙伴在关键区域面临覆盖被切断的风险,“如乌克兰或霍尔木兹海峡所显现的那样”。这一判断有现实基础:欧洲多国政府和军方在俄乌冲突后确实加大了对自主天基情报能力的投入,VHR影像被视为安全与商业情报的核心输入。但“欧洲需要自主影像”不等于“欧洲客户会购买 Marble Imaging 的影像”。
公司通稿称自身是机构与商业项目伙伴的受信任合作方。公开材料未列出任何具体客户名称。这使外界无法判断其“受信任”的范围和深度。在国防和民用安全市场,客户验证周期通常较长,涉及安全审查、数据合规和长期合同谈判。一家尚未发射卫星的公司要成为政府客户的“受信任合作方”,更可能停留在试点项目或咨询服务层面,而非核心情报供应链。
Cherry Ventures 创始合伙人 Filip Dames 在投资方声明中称:“Europe needs its own eyes in space, and Marble Imaging is building them. They are using AI to turn pixels into answers, exactly what government and defence customers need. This team has spent their careers in the industry and knows what it takes to build something very big. The product Marble will deliver doesn’t exist in Europe yet, but we’re convinced it has to.” 这是投资方的判断,而非市场验证。投资方声明中“产品在欧洲尚不存在”的说法,需要放在欧洲已有大型对地观测运营商的背景下理解。据该分析性报道,VHR影像市场已有大型美国与欧洲运营商,拥有多年存档数据与客户关系。公开材料未列出这些运营商的具体名称。Marble Imaging 的差异化不在于“欧洲没有VHR影像”,而在于其德国商业身份、现代星座架构和计划中的快速重访能力——这些差异化尚未通过实际运营证明。
两轮披露金额合计1130万欧元:算术相加,而非公司确认的合并数字
本轮600万欧元是此前530万欧元种子轮的扩展。此前一轮于2025年12月宣布,由 High-Tech Gründerfonds 领投。两轮披露金额合计1130万欧元(算术相加,公司公告未给出合并数字)。
这个区分并非文字游戏。对于一家计划在2030年前部署30颗卫星的公司,两轮合计1130万欧元与星座部署的资本需求之间存在明显张力。星座部署的资本需求显著高于当前两轮披露金额,具体规模公司未披露。Robert Hook 说“Scaling from here is a question of capital, not technology”,这句话反过来也成立:如果资本是唯一瓶颈,那么当前两轮合计1130万欧元远不足以支撑30颗卫星的部署。公司通稿称,本轮资金将加快卫星与发射采购,并加速星座规模化部署。但600万欧元在卫星采购语境下能覆盖的范围有限。这意味着公司未来需要更大规模的后续融资,或者其“30颗卫星”目标在实际执行中会有所调整。
投资方结构本身值得注意。High-Tech Gründerfonds 是德国早期深科技投资的常客。据投资方通稿,Cherry Ventures 的投资组合包括 Flix、Auto1、The Exploration Company 等。两家机构分别领投种子轮和扩展轮,说明公司通过了技术尽调和商业尽调,但这并不等于星座计划本身已被验证。对于硬件航天公司,机构投资者的信心需要与发射成功、客户签约和收入增长形成闭环。
与既有运营商的竞争:存档数据、客户关系与重访能力的三角
Marble Imaging 进入的是一个已有成熟玩家的市场。如前所述,存档数据与客户关系构成既有运营商壁垒。以下为编辑分析:存档数据是VHR影像市场的重要壁垒,客户不仅需要新拍摄的影像,还需要历史影像进行变化检测、趋势分析和情报比对。一家新公司即使发射成功,也无法在短期内补上存档数据的缺口。就 Marble Imaging 而言,其 Marble Sat-1 的0.7米分辨率、短波红外采集和计划中的每小时级重访,更适合“新拍摄”场景,而非“历史比对”场景。这意味着它短期内更可能与存档型运营商形成分工,而非直接替代。待核验指标包括:竞品存档年限、重访频率、政府客户合同规模。公开材料未提供这些数据。
Marble Imaging 的应对策略是强调重访能力和分析平台。公司通稿称,其正在建设的星座旨在提供最高每小时级的地球观测数据与分析。每小时级重访在VHR光学影像中是一个有野心的目标,因为光学卫星受云层和光照条件限制,实际可用重访率取决于星座规模、轨道设计和地面站分布。30颗卫星能否实现每小时级重访,取决于卫星的轨道面分布和传感器视场,公司未披露这些技术细节。
AI分析平台是另一个差异化方向。公司通稿称,随着星座规模扩大,空间基础设施与AI分析平台的互动将产生一个训练良好的AI解决方案。这是公司对未来效果的表述,而非已实现能力。这个逻辑在方向上是合理的:自有星座可以提供持续、标准化的训练数据,理论上比依赖第三方数据的AI公司更有优势。但“训练良好”的前提是星座已经部署并产生稳定数据流。在首颗卫星尚未发射的阶段,AI平台的能力边界只能基于第三方数据或模拟数据来评估,这与公司最终要交付的“自有星座+AI”产品存在差距。
资金用途与未披露的验证路径
公司通稿披露了资金用途方向:加快卫星与发射采购、加速星座部署。但未披露各项分配比例。600万欧元中多少用于卫星制造、多少用于发射预订、多少用于团队扩张和AI平台开发,公开材料未列出。对于投资者和潜在客户而言,资金分配结构比总额更能说明公司的执行优先级。
更关键的是验证路径。Marble Imaging 需要在2027年初完成首颗卫星发射,并在入轨后证明其0.7米分辨率和短波红外数据采集能力达到设计指标。之后,公司需要将卫星数据接入AI平台,向付费客户交付基于自有星座的分析服务。再之后,公司需要证明其能够以足够快的节奏制造和发射后续卫星,向30颗目标推进。每一步都有明确的验证节点,但公司未披露这些节点的具体时间表和里程碑。
发射安排是另一个未决问题。据该分析性报道,公司与 HyImpulse 有最多八次潜在发射安排,但“潜在”一词意味着这些发射尚未成为确定合同。HyImpulse 本身是一家德国商业发射初创公司,其火箭的入轨记录和发射频率尚未在来源中披露。如果 Marble Imaging 的星座部署依赖一家同样处于早期阶段的发射服务商,那么发射风险会叠加在卫星制造风险之上。
风险与待验证假设:从“德国首个”到“商业可持续”的距离
Marble Imaging 的“德国首个商业甚高分辨率星座”定位,在宣传上清晰,在验证上模糊。公司通稿多次使用“首个”表述,但“首个”只说明时间顺序,不说明商业可行性。德国在商业VHR星座领域确实缺乏本土运营商,但欧洲层面已有具备运营能力的对地观测公司,客户可以选择欧洲其他国家的供应商,也可以继续使用美国供应商。“德国首个”能否转化为客户采购决策,取决于价格、数据质量、交付稳定性和合规能力,而非国籍本身。
客户验证是最大的未知数。公司尚未披露客户与合同数据。在国防和民用安全市场,客户通常要求供应商具备长期运营记录和安全资质。一家尚未发射卫星的公司要进入这些客户的采购体系,可能需要先以咨询或试点项目形式建立信任,再逐步过渡到数据服务合同。这个过程的时间成本可能比公司预期的更长。
资本需求与融资节奏的错配是另一个结构性风险。如资本结构一节所述,两轮合计1130万欧元与30颗卫星部署所需资本之间存在明显缺口。如果首颗卫星发射延迟或入轨后性能不达标,后续融资的窗口可能收窄。公司已披露的2027年初发射节点、HyImpulse 潜在发射安排、30颗卫星目标与两轮合计1130万欧元之间的具体缺口,将决定星座计划能否推进。
从已披露的信息看,Marble Imaging 的路径是清晰的:先发射一颗卫星证明技术能力,再以AI平台和德国商业身份切入欧洲自主影像市场,最终向30颗星座推进。但这条路径的每一步都建立在尚未验证的假设之上:首颗卫星能否按时发射并达到设计指标、付费客户能否从软件服务扩展到自有星座数据服务、发射安排能否从“潜在”变为“确定”、后续融资能否跟上星座部署的资本需求。这些假设的验证结果,将决定 Marble Imaging 是成为欧洲自主影像的真实供给者,还是又一个停留在融资叙事中的星座计划。
验证边界与可复核指标
本项目后续可复核的关键节点包括:Marble Sat-1 是否按计划于2027年初发射并入轨;入轨后0.7米分辨率和短波红外数据采集是否达到设计指标;HyImpulse 的“最多八次潜在发射”能否转为确定合同;软件付费客户能否转化为基于自有星座数据的客户;后续融资规模能否匹配30颗卫星的部署节奏。公司尚未披露客户名单、合同金额、资金分配比例和星座部署的具体里程碑。
RecodeX 极客视:Marble Imaging 的故事本质上是一个时间差问题:它用一颗尚未发射的卫星和两轮合计1130万欧元,去回应一个欧洲已经讨论多年的自主影像缺口。这个缺口的真实性毋庸置疑,但缺口的紧迫性并不会自动转化为一家初创公司的订单。真正的考验不在2026年的融资公告里,而在2027年初那颗卫星是否如期入轨、以及入轨后能否产生客户愿意持续付费的数据流。在那之前,“德国首个商业VHR星座”仍然是一个需要发射来证明的定语。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。