# AI工具

共 3 篇相关文章

我是销售主管:如何利用 AI 重塑九位客户经理的销售辅导? 企业级应用
Jun 01, 2026

我是销售主管:如何利用 AI 重塑九位客户经理的销售辅导?

致STAGE 2: 我看到你们那篇关于客户经理如何在活跃交易中开始使用AI的文章,想知道你们对管理者是否有类似建议?我管理着九位客户经理,感觉自己总是在被动应对。我该如何更有效地开始使用AI? ~一位不堪重负的管理者 订阅 致不堪重负的管理者: 如果你错过了,这里是关于客户经理如何在活跃交易中使用AI的文章。需要明确的是,市面上有很多优秀的解决方案,但我试图分享一些个人即可实施的可行建议(即非全公司范围、无需商业论证或新预算)。在管理者层面探讨同样的问题,核心在于辅导。以下是三个想法,帮助你开始使用任何主流大语言模型: 跨通话的模式识别 不要一次只审阅一通通话,而是上传5-10份通话记录并提出问题: 在流失的交易中,出现了哪些模式? 哪些环节的发现工作做得不够深入? 销售代表是否有效地进行了多线程跟进? 哪些反对意见反复出现? 大多数管理者依赖零散的记忆,而AI能快速呈现趋势。你仍然需要验证结论,但你的起点是信号,而非猜测。 → 关键要点 #1: 使用AI发现模式。运用你的经验进行解读。 创建个性化辅导计划 在审阅完一位销售代表近期的通话后,可以这样提问: 最明显的三个技能差距是什么? 哪些练习或角色扮演场景能强化这些方面? 未来30天内我应该追踪哪些指标? 这样,你就能带着以下内容走进一对一面谈,而不是给出模糊的反馈(比如“问更好的问题”): 通话中的具体时刻 明确的发展重点 可衡量的改进计划 这能改变对话的质量,并让你作为管理者实现自我扩展。有一点值得了解:管理者往往倾向于互动式的风格,而不是被告知该做什么。这正是像这样的辅导计划流程效果最佳的原因! → 关键要点 #2: 辅导应该感觉是高度定制化的。 升级你的一对一会议准备 在每周一对一会议之前: 输入CRM记录和管道数据(如果可以的话,连接数据源会让这更容易!)。 要求提供领先指标的摘要。 根据阶段停留时间识别有风险的交易。 这能让你提出更尖锐的问题: 这笔交易为什么停滞不前? 下一个客户承诺的行动是什么? 我们在哪些环节是单点联系? AI能优化你的议程,并为你节省大量行政工作时间。你甚至可以更进一步,开始自动化这些工作流程,让它们在一对一会议当天的早上出现在你的收件箱中,或者在周末/周初收到摘要。 → 关键要点 #3: 管理者在行政准备上花费更少的时间。下周见!
种子轮VC:何时使用AI,何时依赖你的蜘蛛感应 | Founder Collective 商业洞察
May 18, 2026

种子轮VC:何时使用AI,何时依赖你的蜘蛛感应 | Founder Collective

Source: https://foundercollective.com/blog/seed-vc-when-to-use-ai-and-when-to-use-your-spidey-sense/ 本文内容 我最好的思考往往发生在淋浴时或去地铁的路上,而不是在屏幕前。当然也不是在打开AI工具之前或之后。 在屏幕前,我在做研究、看演示文稿、查看电子表格。这看起来很高效,但并非真正的创造性思考。VC的很大一部分工作是思考过程,而非研究过程。 很多时候,同事们问我从某家公司或创始人身上看到了什么,我无法完全说清楚。这恰恰是关键所在。我会说这是模式匹配、“蜘蛛感应”,或者只是与创业者相处了足够长的时间。这听起来似乎不够完整。 时间快进到现在。我一直在使用AI。我并不是在反对它——它彻底改变了我的工作流程。但我开始注意到它真正擅长什么,以及哪些事情仍然需要我自己来做。 它是一个出色的分析师。市场历史、监管环境、可比退出案例、某个品类如何演变。它合成速度快且质量高,随着时间的推移,它确实学会了我们如何应用自己的框架,尽管它常常过于字面地理解我们的原则。过去需要几天的工作现在只需几分钟。 但它无法告诉我,在种子轮阶段我真正需要知道的是什么。 这份工作的很大一部分是弄清楚“为什么”。为什么是这个人。他们背后的故事是什么。他们经历过什么、失去过什么、或创造过什么,使得这个问题成为他们注定要解决的。这些东西不在网上。它们尚未被写下来。它们存在于一次对话中,存在于某人回答一个意料之外问题的方式中,或者存在于一次背景调查中,对方在回答前停顿的那一刻。 我好奇AI在2010年会给Uber打多少分。受监管的行业、根深蒂固的现有企业、难以实现的市场进入、将TAM定义为“取代出租车”。真正的市场——取代汽车所有权、改变物流——并不在任何数据集中。它当时还不存在。模型会标记出每一个真实风险,却错过了唯一重要的事情。 我错过了Doorbot,它后来变成了Ring,并以10亿美元卖给了亚马逊。我当时不住在房子里。无法感受到那个问题。AI会同意我的看法。“小众用例,有限的TAM,为什么ADT不做这个?” Raj De Datta 最近发帖说,AI实际上增加了他的认知负荷,而不是减少了。他同时运行更多项目,不断切换上下文,进行更困难的思考——他只是不再需要做那些简单的思考和执行。 我对投资也有同样的感受。我拥有更多信息。更好的研究。更快的合成。但我真的不确定自己因此做出了更好的决策。也许只是记录得更好了。 淋浴时仍然是真正工作发生的地方。

投资借贷AI工具的理由 企业级应用
May 18, 2026

投资借贷AI工具的理由

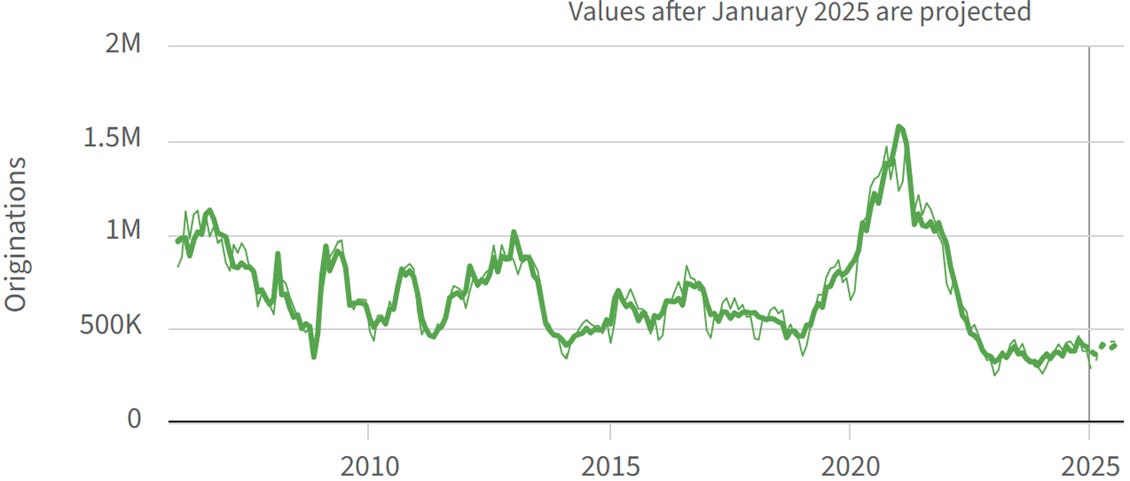
信贷市场具有周期性,我们正接近一个拐点,这将推动借贷技术领域的热情高涨。最好现在就做好准备。 Source: https://shirlawncap.substack.com/p/the-case-for-investing-in-lending Jerome Powell 作为美联储主席的8年多任期将于明天结束,他将被特朗普总统亲自挑选的候选人 Kevin Warsh 取代。因此,现在正是我撰写一篇与利率相关的 Substack 文章的好时机。作为一名前利率交易员,我对美联储主席的角色以及美联储对美国整体经济的影响深表敬意。我相信,未来回顾这一过渡时,我们会将其视为未来几年利率下降的几个关键原因之一。 我撰写这些 Substack 文章的目的,与其说是说服读者接受我的宏观观点,不如说是更侧重于描述宏观趋势变化所带来的技术影响。这篇文章也不例外——但首先,请允许我简要说明我认为会导致中短期利率下降的假设: 特朗普总统多年来一直公开表示希望美联储降息,现在他终于有机会更换美联储主席。 当前的通胀压力主要源于霍尔木兹海峡的关闭。该海峡将在2026年下半年重新开放,从而缓解通胀担忧。 AI 具有通缩效应。 特朗普总统多年来一直公开表示希望美联储降息,现在他终于有机会更换美联储主席。 当前的通胀压力主要源于霍尔木兹海峡的关闭。该海峡将在2026年下半年重新开放,从而缓解通胀担忧。 AI 具有通缩效应。 如果我们把这些观点视为既定事实,那么信贷市场将迎来重大转变。 利率与借贷趋势 利率与借贷量呈负相关。高利率导致贷款发放量低,反之亦然。一个易于追踪的指标是抵押贷款发放量,它展示了这一现象: 上图来自 CFPB,追踪了自2006年以来的抵押贷款发放数量(经通胀调整,而非总发放量)。贷款发放具有周期性——低利率时期,如2021年的“零利率政策”时代,推动了创纪录的发放量;随后发放量的暴跌与疫情后利率上升相关。 对借贷技术的投资——无论是来自风险投资者,还是购买新技术的贷款机构本身——也具有周期性。下图来自 Tracxn,展示了按年份划分的替代性借贷平台的风险投资情况: 这张图告诉我们,当贷款发放量处于高位时,对借贷技术的需求也最高。 在一个明显具有周期性的市场顶部进行投资,是一种相当糟糕的赚钱方式。但在行业面临逆风的低谷期投资,本身也令人望而生畏。在我看来,投资借贷技术的最佳时机是在拐点——就在贷款发放量回升之前。作为投资者,你可以在获得有吸引力的入场价格的同时,受益于随后3-5年的市场顺风。 而这正是我们目前所处的经济周期阶段。 机会在哪里——以及不在哪里 任何类型的贷款发放过程——无论是消费无抵押贷款、中小企业贷款、抵押贷款还是汽车贷款——都是一项极其量化的学科。大型语言模型是当前流行的“模型”类型——但在它们之前,早已存在经过验证的承销模型,这些模型是我们金融生态系统的支柱。我见过许多关于“AI 如何改变承销”的思考文章,但这种框架过于简单化。承销模型基于数十、数百或数千个数据点来评估交易对手的还款意愿和能力。这些模型经过几代人的经验性微调和回测,以构建最具竞争力的贷款产品。AI 并不能从这些现有数据中得出某种新的、更好的结论。然而,AI 可以在承销前和承销后流程中产生重大影响,从而改善贷款表现和客户体验。 承销前:要正确评估借款人,需要获取大量数据,在某些情况下,这些数据的获取难度各不相同。当消费者申请信用卡时,信用卡提供商会拉取该用户的 FICO 分数以及其他几个简单的数据点——这是一个直接的过程。但收集数据以评估小企业或发放抵押贷款则要复杂得多。Blend 在2010年代建立了一家价值数十亿美元的公司,其核心理念是简化抵押贷款申请流程将提高其贷款合作伙伴的转化率。在 AI 时代,这一理念可以进一步应用(并适用于更多贷款类型),因为 AI 代理可以代表借款人承担更多信息收集的重任。一个例子是:贷款官的角色是引导借款人完成贷款申请、评估和批准流程——这些工作都适合 AI 代理,它们在某些情况下会增强,在其他情况下则会取代贷款官。 承销后:仅在美国,贷款服务就是一个价值数十亿美元的市场——更不用说构成贷后机制的其他市场了。服务商确保客户按时还款,但他们也旨在提供良好的借款人体验——回答问题、提供建议——以便鼓励借款人未来与贷款机构开展更多业务。服务依赖于与借款人的基于规则的沟通——服务商决定在贷款生命周期中何时联系借款人;他们决定沟通的适当语气;他们决定何时是向借款人交叉销售其他产品的最佳时机。AI 代理非常适合与借款人进行基于规则、细致入微的沟通。Valon 和 Haven 都在抵押贷款领域具体执行这一愿景。 承销前:要正确评估借款人,需要获取大量数据,在某些情况下,这些数据的获取难度各不相同。当消费者申请信用卡时,信用卡提供商会拉取该用户的 FICO 分数以及其他几个简单的数据点——这是一个直接的过程。但收集数据以评估小企业或发放抵押贷款则要复杂得多。 […]