
作者:Omar Elayat
来源:SandHill.io #305 推荐阅读 · 运营指南、案例与最佳实践 | RecodeX 编译
导读: Salesforce、OpenAI 和 Sequoia 都在推按结果定价(outcome-based pricing),把它说成 AI 软件定价的终点。Euclid 合伙人 Omar Elayat 不同意:真正这么做的公司很少,只有计费事件清晰、买家本来就习惯这样付钱的场景才走得通。他认为定价权来自护城河,跟用什么计费单位关系不大。
热度高,采用少
- Marc Benioff 提出,Salesforce 要按帮客户增加的收入抽成。作者反问:如果这样,过去 25 年的席位订阅费买的是什么?
- 作者认为按结果定价少见是有原因的:双方要长期就结果达成一致,这在今天大多做不到;而且它要求技术普及、新品类形成和新定价模式在几年内同时发生。
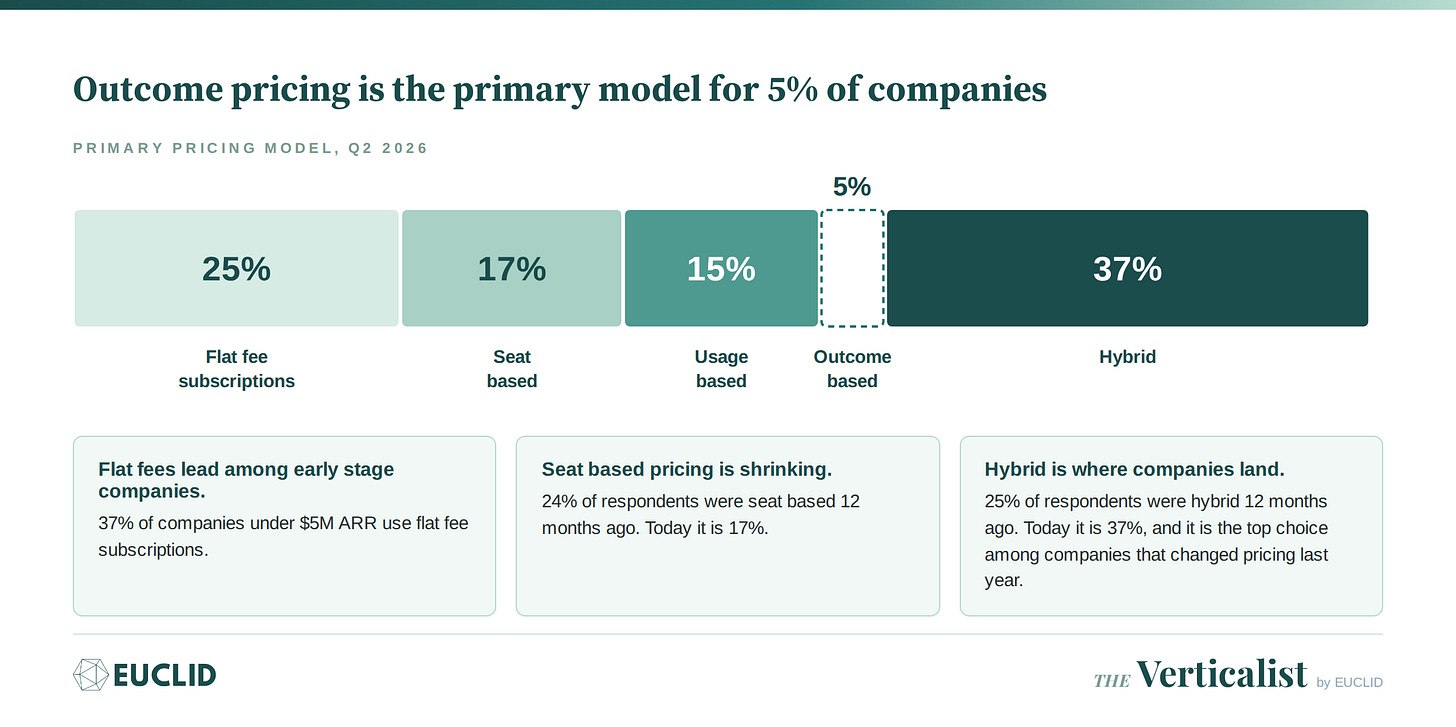
- 数据:Kyle Poyar 2026 年调查的 230 家公司中,只有 5% 以按结果定价为主要模式(2024 年为 3%);最常见的是混合定价,占 37%。
- 它显得流行,一是因为统计口径松:ICONIQ 允许多选;Stripe 把”扣款成功才收费”也算作按结果,照这个说法 Visa 也算。二是因为它好听,对投资人尤其有吸引力,市场规模可以按客户的整张损益表来算。
六种定价模式
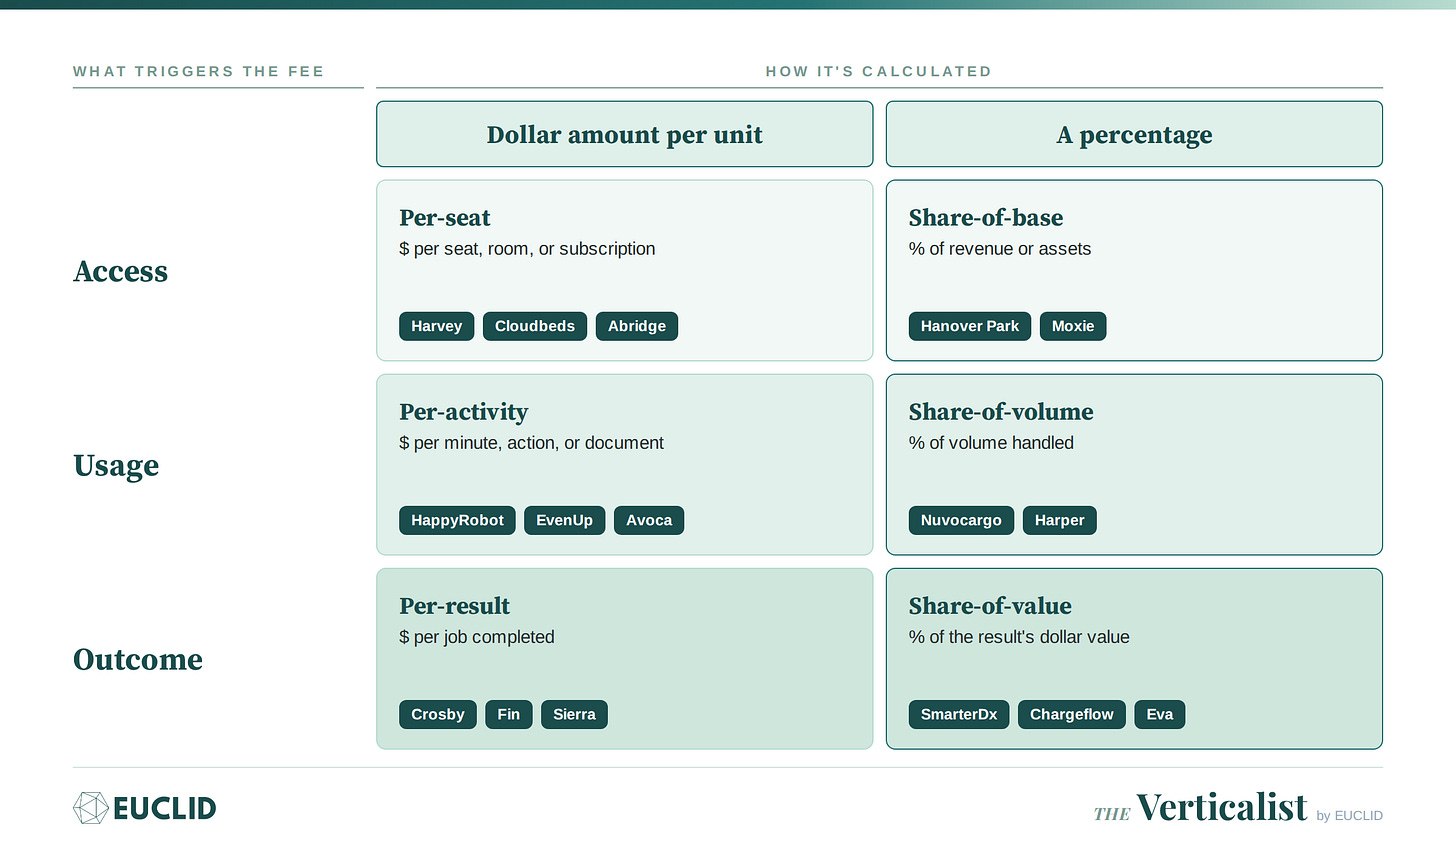
作者按两个维度分类:什么触发收费(访问、用量或结果),以及怎么计算(按单位金额或按百分比)。
- 按席位:Harvey、Abridge 等头部公司仍在用,优点是可预期。风险是客户用 AI 减员后席位变少,以及用量增长后毛利被摊薄。Levelset 改为按项目数收费,是找到行业专属计价单位的例子。
- 按活动:HappyRobot、Avoca、EvenUp 属于此类。好处是门槛低,问题是模型效率提高后单次收入可能下降。
- 按基数或经手量分成:Hanover Park 按管理资产收费,Moxie 按诊所收入抽成,Nuvocargo 按货运支出抽成,Harper 拿保费佣金,Toast、Shopify、Stripe 按支付流水抽成。收费随客户业务增长,又不用争论功劳归谁。Moxie 放弃按利润分成,原因是利润太容易被操纵。对服务型公司来说,AI 降低成本后收入不变,毛利扩大。
- 按结果 / 按价值分成:Crosby 每份合同收 250–1000 美元,Intercom Fin 每次解决收 0.99 美元;Chargeflow 抽追回拒付款的 25%,Eva 抽 Amazon 赔付的 10%,Eilla 收 5% 的成交费。这些公司其实是沿用了被替代的服务商原有的收费方式,比如 BPO 按工单收费、催收机构按追回金额提成。这类定价要成立,需要清晰的计费事件,也需要买家早已习惯这样付费。
实际定价建议
- 不要给销售增加负担:成功条件、价值大小、功劳归属,每一项都要谈。厂商可能做了工作却收不到钱,买方很难做预算,质量标准也照样要另外写进合同。
- 先找到愿意付钱的客户:尚未达到产品市场契合(PMF)的团队,可以先用几种方案试探付费意愿,在试点期定义可衡量的交付物,并设定转为付费的时间。最好从买家熟悉的模式起步,比如 Nuvocargo 沿用第四方物流(4PL)2%–4% 的惯例。混合定价之所以流行,是因为基础费覆盖成本,用量费随工作量增长。
- 随产品进步调整定价:核心产品保持原定价,新产品再试新模式。Cloudbeds 的核心系统继续按房间收费,新的 AI 增收工具则尝试酒店业熟悉的佣金制。Salesforce 自己也已经改用混合定价。
护城河比计价方式重要
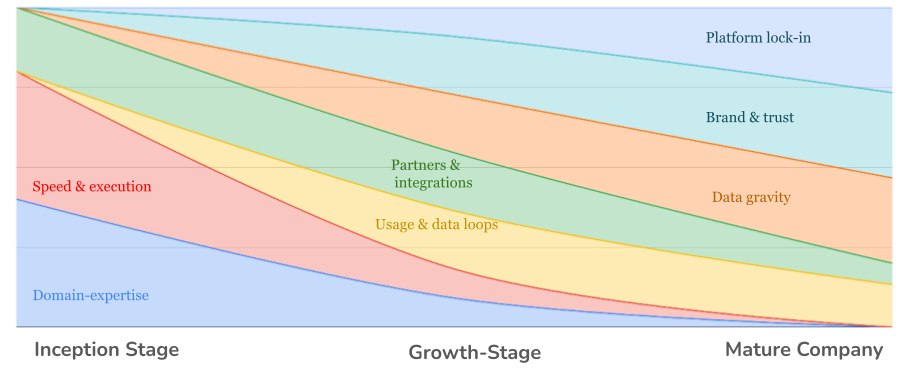
- “按替代的人力规模算 TAM””成本下降后可以和客户五五分成”,这两个假设在历史上都站不住。长途电话和股票交易佣金都被竞争压到接近零。App Store 和 Google 广告是例外,但它们靠的是护城河,跟计费方式无关。对手更便宜时,按结果收费同样会被压价。
- 垂直市场里的定价权来自工作流黏性、专有数据和系统集成。更便宜的模型不算,因为竞争对手很快也能用上。
- 定价范式的迁移很慢:从许可证到 SaaS 用了二十多年,SaaS 直到 2022 年份额才过半,而且那次只是从买变成租,产品本身没变。垂直 AI 创业者已经要推动行业采用 AI、开创新品类,再去推广一种新的定价方式只会增加负担。
- 作者的结论:价目表设计得再新颖也没用,真正重要的是让客户离不开、换不掉。
本文由 RecodeX 编译自 False Profits(作者:Omar Elayat),首发于 SandHill.io #305 推荐阅读。本文为中文编译稿,非全文翻译,完整内容请阅读原文。译文仅供学习交流,观点不代表本站立场,版权归原作者所有。