
肿瘤免疫治疗正在经历一场静默的分化。PD-1/PD-L1抑制剂把“免疫系统可以对抗癌症”从假设变成标准疗法之后,行业撞上了一堵并不隐蔽的墙:相当一部分患者对检查点抑制剂原发性耐药,更多患者在初始响应后出现获得性耐药。药企的应对策略一度高度同质化——寻找新的检查点、开发双抗、尝试联合用药。但在这些路径之外,一个更古老的免疫学问题重新浮出水面:如果免疫系统需要被激活,而不是仅仅被“解除刹车”,该用什么分子来完成这一步?
细胞因子是这个问题的天然答案之一。IL-2在1992年获批用于转移性肾细胞癌,证明了增强T细胞功能可以治疗肿瘤;但高剂量IL-2带来的毛细血管渗漏综合征和多器官毒性,也让“细胞因子成药”在此后三十年间成为一个反复被提起、又反复被搁置的命题。半衰期短、作用广泛、多效性带来的脱靶毒性,构成了细胞因子药物难以跨越的三重门。
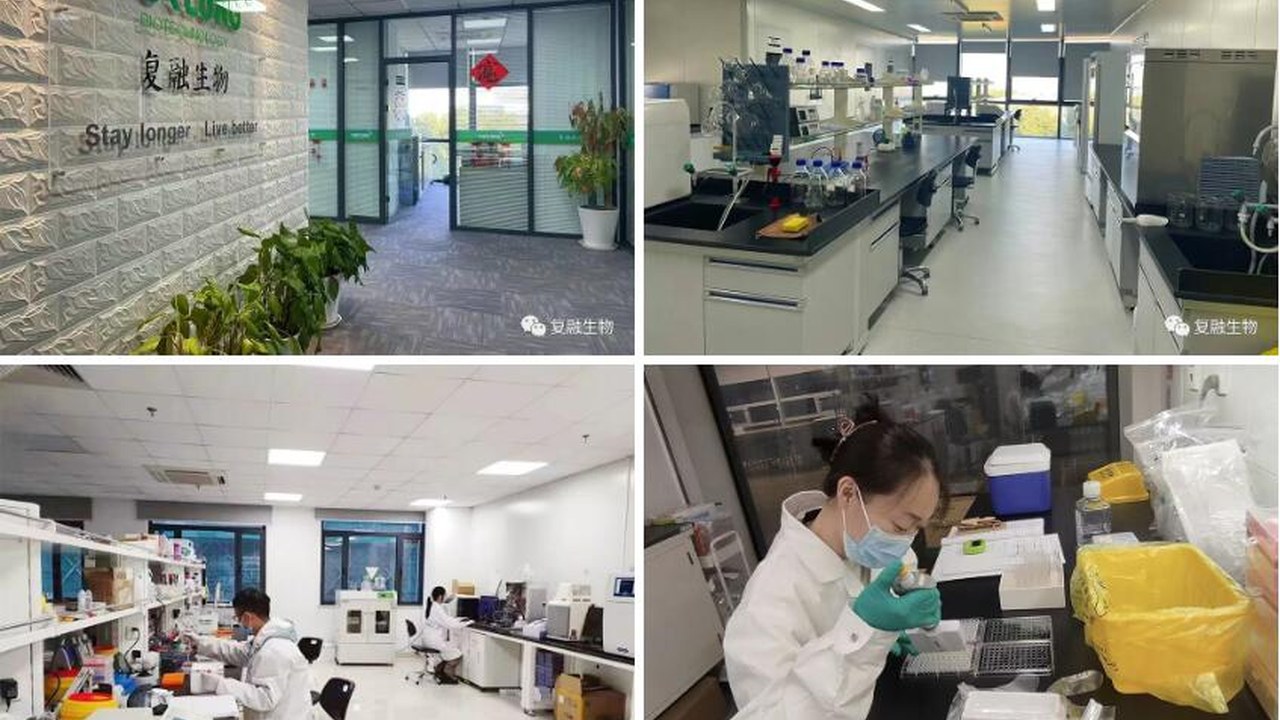
苏州复融生物技术有限公司在2026年9月宣布完成Pre-B轮融资第二关交割,金额过亿元。这笔资金由复星医药旗下产业基金复健资本新药基金领投,广发信德、德同资本、常熟开晟、苏州宸枫跟投,苏州寒武纪持续追加投资。加上此前由复旦科创基金领投、常熟国发创投和苏州寒武纪跟投的首关融资,复融生物Pre-B轮两次交割累计近2亿元。凯乘资本担任本轮融资独家财务顾问并继续负责后续融资。这家成立于2019年的临床阶段生物制药公司,正在试图用工程化细胞因子回答PD-1之后的问题。
| 字段 | 内容 |
|---|---|
| 公司 | 苏州复融生物技术有限公司 |
| 轮次 | Pre-B轮(第二关交割) |
| 金额 | 第二关过亿元;Pre-B轮两次交割累计近2亿元 |
| 投资方 | 第二关:复健资本新药基金(领投)、广发信德、德同资本、常熟开晟、苏州宸枫、苏州寒武纪(追加);首关:复旦科创基金(领投)、常熟国发创投、苏州寒武纪 |
| 总部 | 苏州高新区(上海设有研发中心) |
| 创始人 | 应天雷(创始人)、纪恩(联合创始人、董事长) |
| 官网 | https://www.forlongbiotech.com |
IL-15超级激动剂:用Fbody把“毒性分子”改造成“可给药分子”
复融生物的首发管线FL115是一款工程化IL-15/IL-15Rα-Fbody融合蛋白,公司称其具有“同类最佳”潜力。IL-15的生物学逻辑并不复杂:它能激活自然杀伤细胞和记忆性T细胞,而这两类细胞在肿瘤免疫监视中扮演关键角色。问题在于,天然IL-15的半衰期极短,且系统性给药可能引发广泛的免疫激活。复融生物的解决方案是Fbody®技术——一种经工程化改造的单链Fc。据公司披露,Fbody®在保留FcRn亲和力的同时,消除了与Fcγ受体及补体系统的结合。这个设计的意图很明确:保留FcRn介导的再循环以延长半衰期,同时切断Fcγ受体和补体介导的效应功能,从而降低抗体依赖性细胞毒性和补体依赖性细胞毒性带来的额外风险。
从已披露的临床数据看,FL115在晚期实体瘤中的表现构成了复融生物最核心的叙事资产。据公司披露,FL115已在中美多个临床中心完成超过90例晚期实体瘤及非肌层浸润性膀胱癌患者的给药。在已完成的I期临床中,FL115单药治疗的疾病控制率为39%;一例晚期宫颈癌患者疾病稳定超过20个月,两例确认部分缓解患者的缓解持续时间分别超过12个月和10个月。公司特别强调,静脉输注FL115单药是“唯一单药获得部分缓解的IL-15超级激动剂”。
这个“唯一”的表述需要审慎对待。它来自公司官网新闻稿,而非独立的第三方头对头研究。IL-15超级激动剂领域并非无人区,Nektar Therapeutics的NKTR-255、ImmunityBio的Anktiva(N-803)等产品都在不同适应症中推进过临床开发。Anktiva已于2024年获得FDA批准用于BCG无应答的非肌层浸润性膀胱癌,这恰恰是FL115正在推进II期临床的适应症。因此,FL115的差异化叙事不能只建立在“唯一单药PR”这一公司口径上,而需要看它在与BCG联用的II期数据中,能否在与已获批产品的间接比较中显示出有意义的疗效或安全性优势。目前,公司称BCG无应答NMIBC适应症的I/II期数据“持续成熟”,但尚未披露具体缓解率数据。
PD-1/IL-18双抗:绕开IL-18BP的“诱饵陷阱”
FL116是复融生物的第二款候选药物,设计逻辑比FL115更复杂。IL-18是另一个具有抗肿瘤潜力的细胞因子,但它在体内有一个天然的“刹车”——IL-18结合蛋白。IL-18BP会与IL-18结合,阻止其与受体相互作用,从而限制IL-18的免疫激活效应。复融生物的应对策略是构建一个差异化的IL-18文库,据公司披露内含百余条完全不与IL-18BP结合的IL-18突变体。基于此文库开发的FL116,将抗PD-1抗体与这种工程化IL-18突变体融合,形成PD-1/IL-18双特异性抗体融合蛋白。
这个设计的巧妙之处在于,它试图同时解决两个问题:用PD-1抗体部分阻断免疫抑制信号,同时用不被IL-18BP中和的IL-18突变体提供免疫激活信号。公司称FL116已在多种对免疫检查点抑制剂耐药的体内肿瘤模型中显示出强大的肿瘤杀伤能力。但“体内肿瘤模型”与人体临床之间隔着巨大的不确定性。目前FL116完成了在非人类灵长类的早期毒理探索和第一个GMP批次生产,尚未进入人体临床试验。公司计划推动FL116进入实体瘤适应症临床试验,并在2027年将FL115及FL116在实体瘤领域推进至临床概念确认研究阶段。这个时间表意味着,FL116距离产生任何可评估的人体数据还有相当距离。
技术平台的“可复制性”才是真正的估值锚点
复融生物在融资材料中反复强调其建立了四个专有技术平台:Fbody®长效化技术平台、Fc工程化平台、Syntokine®新型人工合成细胞因子平台以及大分子AI智能发现平台。在细胞因子药物开发领域,技术平台的价值不在于它听起来有多完整,而在于它能否被重复用于多个靶点、多个分子的改造,并且每次改造都能产生可预测的药代动力学和药效学结果。
从已披露的信息看,复融生物的平台至少在两个方向上得到了产业界的一定程度验证。据公司披露,其已与复宏汉霖、信达生物、人福医药等达成多项研发合作。信达生物和复宏汉霖都是中国头部的创新药企,它们选择与一家临床阶段公司进行研发合作,通常意味着对后者技术平台的某种认可。但合作的具体内容、金额、里程碑和权益分配均未披露,因此这种“验证”的含金量无法独立评估。复旦科创基金在首关融资时的表态也值得注意,其称公司“已获得信达、复宏汉霖等头部药企的研发合作验证”,并将FL115的膀胱癌适应症进入II期视为“成药确定性极高”的依据。这是投资方的判断,而非事实本身。
另一个值得关注的细节是FL115的生产工艺。公司称FL115“生产工艺稳健、成本较低,具备显著的成本优势和定价灵活性”。在细胞因子药物领域,生产成本确实是一个容易被忽视但实际影响重大的变量。IL-15超级激动剂通常需要哺乳动物细胞表达系统生产,如果复融生物确实在产率或纯化工艺上有实质性改进,这将在未来的商业化阶段转化为定价空间。但“成本较低”目前只是公司口径,没有披露具体的单位生产成本或与竞品的比较数据。
膀胱癌适应症:一个“聪明”的注册路径选择
复融生物将FL115的注册III期临床聚焦于非肌层浸润性膀胱癌的BCG无应答适应症,这是一个值得拆解的战略选择。NMIBC的标准治疗是经尿道膀胱肿瘤切除术加膀胱内灌注卡介苗。但相当一部分患者对BCG无应答,这些患者面临的选择有限:要么接受根治性膀胱切除术,要么尝试替代的膀胱内灌注疗法。FDA在2024年批准Anktiva用于这一适应症,实际上验证了“IL-15通路激活NK细胞和T细胞来清除膀胱内肿瘤”的机制逻辑。
复融生物选择BCG无应答NMIBC作为首个注册适应症,至少有三重考量。其一,膀胱内灌注给药可以将药物局部递送到肿瘤微环境,降低系统性暴露和全身毒性风险,这对于细胞因子类药物尤其重要。其二,该适应症已有明确的监管路径和获批先例,临床终点相对清晰。其三,NMIBC患者群体数量可观,且BCG无应答亚群存在明确的未满足需求。但硬币的另一面是,Anktiva已经占据先发位置,FL115进入III期时需要在疗效、给药便利性或安全性上展示出可感知的差异。公司CEO魏东博士在融资新闻中称,BCG无应答NMIBC适应症的I/II期数据“进一步支持其成为该疾病最佳疗法的潜力”,但具体数据尚未公开,这一判断目前无法被外部验证。
资本结构:产业资本与高校基金的“双重背书”
复融生物Pre-B轮的投资者名单呈现出一种有意味的结构。第二关领投方复健资本新药基金是复星医药旗下产业基金,其投资逻辑通常不只是财务回报,还包括与复星医药自身管线和产业资源的潜在协同。复健资本新药基金负责人在融资新闻中称复融生物为“国内细胞因子赛道头部标杆企业”,并强调“依托对创新药前沿领域的深度研判”进行投资。这是投资方声明,需要放在产业资本的战略语境中理解。
首关领投方复旦科创基金则代表了另一种逻辑。复融生物创始人应天雷是复旦大学基础医学院教授、上海合成免疫工程技术研究中心主任,公司的技术源头与复旦大学的科研体系深度绑定。复旦科创基金的使命是推动复旦大学科技成果转化,其投资复融生物既是财务行为,也是科技成果转化生态的一部分。这种“高校基金+产业资本”的组合,在生物医药早期项目中并不罕见,但复融生物的特别之处在于,它的技术平台确实源自高校实验室的长期积累,而非单纯的license-in或me-too开发。
从融资节奏看,复融生物在2023年完成1.1亿元A轮融资后,将FL115推进至临床开发阶段;2026年5月完成Pre-B轮首关,9月完成第二关。两次交割累计近2亿元的规模,对于一家需要同时推进中美两地临床试验、准备III期注册研究的生物制药公司而言,并不算宽裕。III期临床的入组规模、临床运营成本和CMC投入,通常远超I/II期。公司明确将资金用于“推动FL115在NMIBC适应症开展注册III期临床研究”,这意味着Pre-B轮资金的核心用途是烧向一个高成本的临床阶段。
风险与待验证假设:数据密度决定叙事成色
复融生物的故事建立在几个尚未被完全验证的假设之上。第一个假设是,FL115在BCG无应答NMIBC中的疗效能够达到或超过已获批的Anktiva,并且安全性特征足够有竞争力。目前公司只披露了“数据持续成熟”的定性描述,没有给出具体的完全缓解率或持续时间数据。在注册III期启动之前,这些数据将决定试验设计的统计假设和成功概率。
第二个假设是,FL115在晚期实体瘤中的单药活性能够转化为与PD-(L)1抗体联用的协同效应。公司已启动FL115与PD-1抑制剂联用的Ib/II期临床试验,但联合用药的毒性叠加风险和治疗窗口变化是细胞因子联用方案的核心不确定性。IL-15激活NK细胞和记忆性T细胞的机制,与PD-1抑制剂解除T细胞抑制的机制,在理论上互补,但在人体中是否产生协同而不产生不可接受的免疫相关毒性,需要临床数据来回答。
第三个假设是,FL116的IL-18突变体策略能够在人体中重现动物模型中的抗肿瘤活性。IL-18BP是人体内源性的负反馈调节机制,绕开它意味着人为延长和增强IL-18信号。这在理论上可以增强抗肿瘤免疫,但也可能打破免疫稳态,带来不可预期的炎症毒性。FL116在非人灵长类中的早期毒理探索据公司称“展现出良好的安全性特征”,但非人灵长类数据与人体安全性之间的转化关系,在细胞因子领域尤其需要谨慎。
从更宏观的视角看,复融生物面临的是一个“时间窗口”问题。细胞因子赛道正在升温,全球范围内多个IL-15、IL-2、IL-18相关项目在推进临床。复融生物的技术差异化——Fbody®消除Fcγ受体和补体结合、IL-18突变体绕开IL-18BP——在分子设计层面有清晰的逻辑,但最终决定公司价值的,是这些设计能否在注册临床中转化为可量化的疗效和安全性优势。在数据读出之前,所有的“同类最佳”“标杆潜力”都只是假设。
验证边界与可复核指标
本文涉及的“首个、唯一、最大、领先”、订单、出货、性能等表述,如无另行说明,均是公司、创始人或投资方在现有公开材料中的披露口径;RecodeX未在本次采集材料中找到独立审计或第三方测试结论,因而不将其视为已经独立确认的事实。文中的产业协同、竞争位置和商业路径属于基于已披露产品与融资用途的编辑分析,不代表相关结果已经实现。
- 技术侧应核验第三方测试条件、样本规模、良率、稳定性及与可比方案一致口径的结果;
- 商业侧应核验去重后的付费客户、可执行合同、收入确认、复购率以及订单转化;
- 资本与产业协同应以工商股权、关联交易、联合开发、采购或量产文件为准。
RecodeX 极客视:复融生物的真正看点,不在于它又完成了一轮近2亿元的融资,而在于它把细胞因子这个被行业反复放弃又反复捡起的领域,重新放回了PD-1之后的核心议程。Fbody®对Fc效应功能的“减法设计”和IL-18突变体对IL-18BP的“绕行策略”,在分子层面都指向同一个目标:让细胞因子从“知道有效但不敢用”变成“可以安全地用”。但分子设计的优雅不能替代临床数据的密度。FL115在NMIBC的II期数据、与PD-1联用的Ib/II期数据,以及FL116进入人体后的安全性信号,将决定这家公司是成为“后PD-1时代”的参与者,还是又一个在细胞因子成药难题前止步的尝试。
信息来源
本文在采集与核验阶段引用了以下公开来源,按站点去重列出;来源内容归原发布方所有,其口径不代表 RecodeX 的核实结论。