垂直整合型 AI 原生公司的崛起
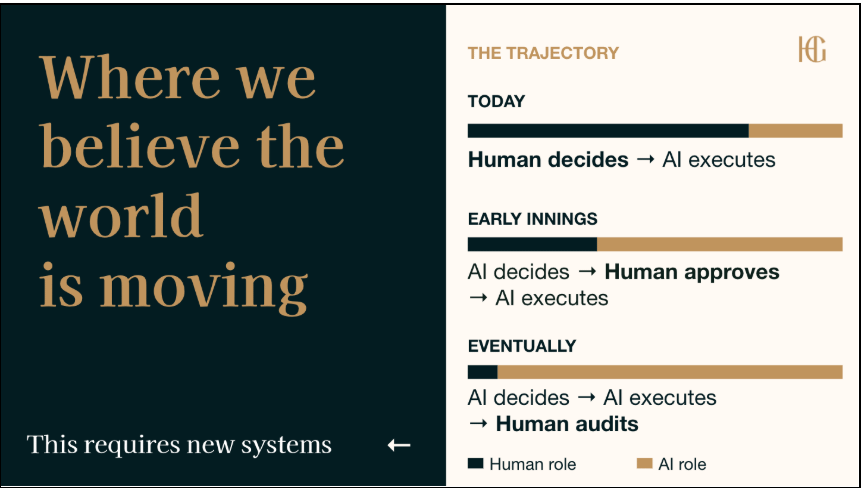
AI 原生服务公司近来已成为风投宠儿。它们瞄准规模庞大、边界清晰的市场,也较不容易被 AI 实验室公司去中介化。 过去几年,风险投资生态已从 SaaS 周期转向 AI 周期。但在 AI 周期的早期,我们的思维仍停留在 SaaS 模式。无论是帮助律师更好起草文件、还是让分析师更快建模的 Copilot、副驾驶、助手或软件工具,都曾大行其道。我已经写过很多关于这类 AI 软件公司的文章——AI 正在吞噬记录系统 ,智能体正在取代脆弱的 RPA,以及软件在能源领域的参与 ,等等。 但这一轮 AI 周期也催生了服务型企业,而这种模式在以往几轮周期中并不具备可获得风投支持的经济可行性。这一模式的一种体现就是 AI 整合。其核心逻辑是:如果我能以合理价格收购小型服务企业,将其整合起来,并用 AI 流程取代后台冗余和人工劳动,那么我就能以类似私募股权的风险,实现类似风投的回报。在我看来,这一逻辑有一定成立之处;不过在实际操作中,我认为其回报特征看起来更像私募股权,而非风险投资。尽管如此,对于管理着数十亿美元资金的机构而言,这种模式是部署资本的一种有效方式,能够带来符合其预期、且相对可观的回报。 这一模式并不真正适用于像我这种规模的基金,但“AI 可以重构服务型工作”这一前提是成立的。而将 AI 引入服务型工作的第二种模式,则具有更传统的风险投资特征:纵向一体化的 AI 原生公司。 这些新公司从创立第一天起就将 AI 融入其工作流程,以便以比现有企业更好、更快、 且更便宜的方式提供一项既有服务。我将更好、更快、更便宜用斜体标出,是因为这正是全部的销售说辞,而我在本文中还会再用这几个词几次。 下文我将探讨这种模式在实践中如何运作,以及为何它是一种颇具吸引力的公司构建方式。 为什么是现在 三年前这种模式之所以不存在,原因很简单:模型还无法承担这项工作。2023 年合适的架构是 copilot:把 AI 交到专业人士手中,让他们决定如何使用它,因为最终产出必须由人类负责。专业人士同时既是顾客,也是安全网。 这已不再是制约因素。模型已经跨过了那个门槛:在狭窄且结构清晰的领域,它们能够端到端地执行大部分工作流程,由人类审核异常情况,而不是亲自完成工作。ICONIQ 的最新数据揭示了其中的结构性变化:AI 原生公司可以在团队规模不足 100 人的情况下实现 1 亿美元营收,并创造出传统 SaaS 企业 5 至 10 倍的人均营收。过去存在于服务内部的劳动,如今已被压缩进公司自有的软件之中。这种压缩,正是这一商业模式得以成立的关键。 劳动力预算与竞争 我之前提到过,全球劳动力市场的规模是全球软件市场的 […]