AI 牛鞭效应
原文:The AI Bullwhip
作者:Tomasz Tunguz, GP @ Theory
来源:SandHill.io #299 推荐阅读 · Industry Developments & Analyses
关于 AI 基础设施的流行叙事,像一场整齐的接力赛:先是 GPU 稀缺,接着内存卡住吞吐量,然后 CPU 吃紧,最后存储开始咬人。
定价数据说明,这场接力是真的,但很慢。有些部件先暴跌再暴涨。每一个瓶颈都会冻结下一环节的供应链,但滞后以年计,而每一波都会把基准成本锁在更高的位置。
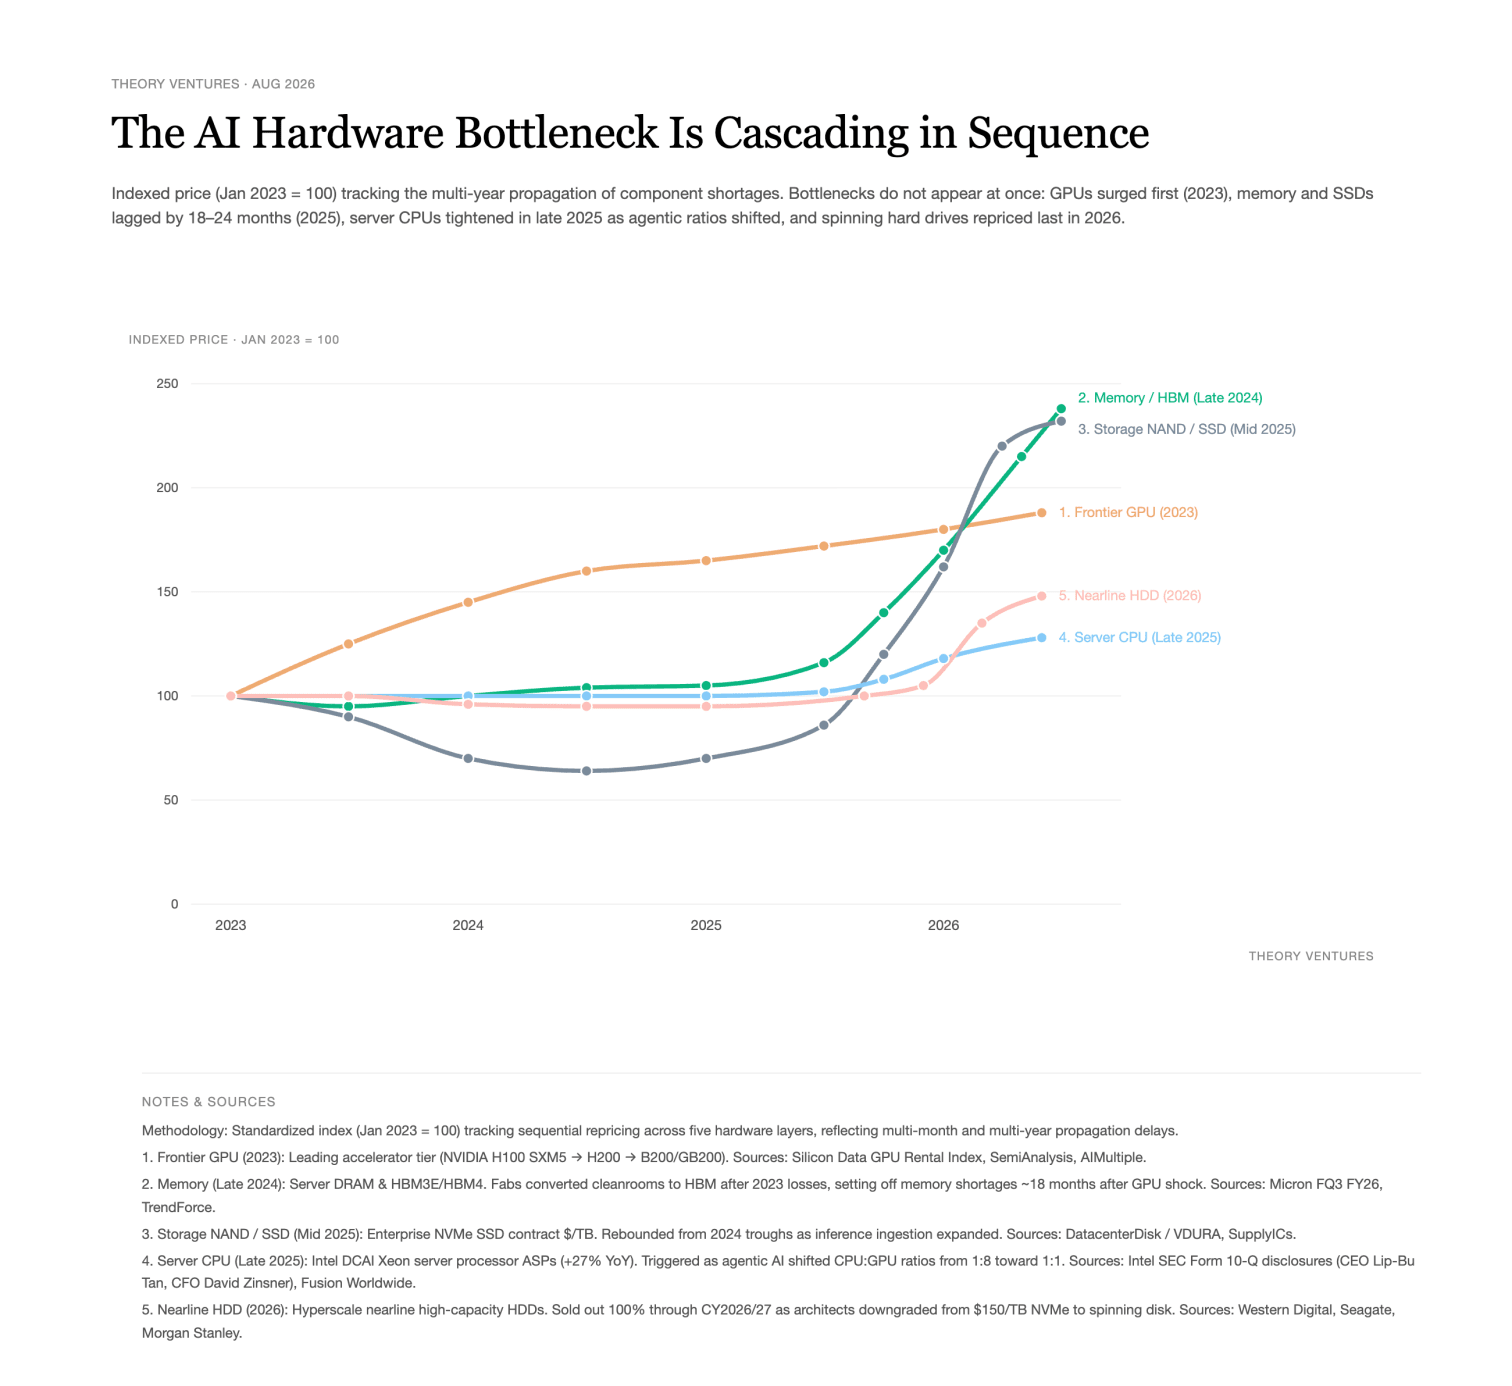
最初的冲击发生在 2023 年初,属于 GPU。ChatGPT 上线后,买家把资本集中砸向采购 GPU,Nvidia H100 的按需租赁价格冲过每小时 9 美元。1
这种偏执饿死了传统计算。2023 年服务器出货量下跌 22%,跌破 2018 年水平——买家推迟刷新周期,好把钱腾给 GPU。2 存储厂商当时已在承受疫情后过剩的冲击:全行业损失超过 200 亿美元,晶圆减产高达 40%;它们又失去了本可以消化库存的服务器需求。3
十八个月后,压力迁到了内存。为了逃离那轮低谷、追逐 AI 利润,厂商把洁净室和光刻设备转向高带宽内存(High Bandwidth Memory, HBM)。
HBM 每 GB 大约消耗标准 DDR5 三倍的晶圆产能,因此每多产出 1 bit 的 HBM,大约就要少产出 3 bit 的常规供给。企业级固态硬盘(SSD)合约价在单季内上涨 80%,而 Micron 报告动态随机存取存储器(DRAM)价格环比攀升约 60% 出头。4
到 2025 年末,智能体(agents)开始挤压服务器 CPU。训练集群曾经是 1 颗中央处理器(CPU)配 8 颗 GPU。智能体工作流把这个比例倒过来:自主系统把周期花在编译代码、调用工具、管理状态上,把配比推向 1:1。5 Intel 报告称,服务器 CPU 平均售价(ASP)同比上升 27%,而出货量在下降,并提到 Xeon 有数十亿美元的未满足需求。6
到 2026 年,短缺抵达了大宗存储。被高速闪存每 TB 150 美元的价格挤出后,云架构师沿技术阶梯退回传统、更慢的机械硬盘(HDD),用来承载大宗训练数据湖。Western Digital 与 Seagate 确认,它们 2026 年全部近线(nearline)产能已经售罄。7
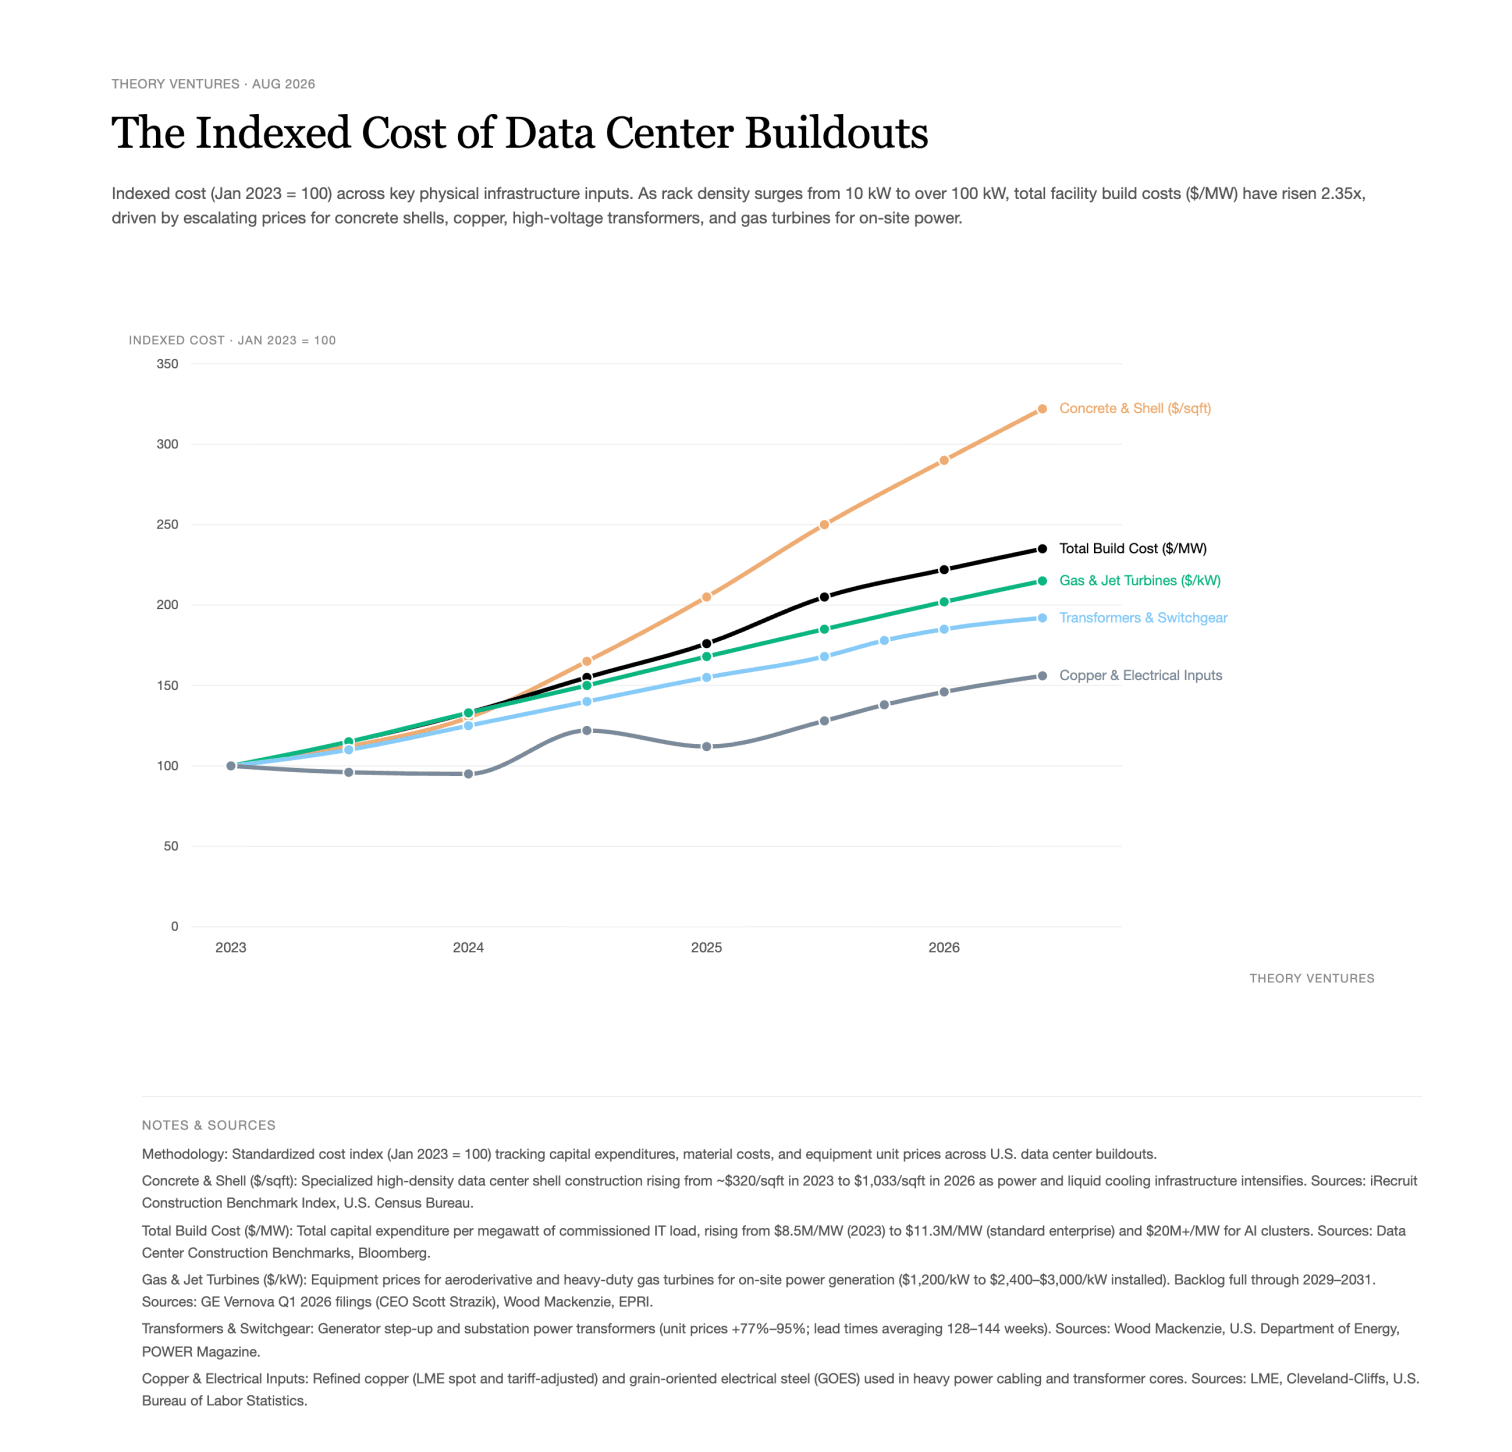
走出服务器机箱,故事毫不含糊。涨得最快的成本,是数据中心的混凝土地板和加固墙体。
数据中心现在每吉瓦(GW)造价超过 200 亿美元(200 亿美元/GW),电气系统吃掉一半预算。8 建设成本已涨到三倍,达到每平方英尺 1,033 美元,9 还不含土地。外面,升压变压器(generator step-up, GSU)平均交期接近三年;GE Vernova 与 Siemens Energy 的汽轮机产能已售至 2029 年,订单簿一直排到 2031 年。10
Siemens 的 Barry Powell 这样描述这种两难:
「你做也该死,不做也该死:如果你建得不够,就会因为丢掉市场份额而被骂。如果你建得太多,又会因为固定成本而被骂。我们明白某个时点可能会有泡沫,所以我们在拼命尽快收回投资。」11
这就是实体硬件里的牛鞭效应(Bullwhip Effect)。12 当一条价值链承受多年制造时滞时,下游突然的需求冲击会放大成上游巨大、滞后的过度反应。在一个瓶颈上释放压力,会以可预测的延迟把压力推向下一个部件。当浪终于拍岸,长交期的资本品就会暴露在产能过剩之中。
超过 20 亿美元的国内变压器扩产、下一代 300 层 NAND 晶圆厂,以及新的汽轮机产线,将在 2027 和 2028 年交付。如果终端用户的软件收入跟不上每吉瓦 200 亿美元的设施,资本开支就会迎来一次经典的鞭梢抽打。
- Silicon Data H100 与 B200 GPU 租赁价格指数(2026)及 NVIDIA 硬件披露。 ↩
- Omdia Data Center Server Tracker,2023 年 12 月。2023 年服务器出货量同比下跌 22%,低于 1100 万台,比 2018 年水平低 5%。 ↩
- 三星电子 FY2023 业绩(半导体部门营业亏损 14.88 万亿韩元)、SK hynix FY2023 业绩(营业亏损 7.73 万亿韩元)、Micron Technology FY2023 Form 10-K(净亏损 58.3 亿美元),以及 Western Digital FY2023 业绩(亏损 17 亿美元)。 ↩
- TrendForce,《AI Agent Boom Triggers Enterprise SSD Supply Crunch》,2026 年 6 月 11 日;Micron Technology,截至 2026 年 5 月 28 日季度的 Form 10-Q,经营业绩。 ↩
- Intel Corporation(陈立武 / Lip-Bu Tan)与 AMD(Lisa Su)2026 年一季度业绩披露。 ↩
- Intel Corporation 截至 2026 年 3 月 28 日季度的 SEC Form 10-Q。 ↩
- Western Digital 与 Seagate Technology 2025 年四季度 / 2026 年一季度财报电话会。 ↩
- iRecruit 与 Data Center Construction Cost Benchmark Reports(2026)。高密度 AI 设施成本分析(2000 万美元/MW,或 200 亿美元/GW)。 ↩
- 美国人口普查局(U.S. Census Bureau)与 RSMeans 针对特种任务关键设施的建设成本指数。 ↩
- Wood Mackenzie、POWER Magazine,以及 CNBC 对 GE Vernova 汽轮机积压订单的披露。 ↩
- Brooke Sutherland,「AI Jitters Have Suppliers Preparing for Data Center Boom to Go Bust」,Bloomberg Industrial Strength,2026 年 8 月 21 日。 ↩
- Tomasz Tunguz,「Bullwhip and Base Rates — The Two Major Forces Impacting Startups」,tomtunguz.com,2020 年 4 月。另见「How to Create Competitive Advantage with Proxy Metrics」。 ↩
本文由 RecodeX 编译自 SandHill.io #299 推荐阅读,原文链接与作者见文首;原文版权归原作者所有,译文仅供学习交流,如有异议请联系我们处理。