底角三分
原文:The Corner Three
作者:Earnest Sweat, GP @ Stresswood
来源:SandHill.io #299 推荐阅读 · Guides, Case Studies, and Best Practices for Operating
关于一种真正能被承保的差异化,为什么基金 thesis 可能毁掉它本想证明的东西,以及与 Michael Wooten 的 Swimming with Allocators 第 106 期
我问了 Michael Wooten 一个我咀嚼了好几个月的问题,他回答了一个更好的问题。
我的问题关乎「说」与「秀」。我不断遇到擅长「说」的新兴管理人,面对艰难的募资,他们的反应是说得更多。我也不断遇到另一些更安静的人,他们手里有真东西,却没法把它带到桌对面。我想知道:当差异化并不显而易见、并不早期、也不喧闹时,管理人如何把它展示出来。
Michael 没有接这个沟通框架。「有时候人们希望你是差异化的,但他们希望你站在盒子的边缘,」他说。「如果你太差异化了,那对投资委员会来说大概会很难。」
我一直把差异化当成一个叙事问题。他把它交还给我,变成了一个承保(underwriting)问题。
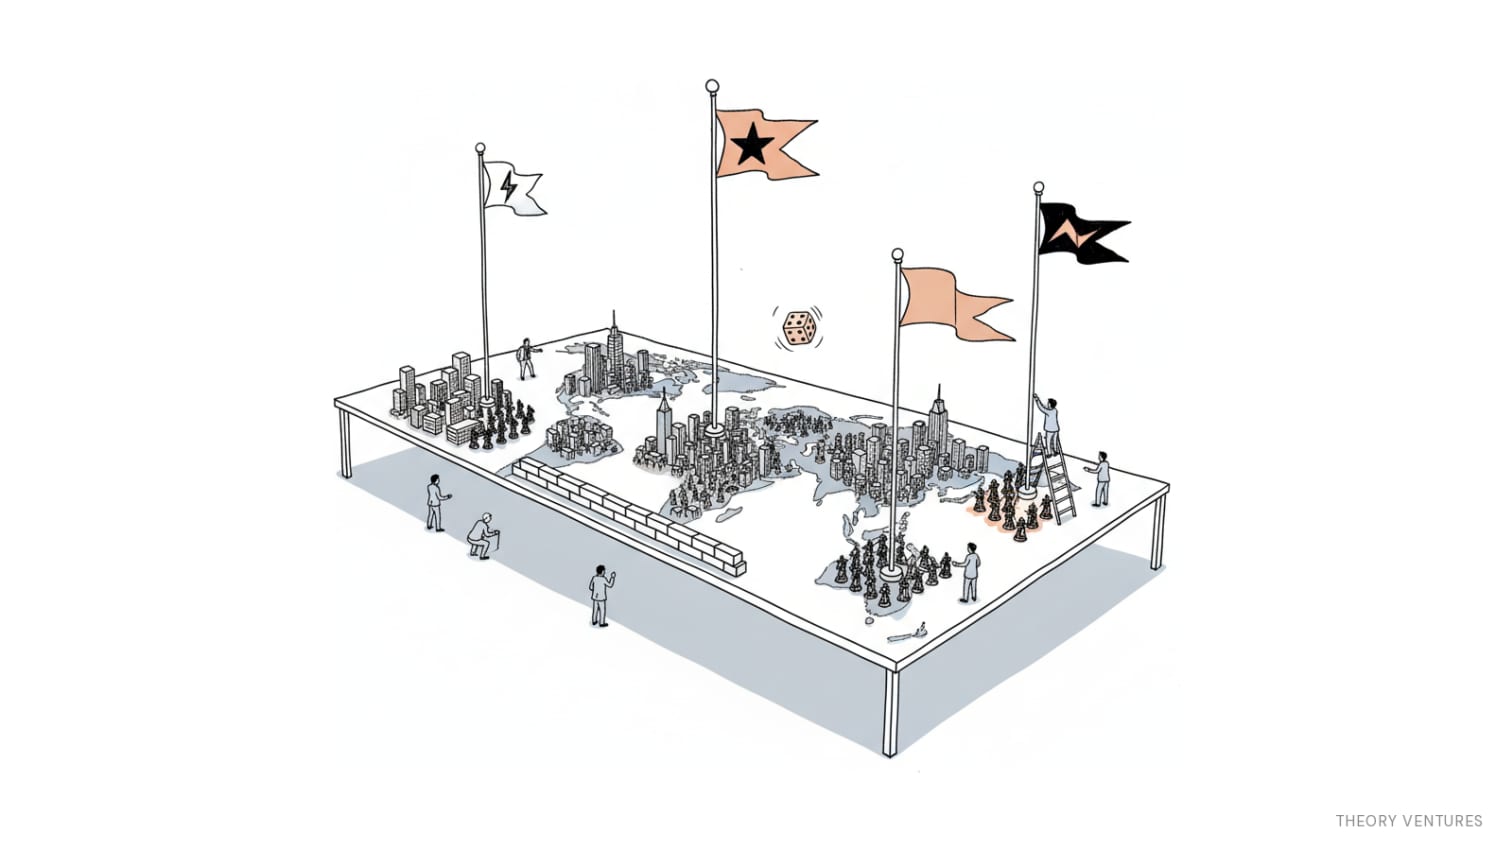
在篮球里(是的,又一个篮球比喻)底角三分(corner three)是场上最好的出手,也是最局促的出手。22 英尺而不是 23.9 英尺,分值同为三分。那一英尺半就是全部优势。它也是边线挤着你脚后跟的那个点。效率与出界线,坐在同一块地板上。你不可能得到其中一个,却不站在另一个旁边。
那就是盒子的边缘。回报住在那里,委员会也在那里停止有能力给你定价。
这一小时里我带走了三件事。
差异化必须可读,而不能仅仅是真实的。 Michael 的意思不是管理人应该把自己的棱角打磨掉。而是 LP 必须能够把你写进备忘录。叙事是必要的,但并不充分。他很直接:执行必须撑得住它;而在最早的阶段,你卖的是滋滋作响的香味,因为牛排还不存在。到了成长阶段,你有了牛排,最好就用牛排来开场。我最常看到的失败,不是管理人太平淡。而是管理人确实以一种无可比对象的方式差异化,却把委员会无法承保他们,解读成了缺乏信念。
sourcing 就是产品,而产品是给创始人的。 Michael 讲了为什么 SignalFire 在他看来脱颖而出。他们很早就建立了专有数据,先在内部用于 sourcing,然后把同一套东西反过来交给自己的创始人。第二个动作才是真正要紧的。它不再只是 sourcing 优势,而变成了赢得交易的优势。他说他们带他过了一遍业绩记录,展示他们如何在已经有一线机构在 cap table 上的情况下仍然胜出,并拿到了超过他们权利所及的更多所有权。其下是一个我现在认为就是事实的主张。关于资本,他说:「那不会够用,因为它是大宗商品。」在他的讲述里,创始人想从投资人那里得到三样东西:介绍客户、资本,以及招人帮助。三样里有两样不是钱。
对 thesis 的推动,可能正在吞噬它本想证明的东西。 这是他的热辣观点,也是我仍在翻来覆去想的部分。他认为行业 thesis 在成长阶段有效,在早期则说不通。「我认为你的 thesis 应该是:找到那些试图攻克难题的优秀创始人。」然后他把环闭合了。LP 希望管理人待在一个盒子里。管理人反向工程出一个 thesis,好挤进这个盒子。「你把那个市场挤满了,现在你不再差异化,因为所有其他人也都在做这件事。」差异化要求制造了同质。这是一种机制,而不是一句抱怨。
我还没想妥的地方。我让那一点留在房间里,没有追问。我见过行业聚焦在 pre-seed 阶段做真正的工作,但它做的工作是准入(access),不是挑选。一条窄车道会让你进入通才永远看不到的创始人网络。Michael 大概会说:没问题,那是 sourcing 优势,就这么叫它,别再叫它 thesis。他可能是对的。我还没有落地。
还有一件事值得说得直白。当我问他在尽调里真正观察什么时,没有一件是关于 BP 的。他观察管理人如何对待服务员。他提前三十分钟丢给他们一个问题——教我点什么,任何东西——然后看他们能否在问题搁在脑后的同时,把一场对话进行下去。这套方法来自他从前一份工作里招人的经验,他认为挑选管理人并没有太大不同。而他的宠物厌恶,不是一个糟糕的季度。而是沉默。钱到位之后就不再回复的管理人。
我在 The Songwriting Credit 里写过:sourcing 是这门生意里人们最晚归功、却最依赖的部分。Michael 从桌子的另一边走到了同一个地方。这通常说明这件事是真的。
完整对话请在这里收听与 Michael Wooten 的访谈。
怀着感激,
earn
本文由 RecodeX 编译自 SandHill.io #299 推荐阅读,原文链接与作者见文首;原文版权归原作者所有,译文仅供学习交流,如有异议请联系我们处理。