如何看待 AI 投资的负 ROI
作者认为 AI 投资负 ROI 源于估值错配:资本按「AGI 彩票」定价,得到的是 SaaS 式现金流。四点主张:实验室被高估但会靠工作负载差异化存活;芯片与小模型将令推理成本急跌;失败试点是学费;需求降 30%–50% 也不会算力过剩。
导读作者认为 AI 投资负 ROI 源于估值错配:资本按「AGI 彩票」定价,得到的是 SaaS 式现金流。四点主张:实验室被高估但会靠工作负载差异化存活;芯片与小模型将令推理成本急跌;失败试点是学费;需求降 30%–50% 也不会算力过剩。
- 前沿实验室的融资是按「AGI 赢家通吃」的彩票定价,而非按客服工单拦截等实际用例承保,彩票定价对不上 SaaS 现金流
- 实验室被高估但不会死:靠数亿用户的日志转向卖编程 agent 等周围的一切,按工作负载而非 IQ 分数差异化
- 推理芯片、小模型与 harness 相乘,作者称常砍掉客户 80%+ 推理账单,2025 年被杀项目到 2027 年算平
- 大多数企业 AI 试点失败是正常的,如同工厂电气化初期「拧上电动机」阶段;真实回报来自围绕能力重新设计流程
- 推理需求远未饱和,即便需求砍 30%–50%,积压的正 ROI 工作负载也会填满产能,不会出现算力过剩
当一些公司季度爆表、另一些在 AI 上挣扎,这意味着什么?
周日快乐,欢迎来到 Investing in AI!我的书现已可在 Amazon 预购,欢迎去看看。
你可能看到新闻:纽约刚在科技工作岗位上超过旧金山。我几年前就看到这个趋势并预测会发生。这就是我创办 AI in NYC 播客的原因——覆盖纽约日益壮大的 AI 创始人、投资人与高管群体。务必看看我们第一季回顾,制作人 Madi 就更个人的话题采访了主持人们。
今天我想谈我们在大多数 AI 投资上看到的负 ROI。若你想探索这个领域,应从 Ed Zitron 出色的《AI Hater’s Manifesto》开始。它非常准确,但不完整。它缺少对「我们最初为何得到这些夸张估值」以及「AI 如何变化、将去向何方」的理解。
概括我将要谈的,有四个要点。
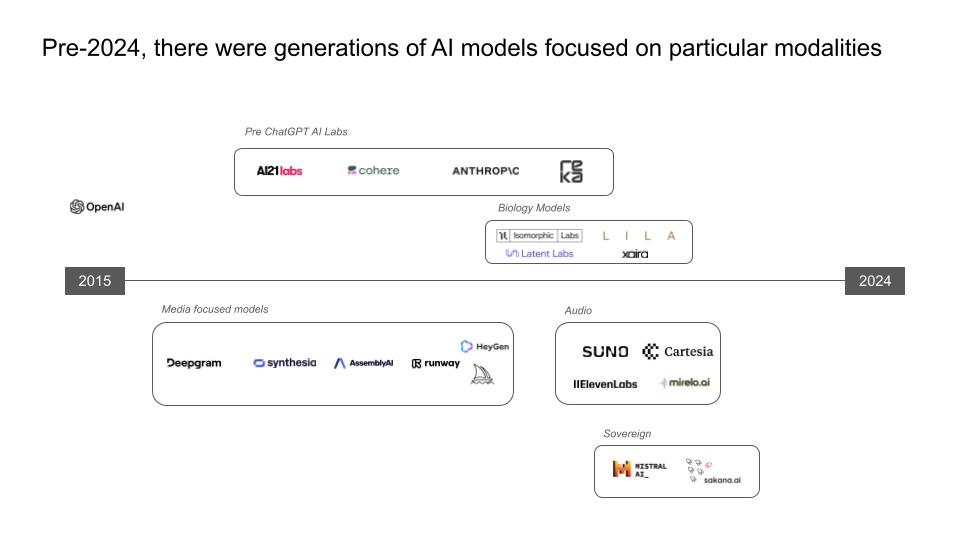
- 第一,尽管我同意模型实验室相对其现状被高估,但它们坐在 AI 用例的前排座位,能快速转向。它们已开始意识到通用模型正在商品化,并在构建更专门的模型与 harness 方面做得不错。我认为这将带来实验室之间的差异化,长期会落到不错的位置——但大概不是它们为 IPO 推销的那种超级万亿美元位置
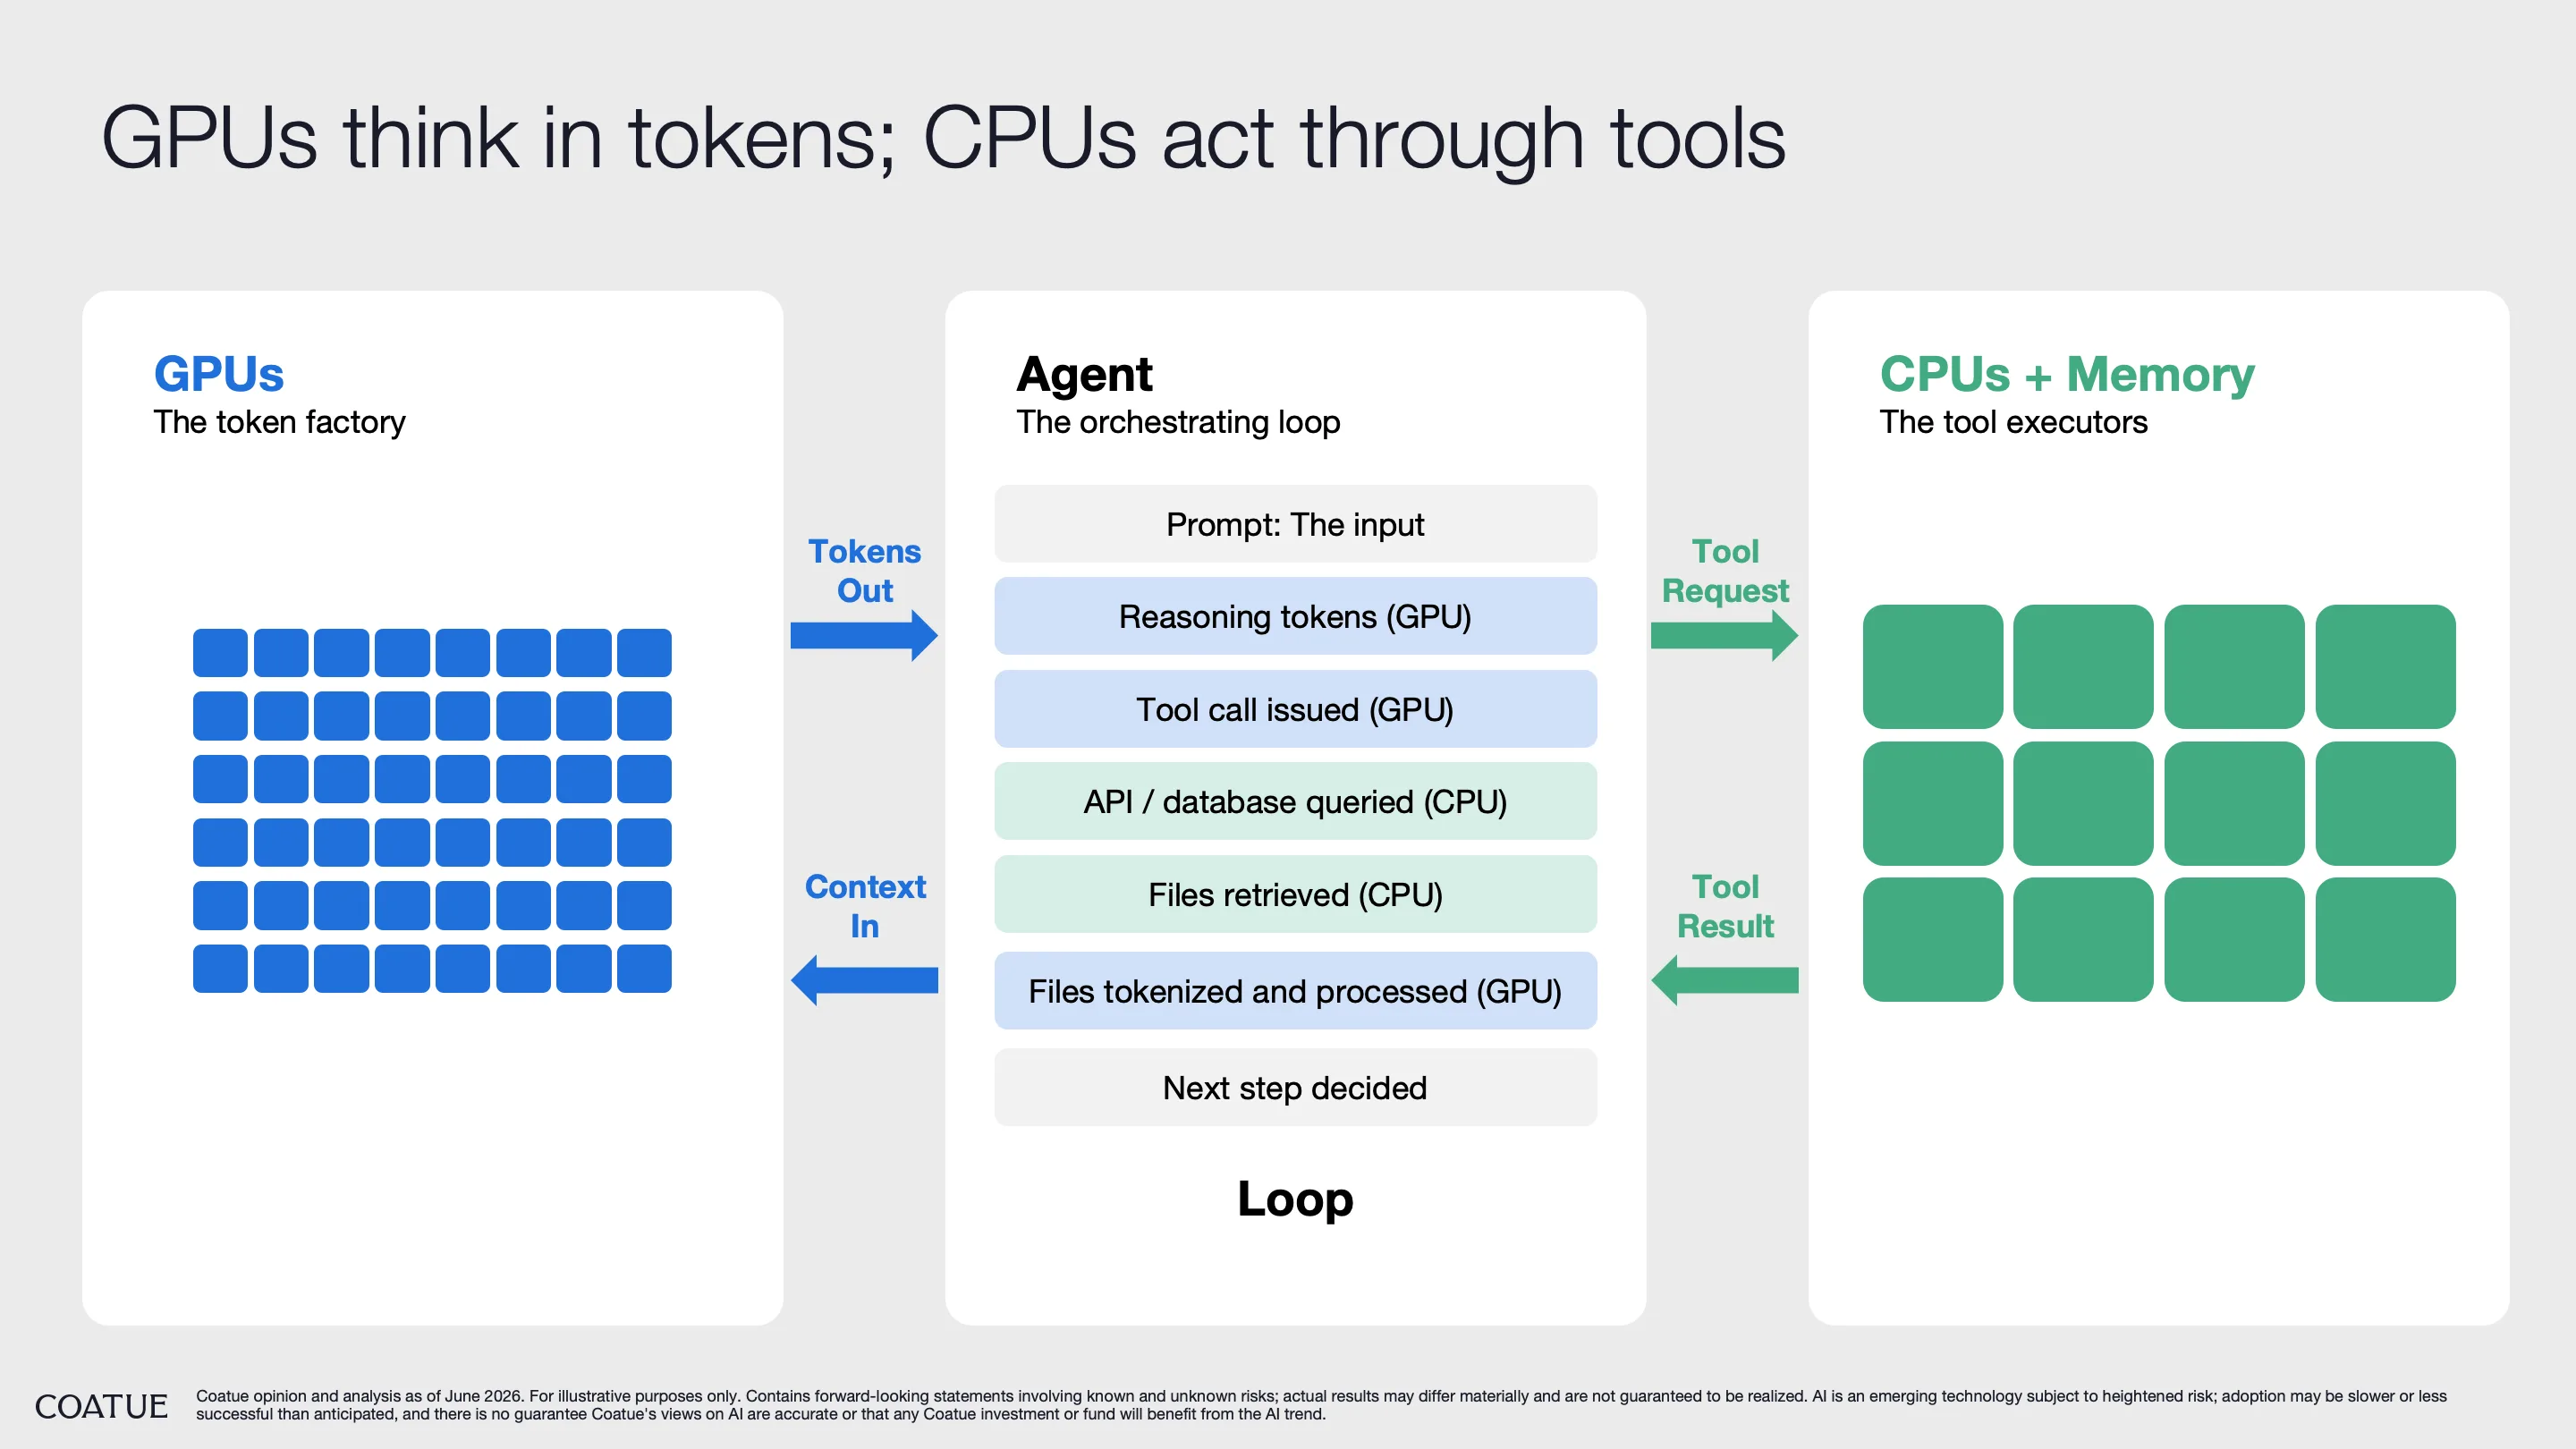
- 第二,将降低各地 AI 成本的力量正在到来。更便宜、更高效的芯片在来。SLM 在来(这是我们做的事,我们经常帮助客户把推理费用降低 80%+)。更好的 harness 在来,帮助模型效率。未来几年,一切的成本都在急剧下降
- 第三,许多糟糕 ROI 来自用例浪费。人们在用 AI 实验、尝试不同事情。像任何实验阶段一样,很多不会奏效。随着公司与个人搞清 AI 的最佳用例,ROI 会开始更一致地显现
- 最后,对推理的需求如此之高,大多数公司如此难拿到所需的全部算力,即便需求下降 30%–50%,我认为也不会出现算力过剩。有真实 ROI 的工作负载,只会吸走比它们今天所能拿到的更多可用算力
我们是怎么到这里的?
你必须记住:前沿实验室融到这么多钱,部分原因是训练大模型太贵。有一段时间,人人相信一切只关乎通往 AGI 的竞赛。若你相信先破解 AGI 是赢家通吃(许多人曾如此,现在更少),那么花任何钱到达那里都是理性的。AI 行业仍有一部分相信这一点,但大多数行业意识到 LLM 的限度,更聚焦应用 AI。
这意味着没人为我们实际得到的生意做承保。没人签下十位数算力合同是因为他们算过客服工单拦截的数。他们买的是「人类需要做出的最后一项发明」的彩票。我们得到了极其有用、但不是那东西的东西,然后我们表现得震惊:彩票定价对不上 SaaS 现金流。那是 pitch deck 的失败,不是技术的失败。
实验室被高估了,而且也会没事
这是两个不同的主张,人们总把它们压成一个。Zitron 对当前数字难看是对的。他错在以为难看的数字意味着死亡螺旋。
实验室拥有别人没有的东西:日志。每一个 prompt、每一次重试、每一次愤怒退出、每一个半途放弃的工作流,覆盖数亿用户。有史以来最好的产品研究运作,这就是为什么它们在大约十八个月内都朝同一方向转向。任何通用基准上前五模型之间的差距,如今已落在测量误差之内。
于是它们停止卖模型,开始卖周围的一切。编程 agent、computer use、领域调优变体、二十分钟研究模式。那不是绝望,那是一家公司读自己的遥测并行动。
我的赌注是按工作负载差异化,而不是按 IQ 分数。一家实验室拥有代码,一家拥有企业知识工作,一家拥有消费者。出色的生意。不是十万亿美元生意,而这些数字之间的缺口,对某人会是非常吵闹的一年。但重新定价不是灭绝事件。Cisco 被砍掉 80%,仍在这里运送互联网的管道。
成本曲线即将断崖下跌
面向推理的专用硅正在到来,相对训练硬件不是边际收益——而是显著的。小型专门模型正在吃掉工作负载的常规端。我会披露偏见:这是我们的业务,但我们经常仅通过给正确任务配正确体量的模型,就从客户推理账单里拿掉 80% 或更多。大多数生产工作不需要前沿模型,它需要在一件窄事上出色的东西。更好的 harness 也从同样的 token 挤出更多输出。
这些力量是相乘的,不是相加。叠起来,2025 年因负 ROI 被杀掉的一大块项目,到 2027 年账就能算平——除了账单,什么都没变。人人在争论分子。有趣的变量是分母。
大多数浪费是学费
是的,大多数企业 AI 试点失败。这个统计不断被引用,且准确。它也完全正常。
工厂电气化时,他们花了几十年把电动机拧到与蒸汽相同的传动轴布局上,几乎没有生产力增益,许多聪明人结论电力被过度推销。增益出现在有人围绕新能源源重新设计厂房之时。
我们处于「拧上电动机」阶段。拿现有流程,撒上聊天机器人,得到 demo、新闻稿,以及无法度量的 ROI。看到真实回报的公司,是在围绕能力重新设计流程。(例如,我们三月写过 Shopify,八月财报确认了我们的直觉。)那更慢,更不好玩宣布,而价值全在那里。失败的试点不是浪费,而是组织学习技术不擅长什么的方式。昂贵的学费,但是学费。
即便需求破裂,也不会过剩
过剩要求需求在当前价格下可被饱和。推理需求远未接近。
问问任何正在真正建造的人。他们被限流,坐在队列里,因为账单疯狂而每月而不是每晚跑评估,节流那些若能多跑显然会回本的 agent。有巨大的、明显正 ROI 工作负载积压,因算力不可得或不可负担而无法执行。把需求砍 30% 到 50%,那积压会走上前。价格下降,潜在需求转化,产能填满。杰文斯悖论在这件事上大约一百六十年不被打败。
这不意味着每一笔数据中心交易都聪明。有些建在错误地点、错误电力合同上,硬件贬值比任何人承认的更快,那些减记会来。但「一堆资本开支很蠢」与「没有需求」是非常不同的句子,而话语总把它们当成同一句。
各方错在哪里
恨 AI 的人数字对了、轨迹错了。多头轨迹对了、数字错了。
- 我们按一个结果证明不正确的论点多付了钱
- 底下的技术是真的
- 使用它的成本在崩塌
- 我们仍早在搞清该把它指向什么
当成本曲线比价值曲线跌得更快时,ROI 会出现。两者都在快速移动,哪一个更快,才是真正的赌注。
谢谢阅读。
| 英文原题 | How To Think About The Negative ROI on AI Investment |
|---|---|
| 作者 | Rob May · Half Court |
| 来源 | SandHill.io #300 推荐阅读 · 延伸阅读 |
| 编译 | RecodeX Research · 2026 年 9 月 · 系列全部 28 篇见标签 SandHill.io |
本文为英文原文的中文编译,版权归原作者与所属机构所有;译文仅供学习与研究交流,不构成投资建议。如原作者或权利方对转载有异议,请联系 will@recodex.ai,我们将及时处理。