商业洞察

深入洞察市场脉搏,精选高价值分析报告

SaaSpocalypse CEO 生存指南:六个月之后 商业洞察
Aug 31, 2026

SaaSpocalypse CEO 生存指南:六个月之后

原文:The SaaSpocalypse CEO Survival Guide: Six Months Later 作者:Patrick Salyer, Partner @ Mayfield 来源:SandHill.io #299 推荐阅读 · Guides, Case Studies, and Best Practices for Operating 我写过一份生存指南,讲 SaaS CEO 应如何应对 AI 带来的颠覆。六个月后,我想看看那些建议是否站得住。 六个月后,哪些判断站住了 SaaS 估值倍数确实没有回来。中位数 SaaS 公司大约按 3–4 倍收入交易,而 2021 年峰值时我们看到过 30 倍。即便是仍在增长、毛利率不错、而且已经盈利的 SaaS 公司,我们也看到这样的倍数。记住,市场在定价的是终值(terminal value)。如果市场相信长期增长会因智能体 AI(agentic AI)而受损,那么无论改善多少现金流、甚至改善近期增长,都带不回旧的倍数。 市场已经分化 好消息:市场正在重新给那些在这个 AI 原生世界里找到成功打法的 SaaS 公司定价。例如,Datadog、Shopify 和 Samsara […]
商业洞察
Aug 31, 2026

对资本保持可读

原文:Being legible to capital 作者:Nikunj Kothari, Partner @ FPV 来源:SandHill.io #299 推荐阅读 · Guides, Case Studies, and Best Practices for Operating 在这个「共识」市场里的融资建议 这是我一段时间以来见过的最共识的市场。如果你热,你就非常热。如果你不热,你就是不热。中间几乎没人了,我写过这会如何影响 Series A 估值。Michael Dempsey 刚发了一封信,叫 VC 彻底放弃。它诙谐、讽刺,而且大体上是真的,让我记住的那一句是:最成功的创始人,是最可读的(legible)。 他本意是开玩笑。但如果你这个秋天在融资,这基本上就是这场游戏。在一个共识市场里,大多数 VC 并不做独立工作,他们从你身上读取信号,并互相核对笔记。错过热门交易的遗漏错误(error of omission)对基金来说实在太高了。你的公司是不是真的好,那是以后的事,有时是很以后。所以,八月融资季已全面展开,以下是一份关于「什么会被读到、以及如何被读到」的头脑倾倒。 你在一家机构里跟谁谈,真的很重要。Associate 和 Principal 真的很棒。我是真心的。但要看看他们最近支持过什么,才能理解他们的杠杆以及他们在机构里的地位。比较新、做过几笔近期的好交易、懂你的赛道?去跟他们谈,也要拿到通向他们的温暖介绍。如果不是这样,他们可能正在出局的路上。尽快搞清楚这家基金是真感兴趣,还是只是在客套。并且要知道,一旦你在 CRM 里被分配给某个人,你就跟这个人绑在一起了。围绕交易归属(deal attribution)打过仗。你以为我在开玩笑,但我没有。 最终你必须见到 GP,那些真正大写的 Partner,有实际权力而不只是头衔的人。你可以冷邮件。但一次温暖介绍会改变一切。天使很适合干这个,他们已经投过的创始人更好。他们会冲上飞机来跟你谈。日程表消失。你通常不会被转给一个 associate。 然后是开口要多少,这里开始变得棘手。要得太多,他们会用怀疑的眼光看你,除非你是 Elon。要得太少,你又不够有野心。稀释太少,不值得做。稀释太多,这笔交易好得不像话。这里没有科学,但要带着一份像样的计划来,解释你为什么要融这么多。 而你大声说出来的那个数字,远比你以为的更重要,因为你收不回去。你说你在融 3000 万美元。人们说太多了。你有信心能融到。结果你融不到。于是你回去说,好吧,我们收 2000 万。事情不是这样运作的。它种下一种怀疑:你没能融到钱——这会让投资人更害怕——同时也暴露了你当初为什么需要那笔钱的判断力很差。我总是建议创始人把目标定得略低一点,好真正融到这个金额,理想情况是在有多份条款清单的竞争性场景里。 这仍然是一门艺术。一门很难的艺术。 关于价格,创始人最不理解的第一件事是:VC […]

商业洞察
Aug 31, 2026

底角三分

原文:The Corner Three 作者:Earnest Sweat, GP @ Stresswood 来源:SandHill.io #299 推荐阅读 · Guides, Case Studies, and Best Practices for Operating 关于一种真正能被承保的差异化,为什么基金 thesis 可能毁掉它本想证明的东西,以及与 Michael Wooten 的 Swimming with Allocators 第 106 期 我问了 Michael Wooten 一个我咀嚼了好几个月的问题,他回答了一个更好的问题。 我的问题关乎「说」与「秀」。我不断遇到擅长「说」的新兴管理人,面对艰难的募资,他们的反应是说得更多。我也不断遇到另一些更安静的人,他们手里有真东西,却没法把它带到桌对面。我想知道:当差异化并不显而易见、并不早期、也不喧闹时,管理人如何把它展示出来。 Michael 没有接这个沟通框架。「有时候人们希望你是差异化的,但他们希望你站在盒子的边缘,」他说。「如果你太差异化了,那对投资委员会来说大概会很难。」 我一直把差异化当成一个叙事问题。他把它交还给我,变成了一个承保(underwriting)问题。 在篮球里(是的,又一个篮球比喻)底角三分(corner three)是场上最好的出手,也是最局促的出手。22 英尺而不是 23.9 英尺,分值同为三分。那一英尺半就是全部优势。它也是边线挤着你脚后跟的那个点。效率与出界线,坐在同一块地板上。你不可能得到其中一个,却不站在另一个旁边。 那就是盒子的边缘。回报住在那里,委员会也在那里停止有能力给你定价。 这一小时里我带走了三件事。 差异化必须可读,而不能仅仅是真实的。 Michael 的意思不是管理人应该把自己的棱角打磨掉。而是 LP 必须能够把你写进备忘录。叙事是必要的,但并不充分。他很直接:执行必须撑得住它;而在最早的阶段,你卖的是滋滋作响的香味,因为牛排还不存在。到了成长阶段,你有了牛排,最好就用牛排来开场。我最常看到的失败,不是管理人太平淡。而是管理人确实以一种无可比对象的方式差异化,却把委员会无法承保他们,解读成了缺乏信念。 sourcing 就是产品,而产品是给创始人的。 Michael […]

需要自行组装 商业洞察
Aug 31, 2026

需要自行组装

原文:Some Assembly Required 作者:David Beisel, GP @ NextView 来源:SandHill.io #299 推荐阅读 · Guides, Case Studies, and Best Practices for Operating 上个月出了一份关于 AI 驱动风险投资的长篇报告。埋在第四十页的,是我们这个行业里任何人就这场 AI 转变所发表过的最诚实的一句话;紧接着下一句,则是最不诚实的一句。 这份调研是 Andre Retterath 的 Data Driven VC Landscape 2026,业内绘制自身 AI 采用地图的最佳作品第四版:345 家机构,风险投资里最拥抱 AI 的那一批,从工作流搭建者一直到拥有内部工程团队的基金。Retterath 以此为这个领域做了一件真正的好事,值得称赞。 先说诚实的那部分。被问到是什么在拖 VC 机构的后腿时,近一半受访者点名时间和带宽,41% 点名数据质量。报告说,那些正在掉队的机构,其实已经有了正确的工具。然后是那句话:「它们没能挤出时间,把这些工具嵌入到干净数据之上的真实工作流里。」 换句话说,成为一家 AI 驱动机构的约束,是那些必须亲手重塑这家机构的合伙人的注意力。 然后,紧接着下一句:「这正是智能体工具(agentic tooling)被设计来填补的缺口。」 他找到了一个时间瓶颈,然后开出了一张工具处方。 我不认为 Retterath 在不诚实。他相信第二句话,我们这个行业里几乎所有人也都相信——这正是为什么它是这个行业最不诚实的句子,而不是他个人的。我们自己也一直在写这句话,就算不写在文章里,也写在预算里:连续第三年,大多数机构计划在技术和 AI 栈上花更多钱(报告第 […]

你不是模型。别按 token 定价。 商业洞察
Aug 31, 2026

你不是模型。别按 token 定价。

原文:You are not a model. Don’t price per token. 作者:Tugce Erten & Sarah Wang, A16Z 来源:SandHill.io #299 推荐阅读 · Guides, Case Studies, and Best Practices for Operating 按 token 收费正在成为 AI 公司的默认做法。对大多数 AI 应用来说,这是一个错误。 按 token 定价一开始用对了地方:模型层(model layer)。当 OpenAI 在 2020 年推出 API 时,按模型所消耗的计算量收费,是计量原始推理(inference)的合理方式。然而,两年后 ChatGPT 的亮相,催生了一波建立在这套基础设施之上、但做得远不止于此的应用。这些新产品把专有数据、工具、编排(orchestration)、集成与工作流逻辑组合在一起,代表客户把工作做完。 当一个应用用 token 来为这类工作定价时,它就把模型提供商的成本结构原封不动地搬进了与客户的关系里,并把产品的价值锚定在一个成本持续下降的计量单位上。基于我们的工作经验,把模型层的定价逻辑带进应用层(application layer),往往是一个错误。 相反,我们认为:公司应该在自己能够可靠地衡量、归因并为之辩护的最高价值层上定价。 如果你卖的是模型访问权,就按 token 定价。 如果你把模型变成有用的工作,就按客户能识别的价值单位定价,通常通过积分(credits)。 […]

天然价值 商业洞察
Aug 31, 2026

天然价值

原文:Natural Value 作者:Phin Barnes, Partner @ The GP 来源:SandHill.io #299 推荐阅读 · Guides, Case Studies, and Best Practices for Operating 创始人们,去打造祖母绿 天然钻石价格正在自由落体,过去四年下跌了 43%。原因何在?如今市场上出现了一种化学成分与外观完全相同的实验室培育替代品,而它的价格也在同步崩塌。 天然钻石溢价的不断侵蚀,造就了一个扭曲的「柠檬市场」(market for lemons):石头越大、越闪亮,旁观者反而越可能认定它是假货、是一文不值的大宗商品。当生产被自动化、消费者又无法分辨天然与人造的差别时,所有产出的价值都会下降。 这正是我们在 AI 接管创造过程时所看到的同一种商品化(commoditization)。一篇写得很好的技术博客、一个打磨精致的营销站点、一份结构清晰的公关稿,其价值更难量化,但我确信:随着所有人停止真正阅读这些材料,它们的价值正在下降。 祖母绿的价格则要坚韧得多。与钻石高度标准化的 4C 不同,祖母绿被珍视的恰恰是包裹体(inclusions)与色带(color zoning)——那些实验室难以复现的「不完美」。 每一位创始人都应该致力于打造实验室难以复现的东西——卖祖母绿,而不是钻石。有观点的软件,能凸显出构建它的团队的领域专长与偏好。要有勇气,让你的世界观在你创造的软件里变得可读、可辨识。 Ivan Zhao 想为互联网打造「纸张」,于是 Notion 按照他认为世界应有的运转方式工作。Ian Kalin 想无论士兵配备何种硬件都能保证他们的安全,TurbineOne 的产品因此被他的军旅经历所定义。Kareem Amin 想要一张能从 GTM(go-to-market,走向市场)团队的上下文中自动填好自己的电子表格,即便以 Clay 如今的规模,你依然能在产品里感受到这种专注。Chris Ellis 和 Adam Stevenson 想打造一个人人喜爱的医疗体系,这一点体现在 Thatch 的每一个产品选择里:降低复杂度,并针对每一位患者定制护理。 在这个任何人都可以指令模型去构建任何东西的世界里,你还需要更强的信号,证明你所构建的,并非终端用户用 […]

我在斯坦福教 AI 经济学学到了什么 商业洞察
Aug 31, 2026

我在斯坦福教 AI 经济学学到了什么

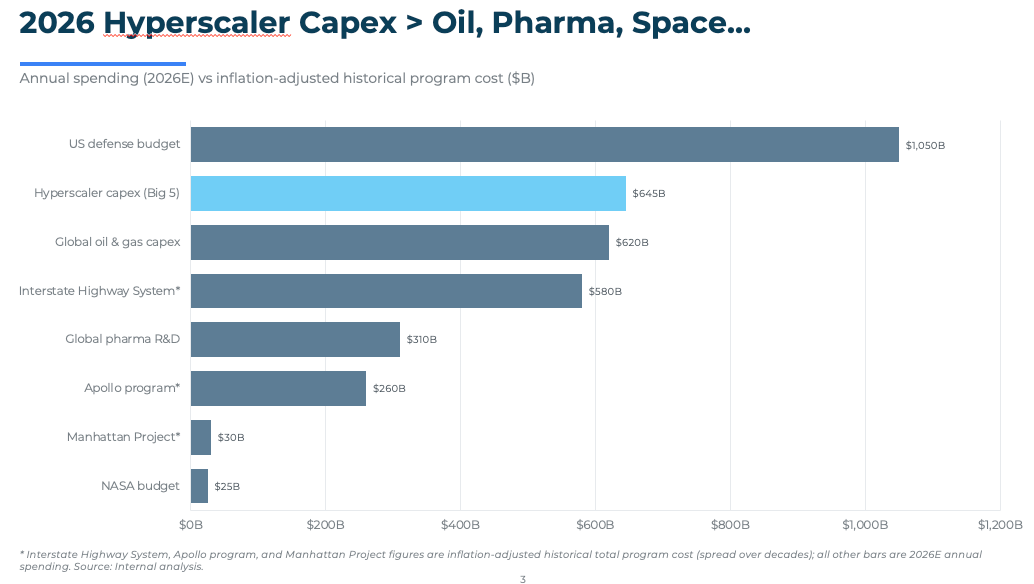
原文:What I Learned Teaching the Economics of AI at Stanford 作者:Apoorv Agrawal, Partner @ Altimeter 来源:SandHill.io #299 推荐阅读 · Industry Developments & Analyses 副题:以及我明年计划改进什么! 今年春天教 MS&E 435: Economics of the AI Supercycle 时,我犯了一个战术错误。我邀请了 Ali Ghodsi。 不到一分钟,Ali 就提醒全班:我的团队在 2017 年以 9.7 亿美元估值 pass 了 Databricks。 我们仍然是朋友。不知怎的…… 但玩笑归玩笑,今年春天我在斯坦福教了 MS&E 435:AI 超级周期的经济学。一个学分。九周。约 150 名学生和 10 位嘉宾。我们过一遍 AI 超级周期——这是迄今最大的技术项目,也许很快就会成为人类历史上最大的单一项目。就目前而言,年度 […]

科技 IPO 表现 商业洞察
Aug 31, 2026

科技 IPO 表现

原文:Tech IPO Performance 作者:Adrian Radu, Partner @ Khosla 来源:SandHill.io #299 推荐阅读 · Industry Developments & Analyses 过去两年的科技 IPO,大多交出了火热的首日涨幅。之后发生的事,则按地区剧烈分叉。 有清晰的视觉证据表明,市场结构(散户 vs 机构、供给稀缺、流动性,以及板块构成)仍然会在不同地区产生非常不同的 IPO 后路径: 中国科技 IPO——无论等权还是按交易规模加权——在首日表现之后都显示出强劲、持续的向上漂移。到 120 天,表现远高于 300%。没有其他地区接近。所以这不只是一个首日暴涨的故事。 而在美国,是更温和的初始涨幅,随后几乎完全走平。等权口径 120 天 +7%,规模加权 +19%。总体上,后续几乎没有什么价格发现,说明定价机制比其他市场有效得多。 迄今总表现: 自上市以来,等权口径下,科技 IPO 在中国 +204%,印度 +57%,美国 +23%,欧盟 -19%。 中国的表现尤其被少数 AI、机器人和芯片名字扭曲(包括智谱 Zhipu +872%、CXMT +570%、MetaX +569%、宇树 Unitree +346% 以及其他几个)。中位数更接近 +85%。 但首日跳升并不总能预测持久表现。剔除首日收益后,等权迄今表现更为正常化:中国 +45%,印度 +44%,美国 -6%,欧盟 […]

2026 年风险投资市场现状 商业洞察
Aug 31, 2026

2026 年风险投资市场现状

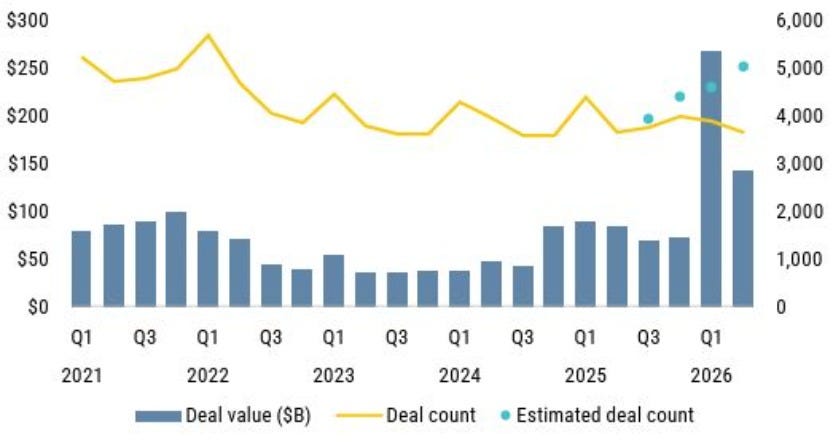
原文:State of the Venture Market – 2026 作者:Peter G Schmidt, Principal @ Refinery 来源:SandHill.io #299 推荐阅读 · Industry Developments & Analyses 副题:以及这对中西部意味着什么 免责声明: 本通讯及所含信息无意成为针对所呈材料的建议或信用分析来源,本网站所含信息和/或文件不构成投资建议。本文观点仅为我个人观点,不代表雇主。 风险投资现在处在一个奇怪的位置。不过话说回来,它一直处在一个奇怪的位置。这是一个建立在「奇怪」这个概念上的行业,我看这一点短期内也不会变。 首先,如果你看 2026 上半年,交易额显著上升,尤其是一季度。几乎完全由 AI 驱动,这你大概能想到。巨型交易(超过 1 亿美元的轮次)占了年初至今已部署的 4120 亿美元的 87.5%。令人印象深刻的是,这已经超过了 2025 全年。 另一方面,交易笔数要么持平要么下降,取决于你怎么读。巨型交易吸走了房间里所有的空气,留给更「传统」的风险投资轮次。二季度出现了七笔超过 10 亿美元的轮次(曾几何时,你不会做超过 10 亿美元的风险投资轮,你直接上市):Anthropic、Prometheus、Anduril、Baseten、MiRus、Kalshi 和 Cognition。这些轮次合计 872 亿美元,超过该季度交易额的一半。 Anthropic 最近一轮 650 亿美元融资,占上半年全部交易额的 15%。这绝对离谱。即便在集中之中的集中里,还有更进一步的集中。我感觉自己像 Xzibit。 真的很爱那档电视节目「Pimp my Ride」。2006 […]