发布 2026 Intelligent Applications 40
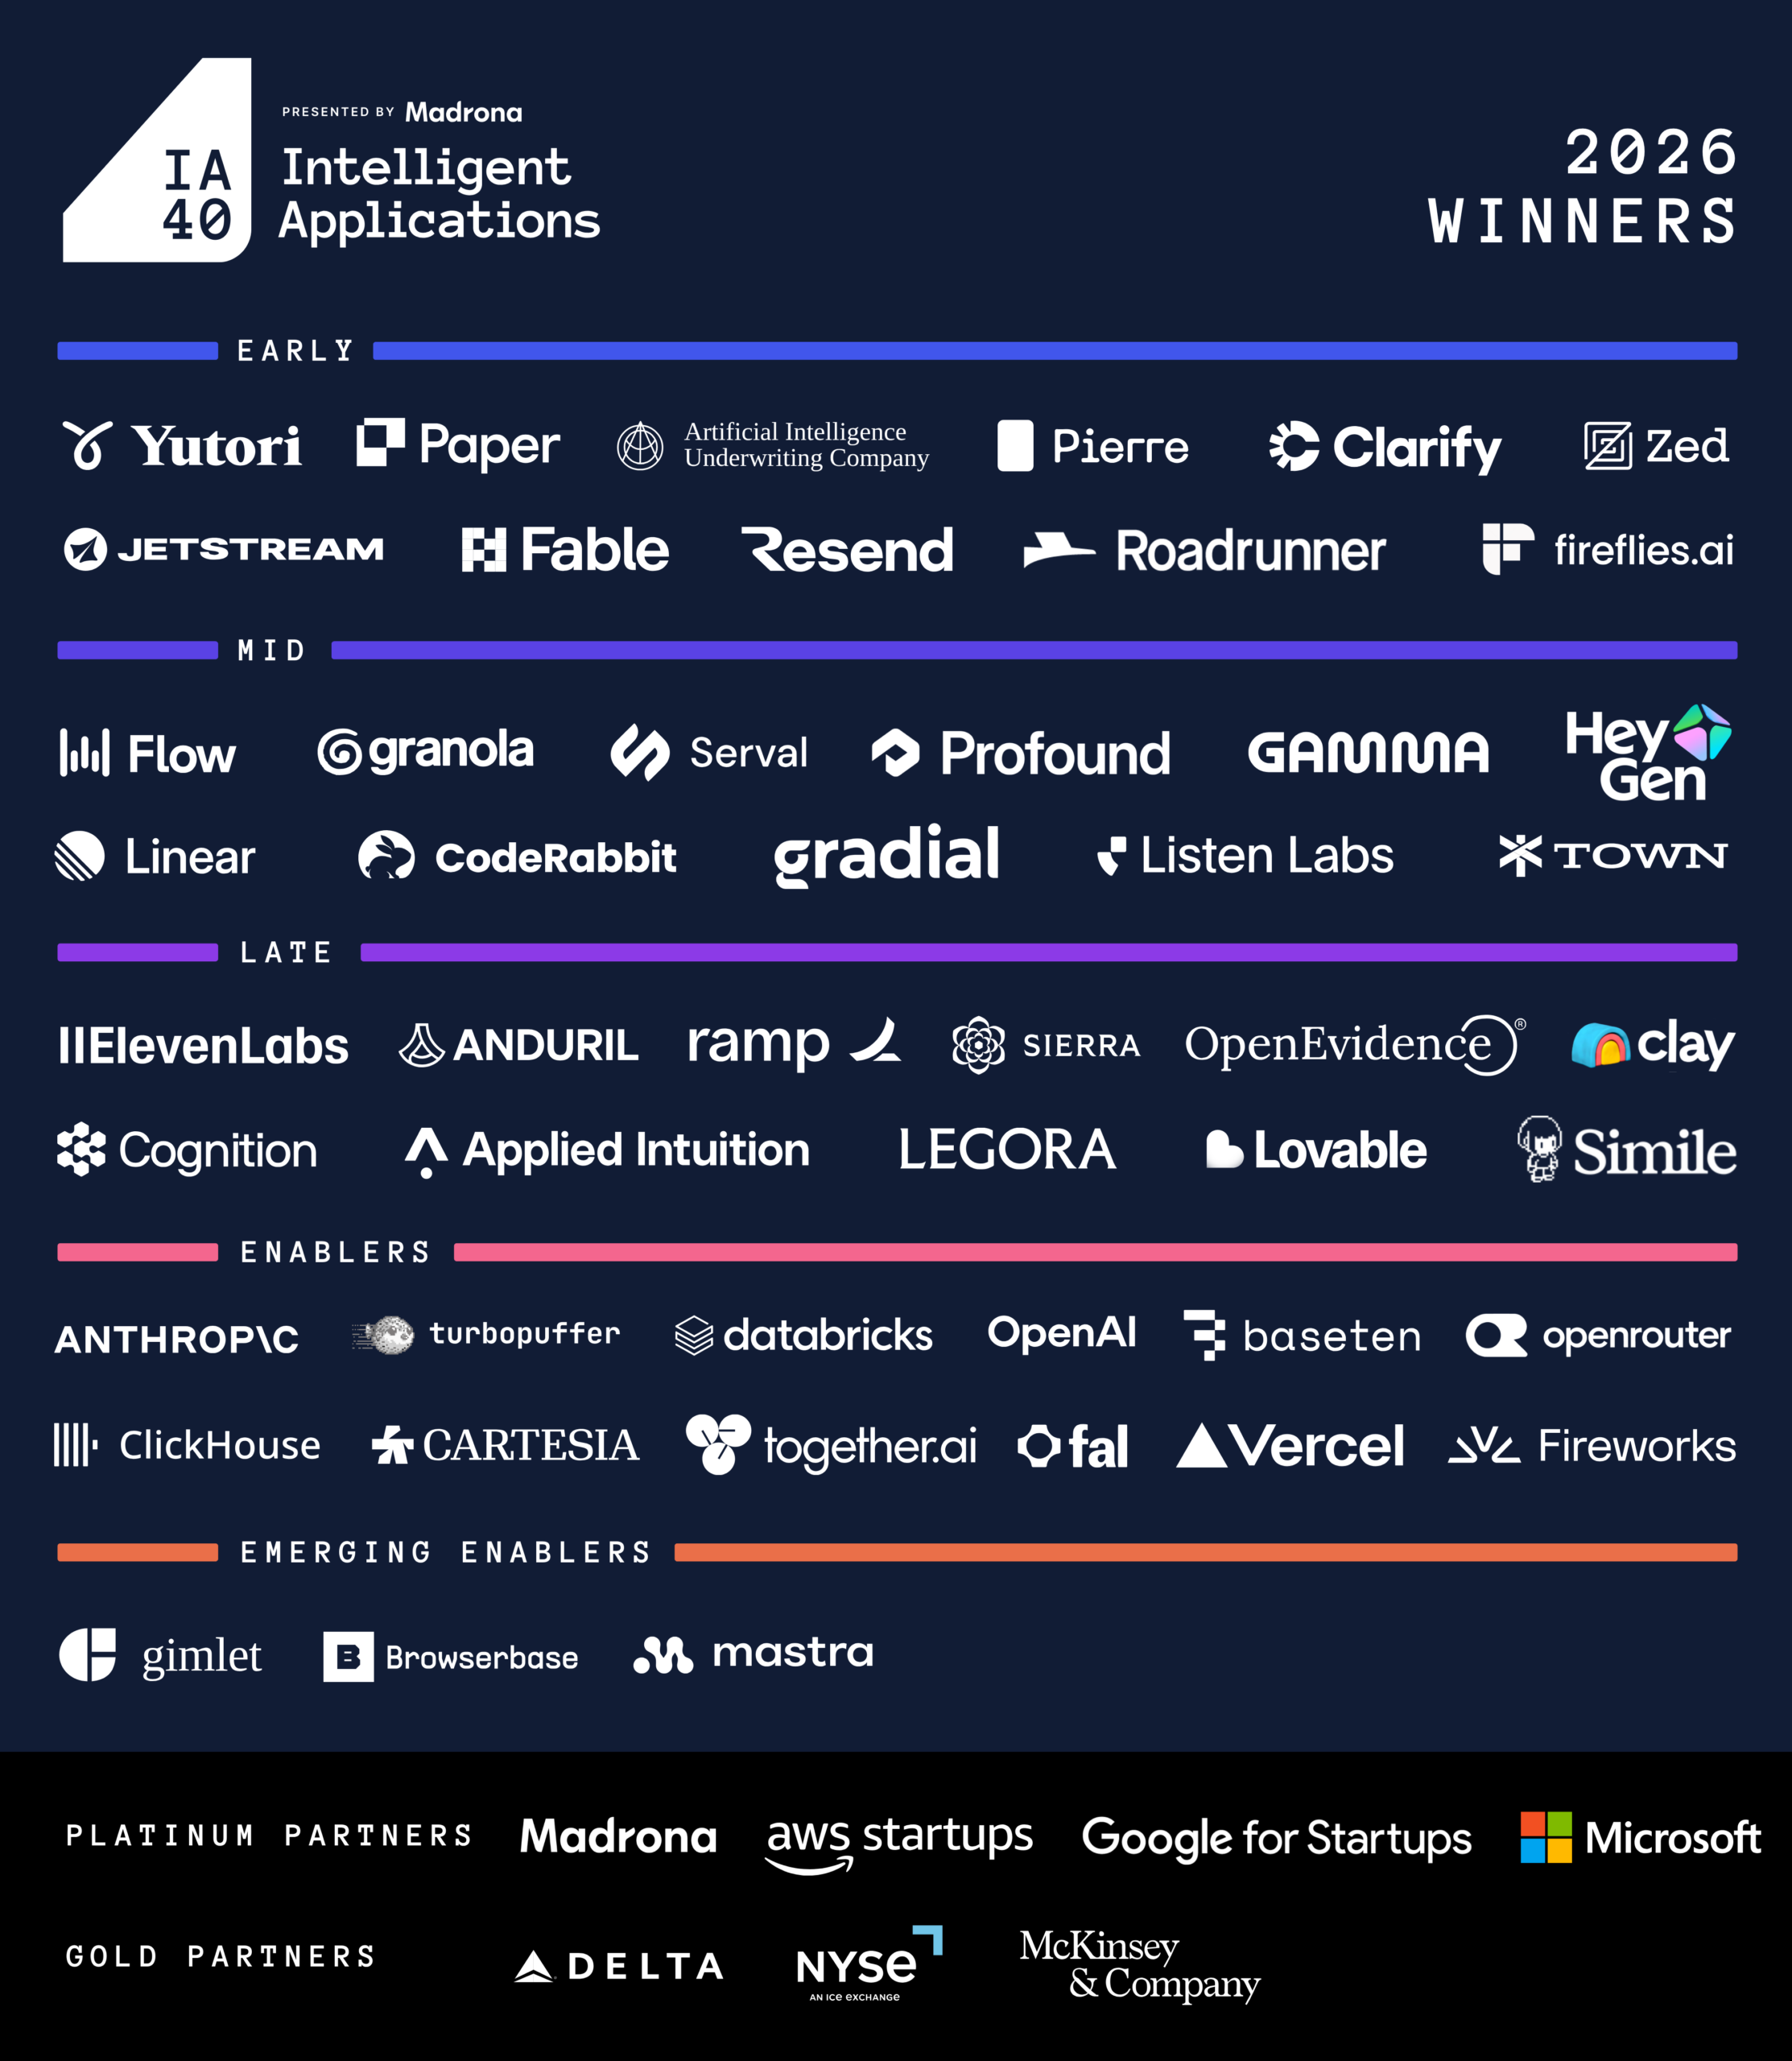
Madrona 发布第六届 IA40 榜单,共 45 家获奖公司,累计融资 4100 亿美元,其中 Anthropic、OpenAI 与 Databricks 占 92%。文章提出「驾驭 AI 价值」主题:价值正从模型本身转向 harness 与聚合层,面向具体工作流的执行型 agent、AI 信任治理、编程与语音成为本届关键类别,连任率升至 58%。
深入洞察市场脉搏,精选高价值分析报告
Madrona 发布第六届 IA40 榜单,共 45 家获奖公司,累计融资 4100 亿美元,其中 Anthropic、OpenAI 与 Databricks 占 92%。文章提出「驾驭 AI 价值」主题:价值正从模型本身转向 harness 与聚合层,面向具体工作流的执行型 agent、AI 信任治理、编程与语音成为本届关键类别,连任率升至 58%。
Khosla 合伙人 Adrian Radu 用招聘数据梳理前沿 AI 实验室的人才版图:MTS 岗位从 2024 年 1 月约 1k 增至 2026 年 8 月约 7k,OpenAI 与 Anthropic 合计占约 57%,规模已超 Bell Labs 巅峰期。文章对照 Los Alamos、NASA、Bell Labs 等历史先例,并指出人才流动性高但前沿算力不流动、中间阶段公司空心化等结构性特征。
Altimeter 合伙人 Jamin Ball 解读传闻中 OpenAI Astra 采用的 recurrent depth(循环深度)架构:让 token 多次穿过同一块层,在参数与记忆不变下获得约 2 倍有效深度,并可能把部分推理移入隐藏计算。文章还回顾历次架构跃迁、讨论思维链可监测性争议,并附本周 SaaS 估值倍数与运营指标更新。
作者对比硅谷与欧洲创始人的心态差异:前者以做出世界上最好的产品为核心目标,后者常把主权、合规与本地认证摆在首位。文章认为这是欧洲科技的根本心态问题,主张以最好的产品打头阵,托管、数据、隐私与合规只能作为二阶优先事项。
Mayfield 合伙人 Patrick Salyer 对比 2015 与 2025 年各轮次投前估值、轮次规模和 ARR 里程碑数据,指出今天的 Series A 在估值、金额与 traction 门槛上都对应 2015 年的 Series B:不是轮次变难了,而是加入 pre-seed 后各级名字整体下移一档。他建议创始人忘掉轮次命名,按阶段合理估值、融到足够的钱,去打到解锁下一阶段的里程碑。
企业 AI 正从「采用」进入「经济学」阶段:McKinsey 调查显示 93% 的组织 AI 预算超支。文章主张不应靠限制用量控制成本,而应以「每次成功结果的成本」为指标,构建数据、上下文、推理、执行四层相连的 AI-native 架构,把人类判断留给最有价值之处。
完美的 GEO 归因并不存在,但 Cloudinary、Wix 等公司的营销负责人已用 AI 可见度分数、自我报告归因与 AI referral 流量搭建代理衡量栈。本文梳理其经验:非品牌流量下降但转化更好,末次点击只是一种约定,GEO 需要全公司买入,并附可直接上手的 KPI 表。
NextView 合伙人 David Beisel 以自己连续三年用 AI 教练备战半程马拉松却始终追不上 2019 年那次「只差九秒」的成绩为引子,指出约束从来是运动员本身。他将此对照风险投资:跑步天然要求人亲自上场,而 VC 并不需要人手做决策,眼下卖给 VC 的 AI 工具只是给「天花板已定的运动员」写更好的计划,收益真实但微小;真正的问题是合伙人是否还该留在回路里。
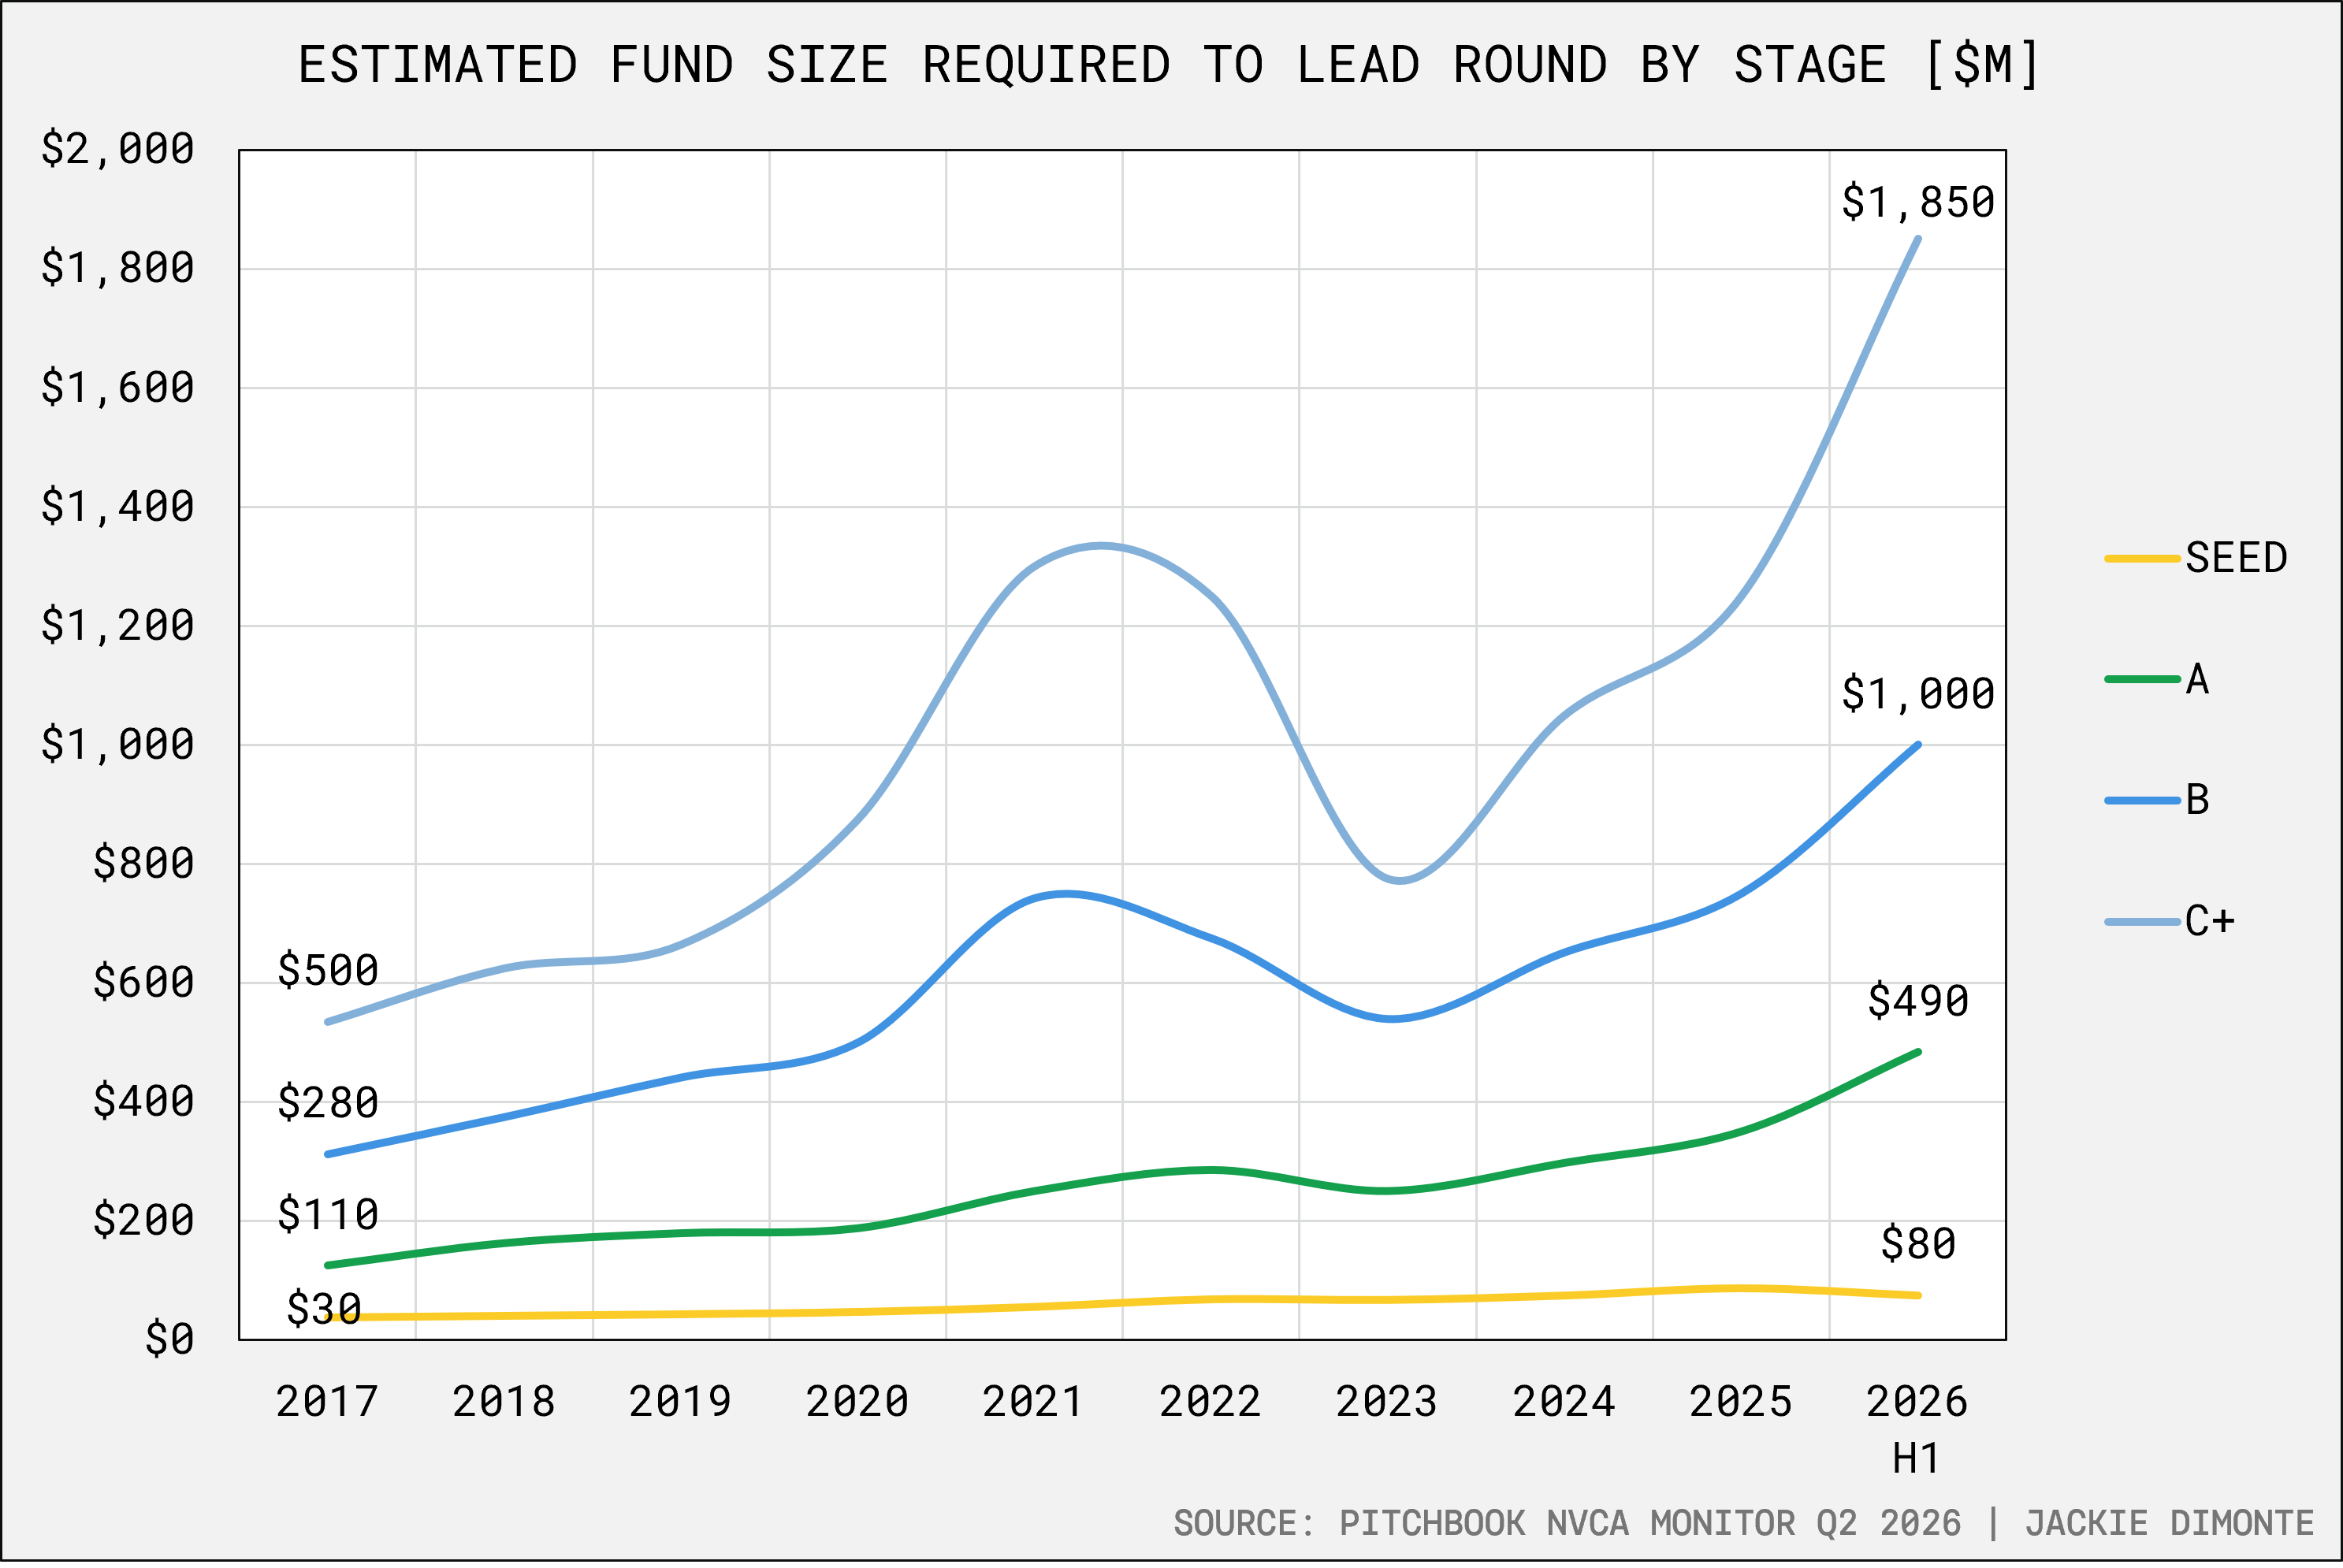
Grid 合伙人 Jackie DiMonte 用基金规模与轮次规模的数据说明:中位 Series A 十年间从 450 万美元涨到 1940 万美元,能领投 A 轮的基金从约 200 只缩至 50 只,市场因此杠铃化,中间地带的好公司被挤出;文章预判手艺人基金、seed 基金下移、PE 接盘等适应路径。