
2026/10/19 · 网易科技
应英伟达标准化要求 三星与台积电首次合作生产
RecodeX 重构消息,三星电子与台积电将首次展开生产合作,此举是为满足英伟达对相关标准的统一要求。两家长期在晶圆代工领域竞争的厂商此次打破惯例联手,具体合作环节与产品尚未明确。
从 GPU、AI 芯片和先进制程,到数据中心、云算力与能源约束,追踪智能时代的基础设施。
RecodeX 重构消息,三星电子与台积电将首次展开生产合作,此举是为满足英伟达对相关标准的统一要求。两家长期在晶圆代工领域竞争的厂商此次打破惯例联手,具体合作环节与产品尚未明确。
RecodeX 重构消息,英伟达表示,其Vera CPU采用单硅片(单die)设计,以提升单核性能并降低延迟,面向AI智能体执行代码、调用工具等场景。 英伟达Vera团队在10月18日公开的Wccftech采访中解释,云计算时代主要靠增加核心数提升吞吐量,而AI智能体包含大量顺序任务,单核性能变得更为关键。智能体在把计…
RecodeX 重构消息,豆包公关负责人刘星公开表示,国内超过一半的算力被用于生成“爽剧”类内容,并称相关数据并不靠谱。他未在发言中给出具体数据来源或统计口径。
RecodeX 重构消息,针对“国内超一半算力在造爽剧”的说法,豆包方面回应称该数据不靠谱,并指出字节跳动实际仅约10%的算力用于视频生成。豆包未进一步披露算力分配的具体口径与统计范围。
RecodeX 重构消息,新加坡建筑企业Keong Hong宣布将探索可再生能源及数据中心相关项目,寻求在传统建筑业务之外拓展新业务方向。
RecodeX 重构消息,豆包公关负责人刘星发文回应某公司发布的算力数据,称该数据“有些不靠谱”。他表示,就字节跳动而言,公司总算力中只有约10%用于视频生成模型的训练和推理。
RecodeX 重构消息,英伟达借助Agent辅助开发CuTe DSL解码链路,对Kimi K3模型进行深度推理优化,在GB300平台上实现最高1.8倍的解码性能提升。
RecodeX 重构消息,半导体行业分析师斯蒂芬·索普科10月17日在施瓦布网络的采访中表示,AI技术以年为单位快速迭代,而半导体行业在技术与产能扩张上难以同步跟上,缩短芯片研发周期、提升良率已成为核心课题。 他提到,应用材料公司已将半导体材料与制造设备的研究周期目标从目前的10至15年缩短至6至8年。此外,行业竞争正…
追踪英伟达在AI芯片、数据中心、投资布局及地缘政治中的每一步棋
近24h — 条报道追踪全球最大芯片代工厂台积电的技术突破、产能扩张与地缘博弈
近24h — 条报道追踪NVIDIA RTX系列显卡的发布、性能、价格及市场动态,包括游戏GPU与AI加速卡的最新进展。
近24h — 条报道追踪英特尔以'Lake'命名的处理器系列(如Panther Lake、Arrow Lake、Nova Lake)的发布、性能与市场影响。
近24h — 条报道持续追踪微软英国数据中心项目相关报道与进展。
近24h — 条报道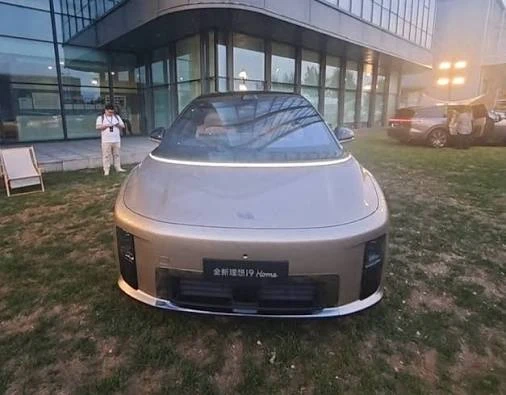
当一颗车规级 AI 芯片的算力数字被推到 1280 TOPS,真正值得追问的已经不是“能不能造出来”,而是“造出来之后,谁来为它持续买单”。2026 年 10 月 16 日,理想汽车旗下芯片子公司上海马赫心科技有限公司宣布签署首轮股权融资协议,认购总额 16.25 亿元人民币。这笔钱发生在马赫 M100 芯片已经随全新…
当一颗自动驾驶芯片的定点名单同时出现上汽大众、通用凯迪拉克和奇瑞时,它面对的已经不只是算法精度或算力大小的竞争。据36氪报道,自动驾驶模型参数量正从数百万向数十亿级别扩张,对芯片架构提出新的设计约束;同时内存价格暴涨,让一颗芯片的最终成本竞争力不再只由设计团队决定,而取决于供应商能否提前锁定存储颗粒的报价与产能。据36…
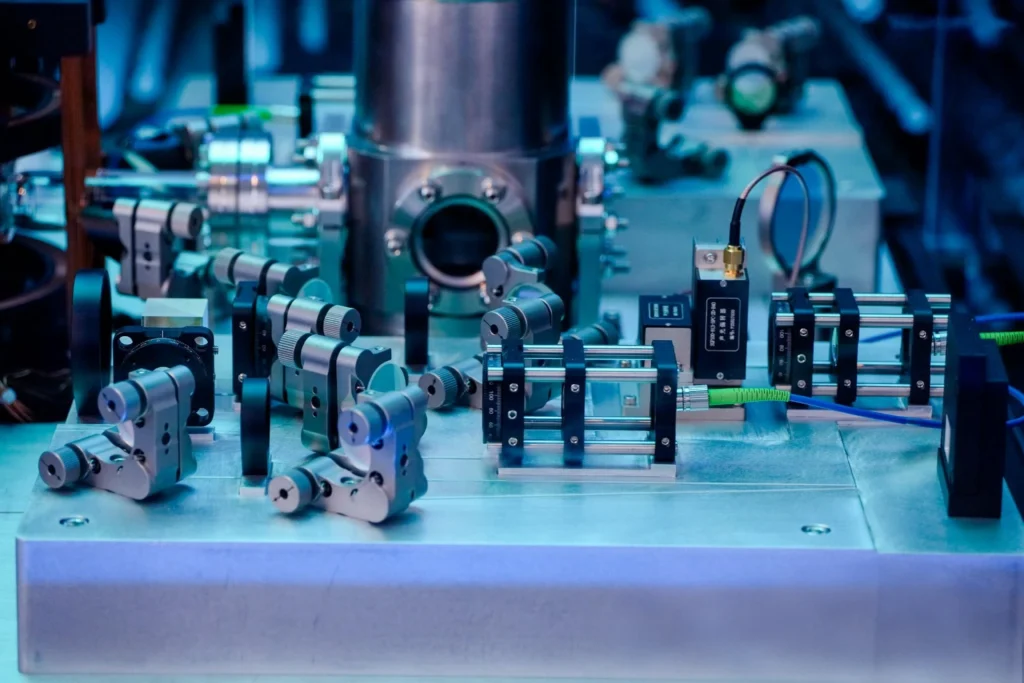
从论文指标到整机交付,中性原子路线的商业化样本 量子计算行业长期存在一个尴尬的错位:论文里的量子比特数量不断刷新,实验室里的原理验证反复成功,但能够被客户买走、通电、运行并纳入日常科研流程的整机却少之又少。大多数团队停留在器件演示与仿真数据阶段,真正跨越工程化交付门槛的玩家屈指可数。2026年10月,一家成立仅一年多的…
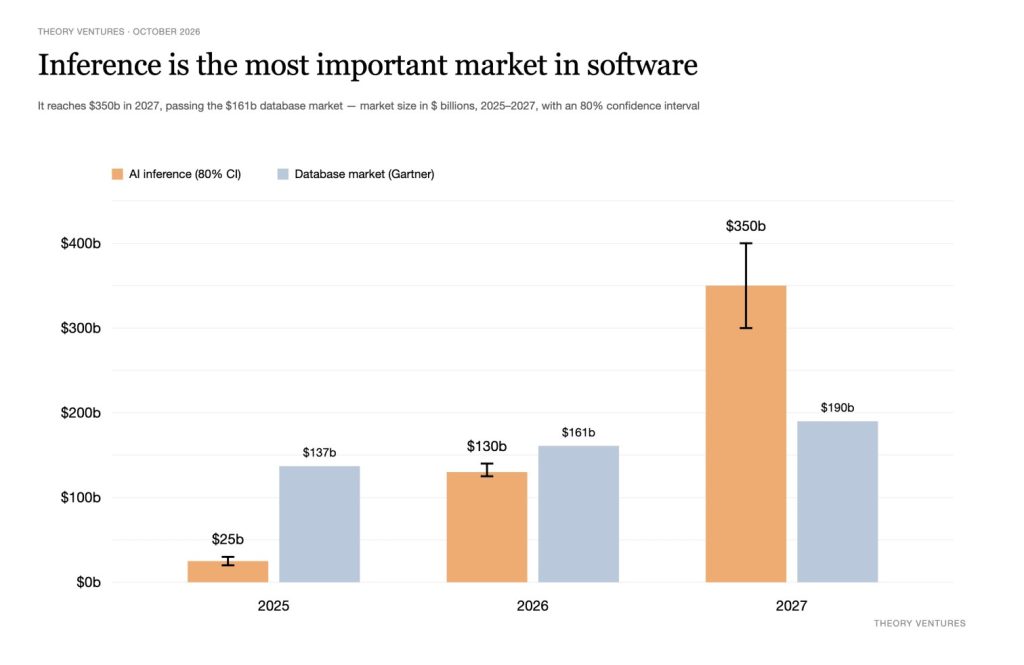
Theory Ventures 的 Tomasz Tunguz 预测,AI 推理(inference)市场 2027 年将达约 3500 亿美元,取代数据库成为软件第一大市场。这会改写应用层的单位经济:用量费超过平台费,毛利率跌破 SaaS 常态。
- 两种瓶颈:技术垄断与产能垄断。ASML 拥有第一种。Blackstone 组装了第二种最大仓位。十家中没有一家能在 24 个月内被绕过。 - 增长最快、毛利最高之处,是替代品也卖光之处。今天那是存储。 - NVIDIA 供应链指引显示价值在更下层增长。
这周数学证明上戏很多!想必多数人已看到 OpenAI 与 Anthropic 相关人士围绕 Navier-Stokes 证明的来回。本文不打算钻进所有细节(网上评论已经太多,猜测也太多……)。相反——这里是这场风波中一部分的非常高层摘要(以及我发现有趣的一点)。
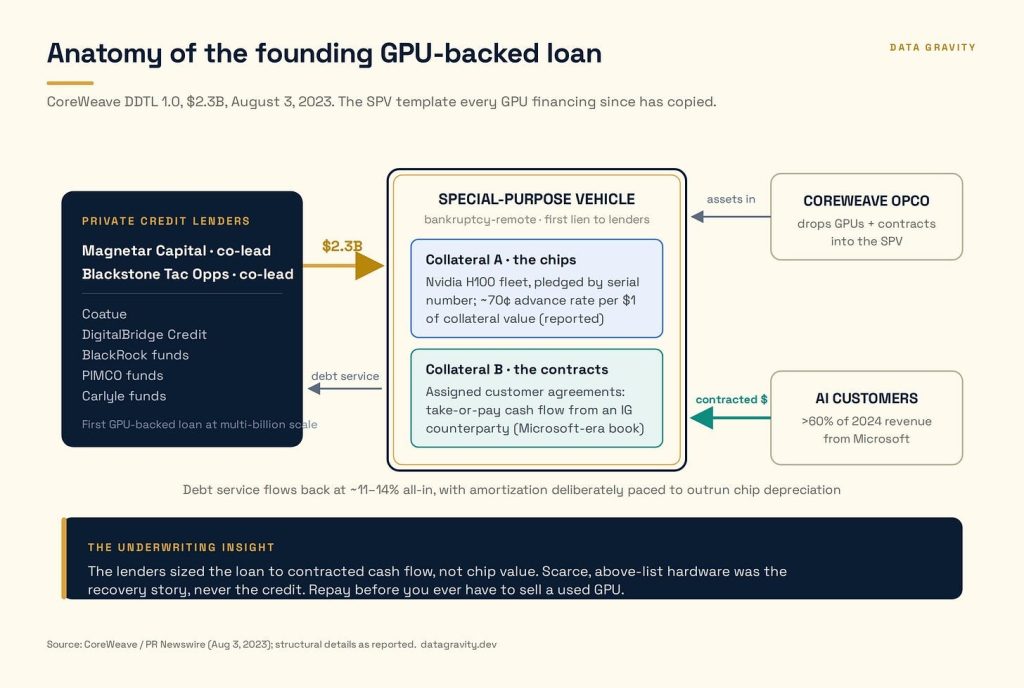
1. GPU 债务从 2023 年约 14% 的私募信贷,走到 2026 年的 A3 / SOFR+225。已宣布的 GPU 支持融资设施超过 200 亿美元。 2. 市场学到:真正的抵押品是合约现金流。

作者基于 Sail Research CEO Neil Movva 的分享,论证长时程 agent 工作负载与聊天、训练有本质差异:算力上 CPU:GPU 趋向平价、核心数上升;记忆上 KV cache 与 agent 状态卸载至闪存以绕开 HBM 短缺;功耗上分布式一兆瓦算力池经 agent 运行时缝合,可匹敌吉瓦级…
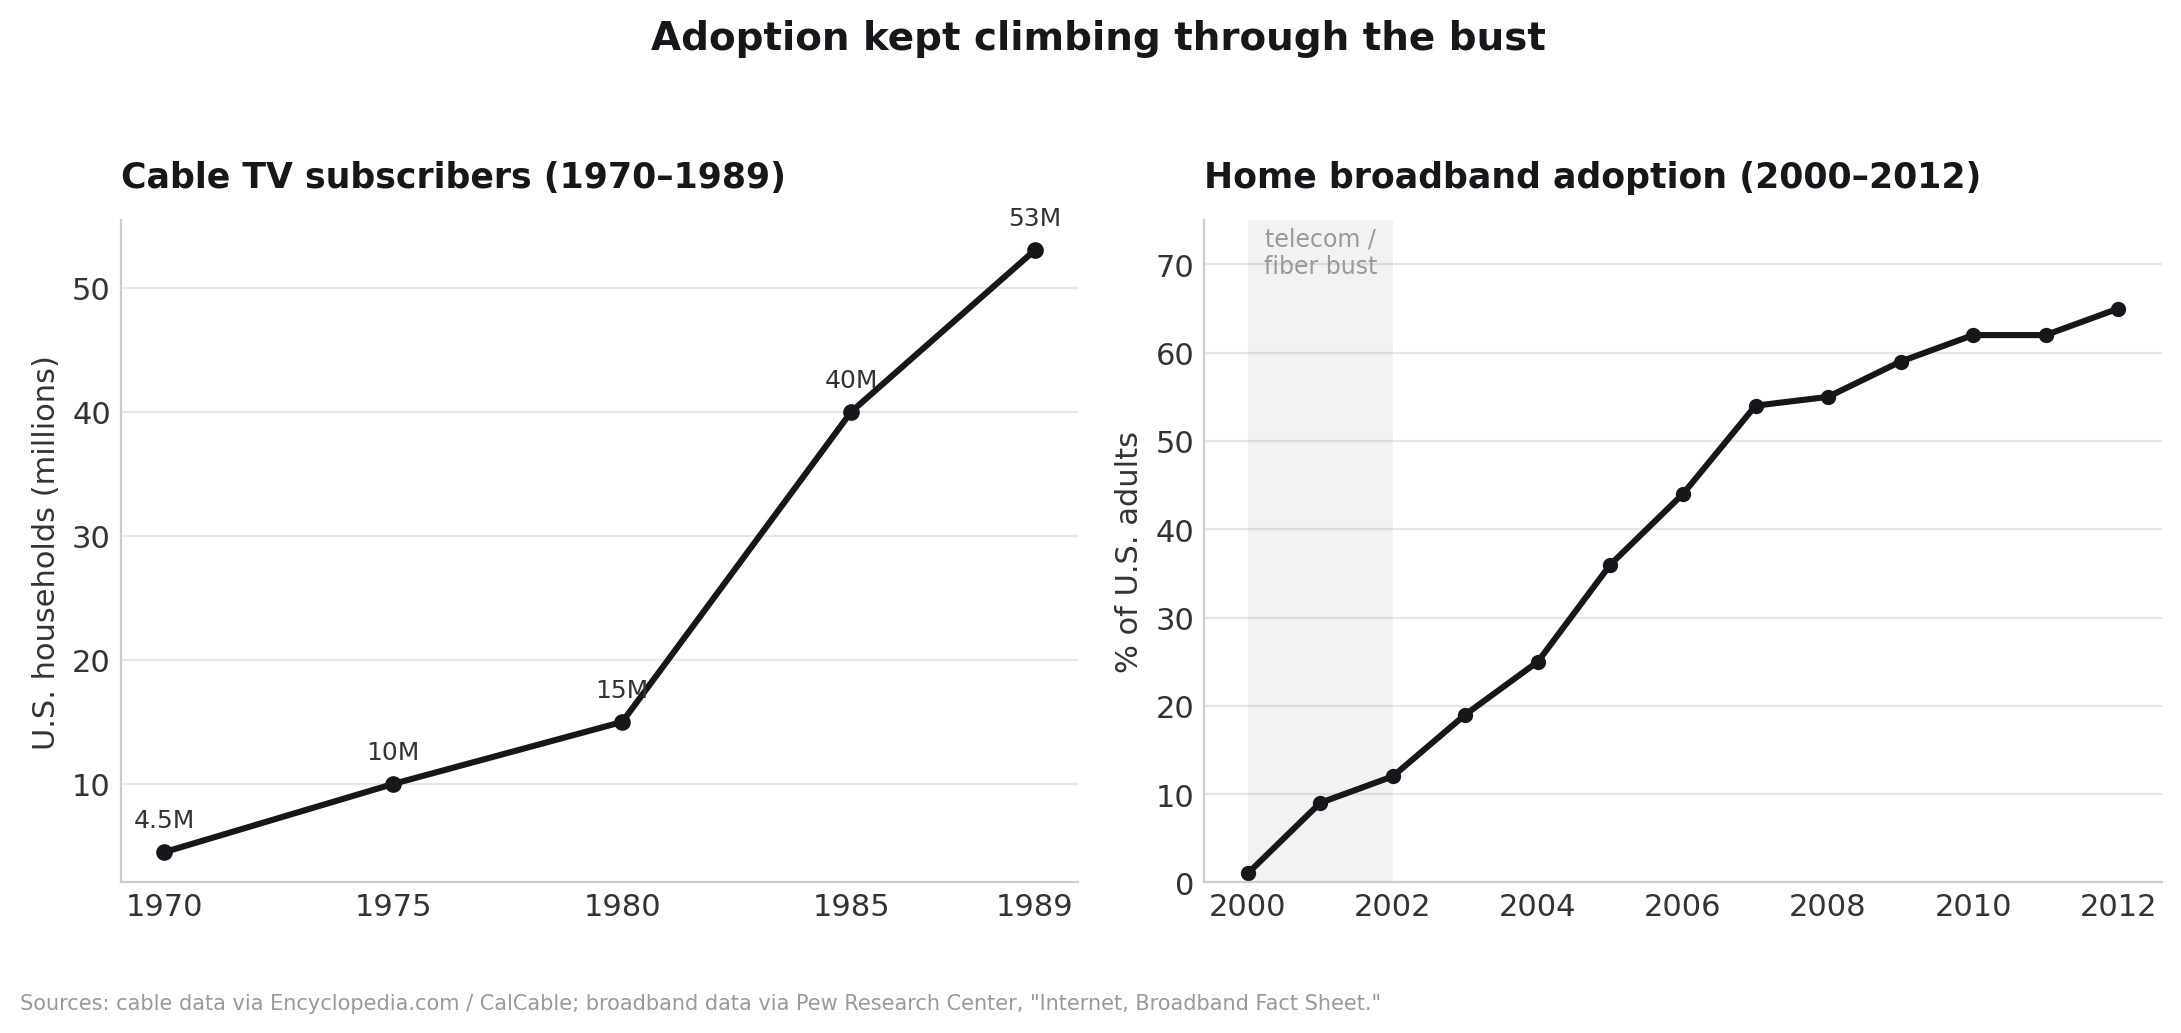
Energize 合伙人 Kevin Stevens 回顾 19 世纪铁路石油、1970 年代有线电视、电信光纤与 Cleantech 1.0 四轮过度建设,指出共同结局是建设者未必存活、客户长期受益。面对超大规模厂商 2026 年逾 6000 亿美元的 AI 基建支出,他押注同一模式重演,差异在于需求仍未被充分满足。
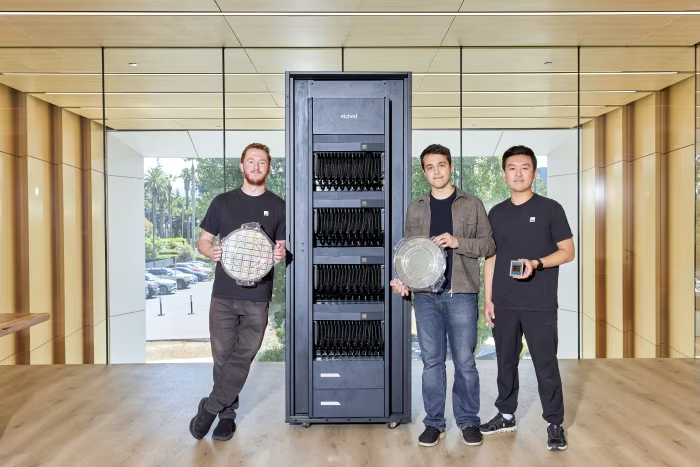
三名24岁的哈佛辍学生、近20亿美元融资、超过10亿美元订单,以及一位既是客户又是领投方的Jane Street:Etched正试图用推理专用系统切开英伟达的全栈计算帝国。

当火箭、卫星通信、能源与数据中心被整合进同一体系,SpaceX可能不再只是一家航天公司,而是在尝试构建全球分布式算力基础设施。

HBM与先进封装的繁荣不只改变半导体产业,也在重估东亚技术人才、城市资产和社会阶层。芯片淘金热正在制造新的财富中心与结构性分化。

AI算力需求正撞上传统电网的建设周期。亚马逊德州离网天然气项目揭示,科技巨头的算力竞赛正在重写能源战略、ESG承诺与全球基础设施版图。
AI能力跃迁背后,是一场史无前例的数据中心、芯片和电力扩张。到2029年AI基础设施投资或突破1万亿美元,但更重要的问题是:谁拥有算力,谁承担能源成本,谁又能把基础设施转化为真正的生产力?
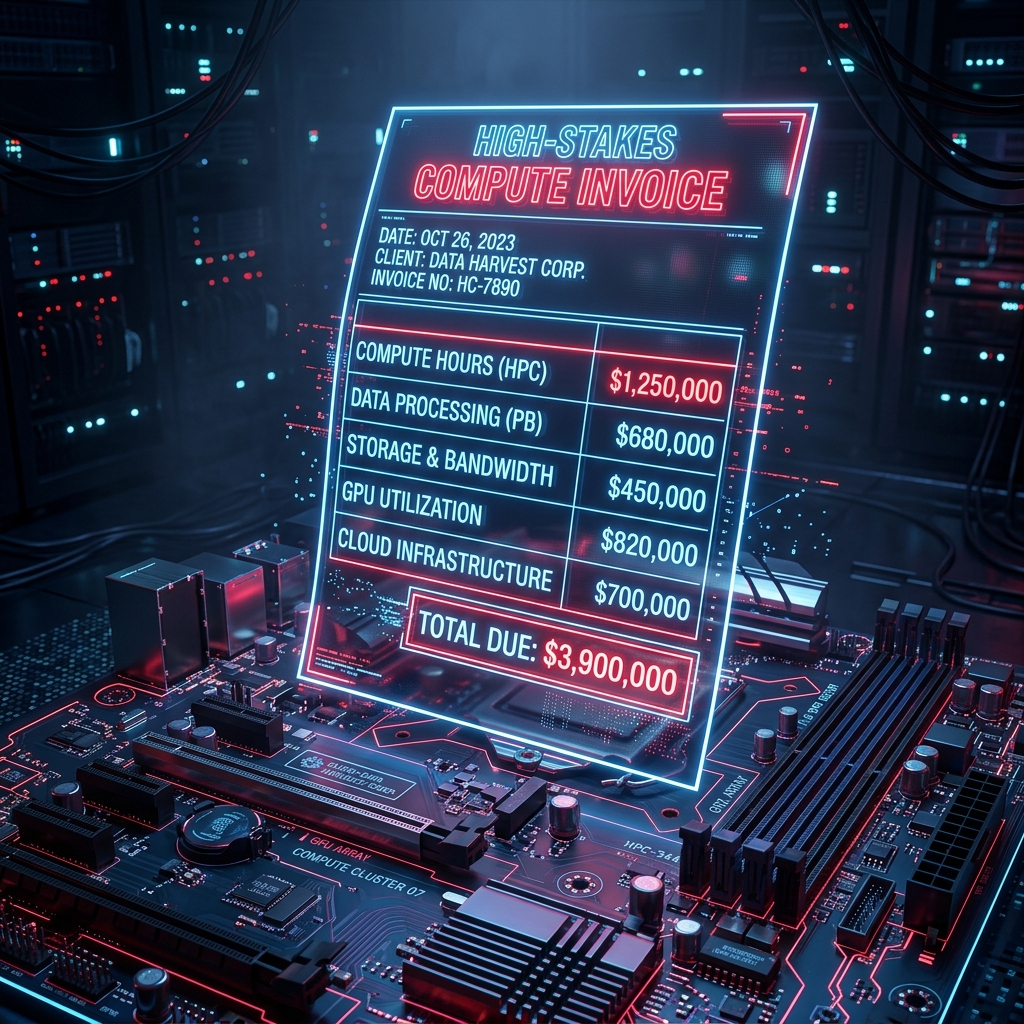
💡 文章信息:作者:Simon Wu (Partner @ Cathay) | 英文原文:点击阅读 💡 核心论点 过去两年全球风投和科技巨头往 AI 硬件、模型训练里疯狂砸入了数以千亿计的美金,这笔庞大的基建账单已然到期。 算力开支的高昂推理成本正在一级级向软件厂商和最终企业用户端强力分摊。 如果应用端无法通过切实提高…