机器中的幽灵:仿真与 AI 驱动判定的未来
Bessemer 团队梳理行为仿真这一新兴 AI 品类:企业正用合成生成人群替代访谈与问卷,以小时级、零头成本完成市场研究。文章对比「访谈优先」与「数据重建」两大阵营,提出态度、行为、涌现三层准确度框架,并认为护城河在于第一方数据飞轮、工作流嵌入与机构信任。
从技术、商业与资本视角,解释正在重构世界的关键变化。
Bessemer 团队梳理行为仿真这一新兴 AI 品类:企业正用合成生成人群替代访谈与问卷,以小时级、零头成本完成市场研究。文章对比「访谈优先」与「数据重建」两大阵营,提出态度、行为、涌现三层准确度框架,并认为护城河在于第一方数据飞轮、工作流嵌入与机构信任。
Madrona 发布第六届 IA40 榜单,共 45 家获奖公司,累计融资 4100 亿美元,其中 Anthropic、OpenAI 与 Databricks 占 92%。文章提出「驾驭 AI 价值」主题:价值正从模型本身转向 harness 与聚合层,面向具体工作流的执行型 agent、AI 信任治理、编程与语音成为…
Khosla 合伙人 Adrian Radu 用招聘数据梳理前沿 AI 实验室的人才版图:MTS 岗位从 2024 年 1 月约 1k 增至 2026 年 8 月约 7k,OpenAI 与 Anthropic 合计占约 57%,规模已超 Bell Labs 巅峰期。文章对照 Los Alamos、NASA、Bell L…
Altimeter 合伙人 Jamin Ball 解读传闻中 OpenAI Astra 采用的 recurrent depth(循环深度)架构:让 token 多次穿过同一块层,在参数与记忆不变下获得约 2 倍有效深度,并可能把部分推理移入隐藏计算。文章还回顾历次架构跃迁、讨论思维链可监测性争议,并附本周 SaaS 估…
作者对比硅谷与欧洲创始人的心态差异:前者以做出世界上最好的产品为核心目标,后者常把主权、合规与本地认证摆在首位。文章认为这是欧洲科技的根本心态问题,主张以最好的产品打头阵,托管、数据、隐私与合规只能作为二阶优先事项。
Mayfield 合伙人 Patrick Salyer 对比 2015 与 2025 年各轮次投前估值、轮次规模和 ARR 里程碑数据,指出今天的 Series A 在估值、金额与 traction 门槛上都对应 2015 年的 Series B:不是轮次变难了,而是加入 pre-seed 后各级名字整体下移一档。他建…
企业 AI 正从「采用」进入「经济学」阶段:McKinsey 调查显示 93% 的组织 AI 预算超支。文章主张不应靠限制用量控制成本,而应以「每次成功结果的成本」为指标,构建数据、上下文、推理、执行四层相连的 AI-native 架构,把人类判断留给最有价值之处。
完美的 GEO 归因并不存在,但 Cloudinary、Wix 等公司的营销负责人已用 AI 可见度分数、自我报告归因与 AI referral 流量搭建代理衡量栈。本文梳理其经验:非品牌流量下降但转化更好,末次点击只是一种约定,GEO 需要全公司买入,并附可直接上手的 KPI 表。
NextView 合伙人 David Beisel 以自己连续三年用 AI 教练备战半程马拉松却始终追不上 2019 年那次「只差九秒」的成绩为引子,指出约束从来是运动员本身。他将此对照风险投资:跑步天然要求人亲自上场,而 VC 并不需要人手做决策,眼下卖给 VC 的 AI 工具只是给「天花板已定的运动员」写更好的计划…
Grid 合伙人 Jackie DiMonte 用基金规模与轮次规模的数据说明:中位 Series A 十年间从 450 万美元涨到 1940 万美元,能领投 A 轮的基金从约 200 只缩至 50 只,市场因此杠铃化,中间地带的好公司被挤出;文章预判手艺人基金、seed 基金下移、PE 接盘等适应路径。
Obvious Ventures 的 Vishal Vasishth 回应比尔·盖茨的 AI 文章:认同好处不会自动到来,但主张问题不在某个指标,而在资本主义自 1494 年复式记账以来只计数带价格之物的账本本身;他提出「世界正向资本主义」,保留市场引擎、换上更宽的账本,并借 AI 去看见旧账遗漏的繁荣。
The GP 合伙人 Phin Barnes 反思 AI 正在抽走工作中的快乐。他把 AI 用法分为「公共杠杆」与「私人卸载」:前者拓展人类做不到的事,后者让 AI 替你争辩与表达信念,使内容与作者脱节、侵蚀内在动机。他主张写作即思考,验证的核心是人是否真正理解并相信自己的产出。
本文是 Albert Wenger「普遍道德核心」系列中责任原则(原则 2)的含义篇。作者提出三条含义:必须认真对待权力、限制与分配权力的系统至关重要、警惕责任概念被收窄,并以 ASI 竞赛中各层级的责任与 Friedman 1970 年的股东利润论为例展开论证。
本文从投资委员会的日常讨论切入,指出 AI 让创业公司从想法到收入的速度大幅加快,却也让「独特性」变得稀缺。作者把 ARR 五百万到两千五百万美元的公司称为「新硅谷」:好但不伟大,正遭遇 Series A 挤压,只剩第二幕、并购、留守或 seed-strap 四条路,而资本侧并无系统性修复。
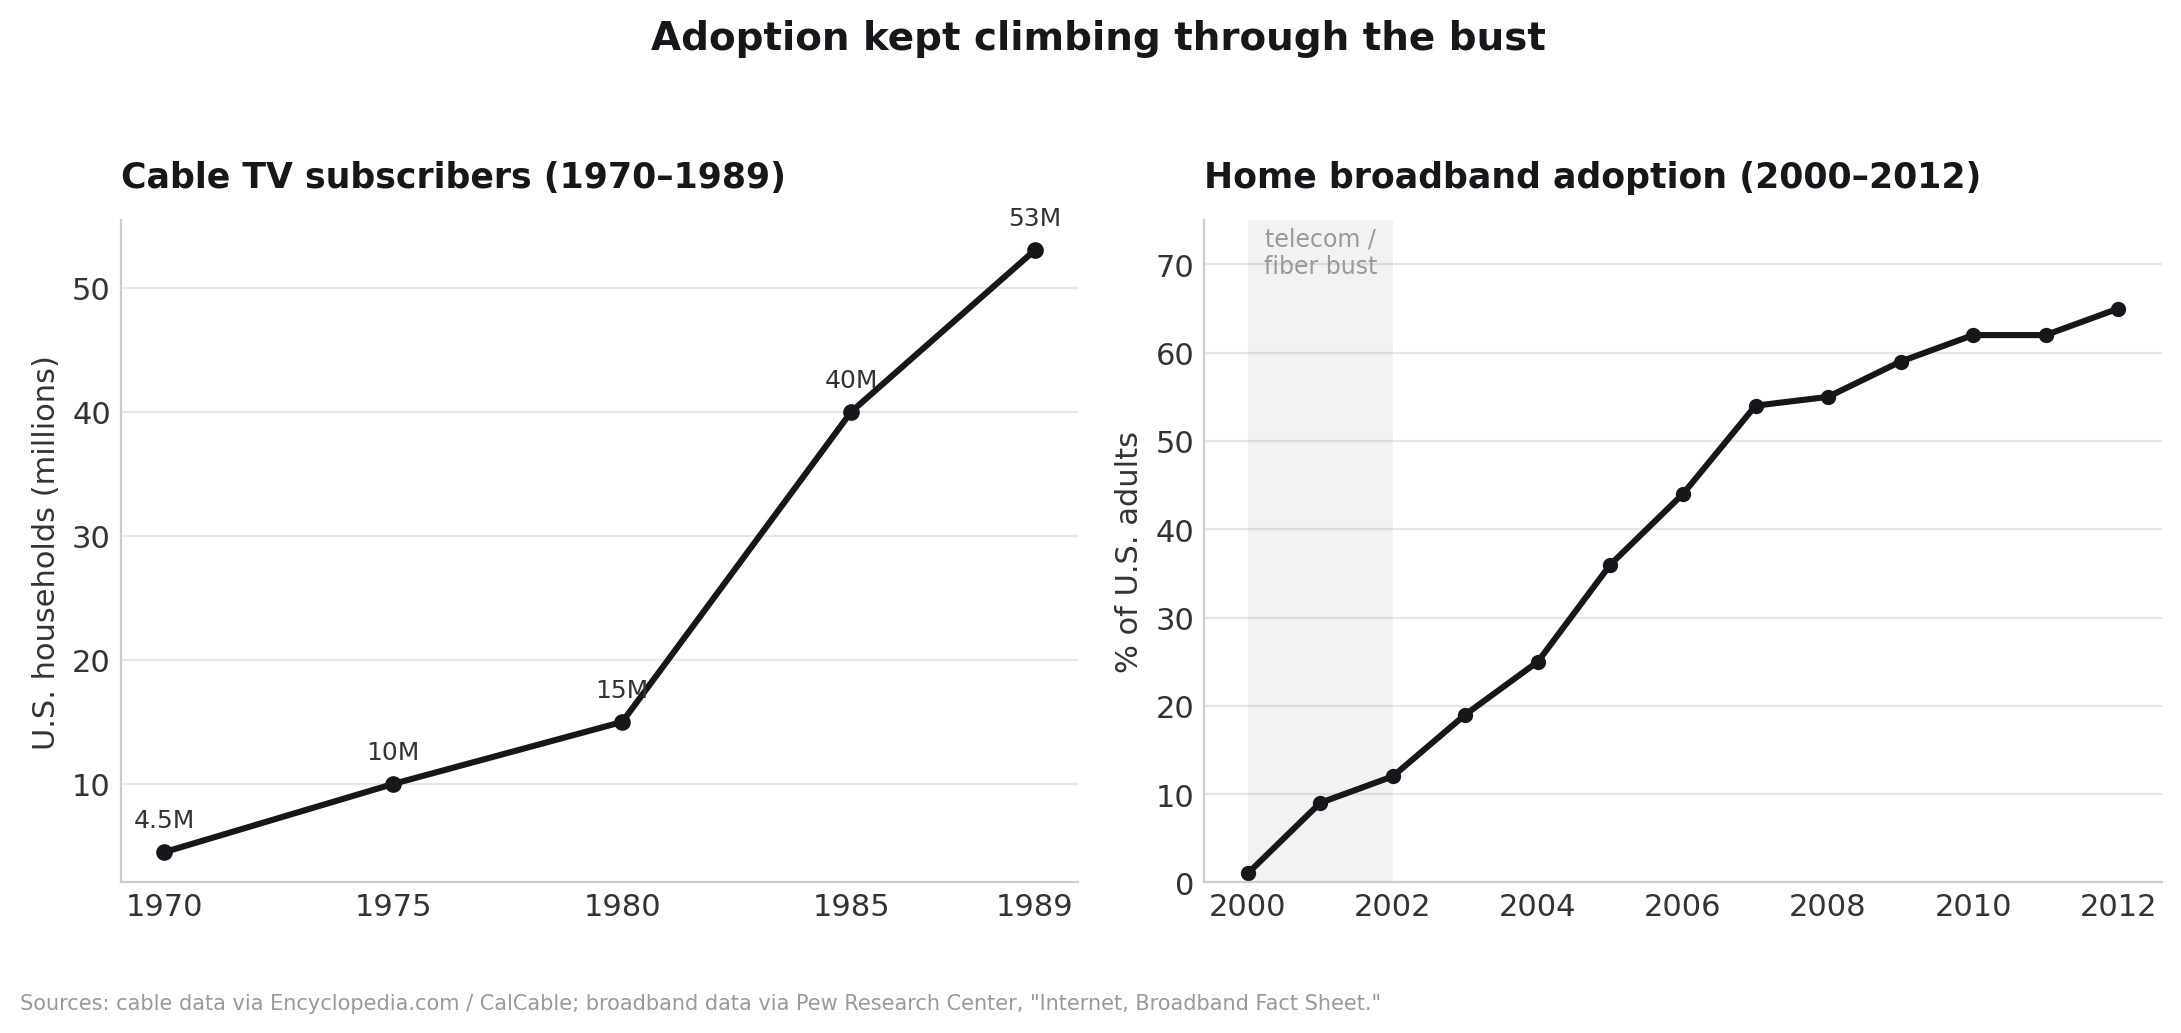
Energize 合伙人 Kevin Stevens 回顾 19 世纪铁路石油、1970 年代有线电视、电信光纤与 Cleantech 1.0 四轮过度建设,指出共同结局是建设者未必存活、客户长期受益。面对超大规模厂商 2026 年逾 6000 亿美元的 AI 基建支出,他押注同一模式重演,差异在于需求仍未被充分满足。
作者认为 AI 投资负 ROI 源于估值错配:资本按「AGI 彩票」定价,得到的是 SaaS 式现金流。四点主张:实验室被高估但会靠工作负载差异化存活;芯片与小模型将令推理成本急跌;失败试点是学费;需求降 30%–50% 也不会算力过剩。
市值 2314 万美元,在 526 个 Binance 永续代币中排第 353 位;24 小时 +0.6%,7 日 +50.1%,相对 BTC 7 日超额 +49.7 pp。 OI/市值 23.2%(OI/市值偏高)。
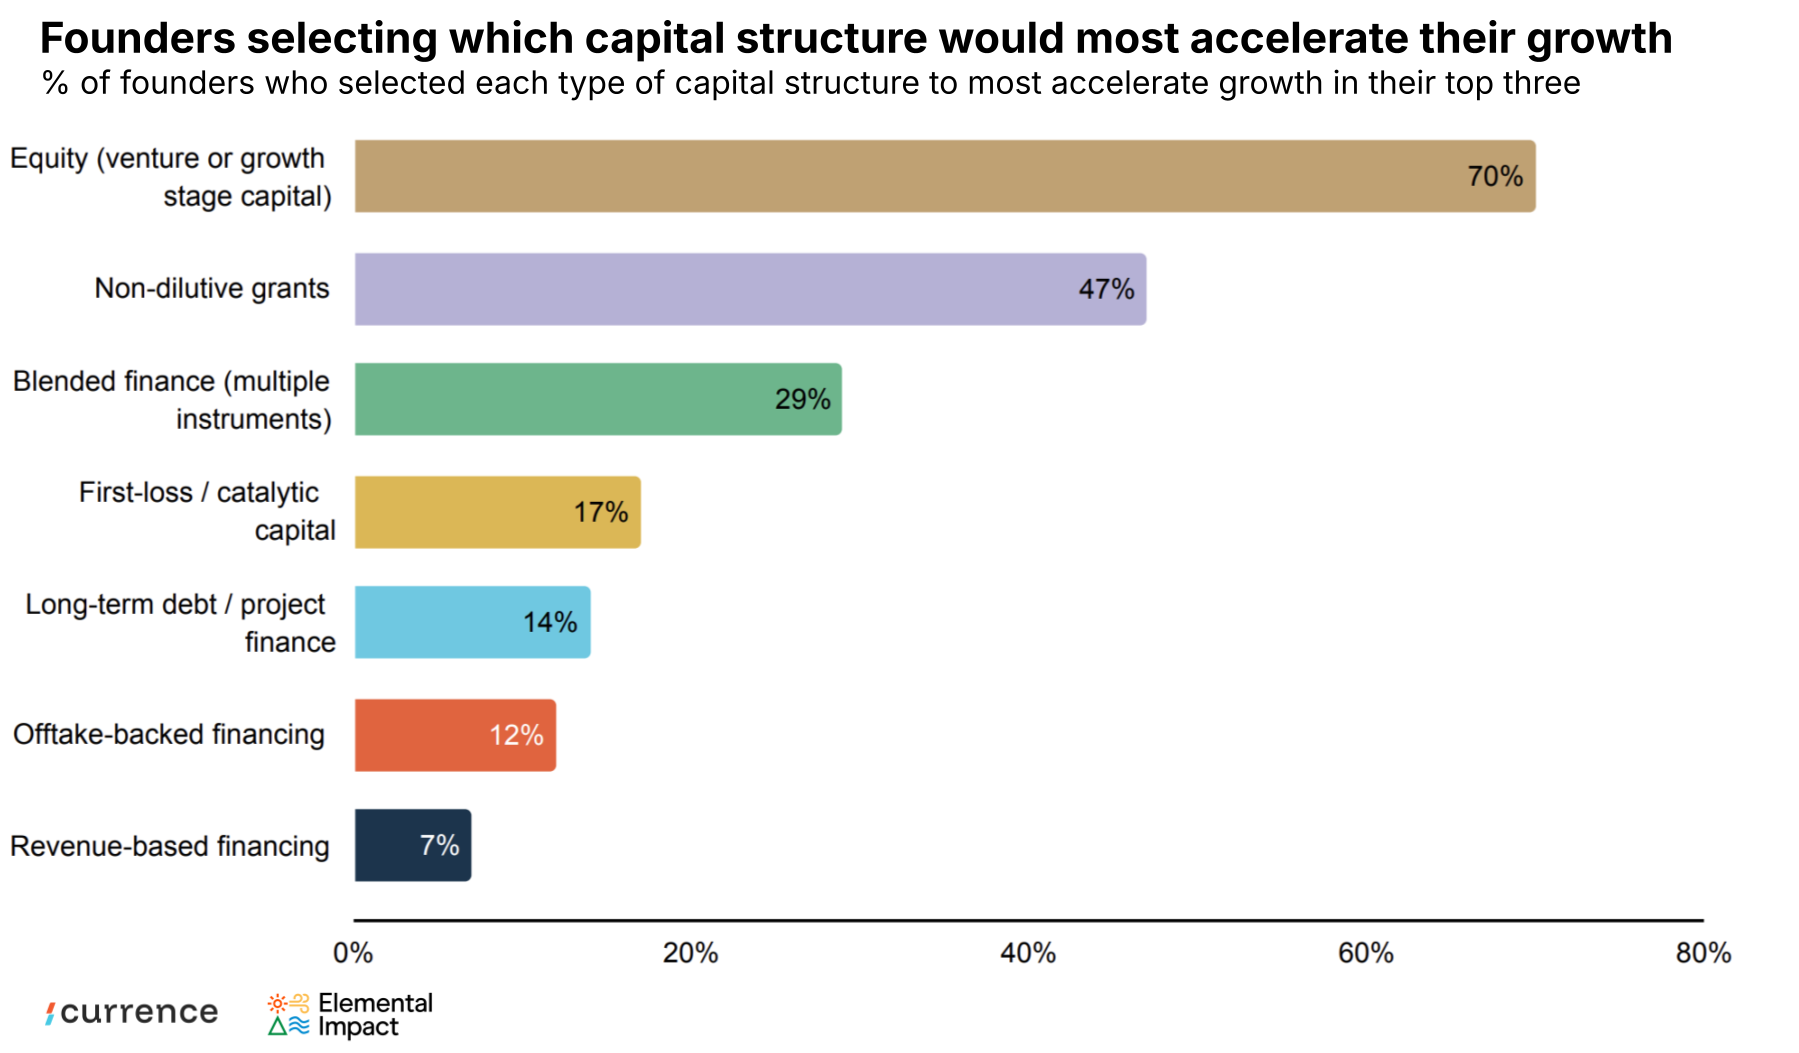
CTVC 与 Elemental Impact 调研了 100+ 位气候科技创始人的 2026 年融资状况:70% 的创始人选择股权,但 73% 把资本结构列为顶级融资挑战;技术放大风险与获客是资本之外的主要障碍;43% 称过去一年项目资本获取变差,核能与碳清除赛道情绪分化明显。文末附本周交易与阅读清单。
继续向下浏览,自动加载更多内容。