超越 GPU:AI 基础设施中的二阶思维
“AI 需要海量算力”已是人尽皆知的共识,而共识只能带来平均回报。Rob May 借用 Howard Marks 的“二阶思维”框架提出:未来十年最持久、利润率最高的 AI 机会,可能不在基础模型或 GPU 本身,而在让 GPU 持续运转所必需的物理与数字基础设施上——电力、散热、光互连与边缘推理。他还进一步追问“三阶…
从技术、商业与资本视角,解释正在重构世界的关键变化。
“AI 需要海量算力”已是人尽皆知的共识,而共识只能带来平均回报。Rob May 借用 Howard Marks 的“二阶思维”框架提出:未来十年最持久、利润率最高的 AI 机会,可能不在基础模型或 GPU 本身,而在让 GPU 持续运转所必需的物理与数字基础设施上——电力、散热、光互连与边缘推理。他还进一步追问“三阶…
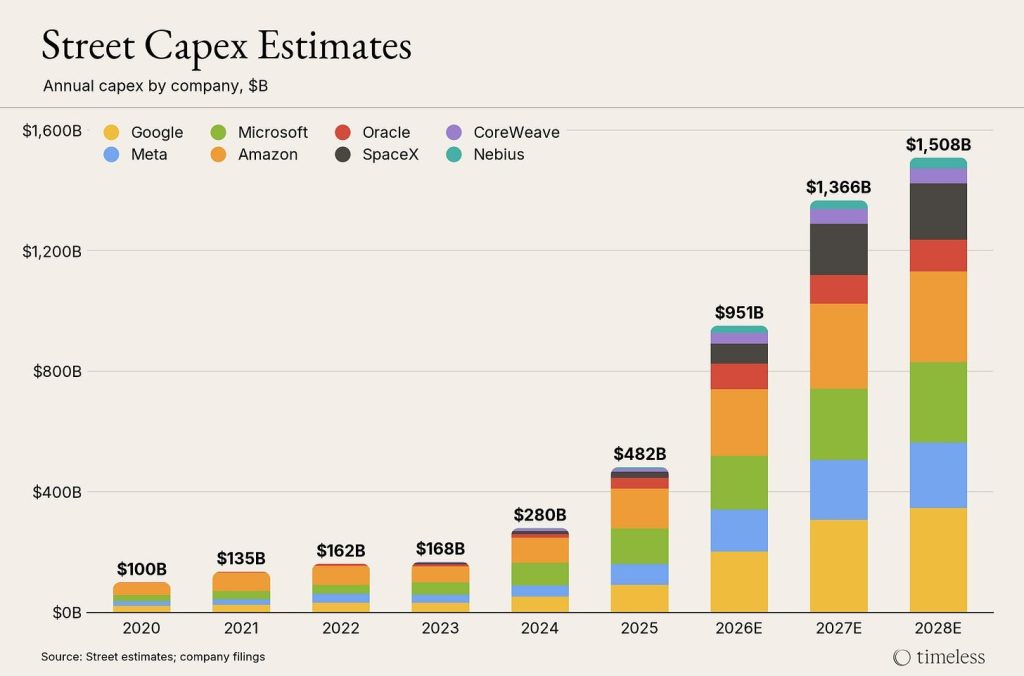
市场都在问“AI 需求能否填满正在上线的算力”。Generative Value 作者、现任 Timeless 合伙人的 Eric Flaningam 认为,短期答案显然是“能”,但长期真正的问题是:这个行业何时能靠自身收入养活自己,而不再依赖外部融资。
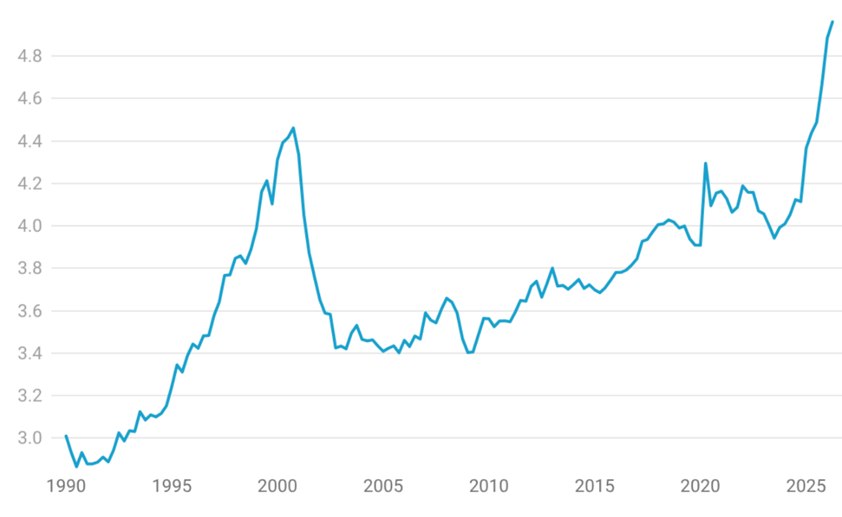
Flare Capital 普通合伙人 Michael Greeley 用一组图表审视 AI 基础设施投资热潮:债务和资本成本攀升、回报迟迟未现、利润集中在产业链上游、风投流动性缺口高达 6.3 万亿美元。他认为前景并非无可担忧,同时指出医疗科技可能是这一轮周期中的相对亮点。
Multicoin 合伙人 Shayon Sengupta 认为,算力已是全球增长最快的资产类别。数千亿美元的 GPU 正在产生现金流,市场上却还没有给它定价、融资和对冲的工具。他主张以实物交割为基础,先做一家“算力主经纪商”(compute prime broker),再逐层叠加金融产品,而加密链上基础设施 (cry…
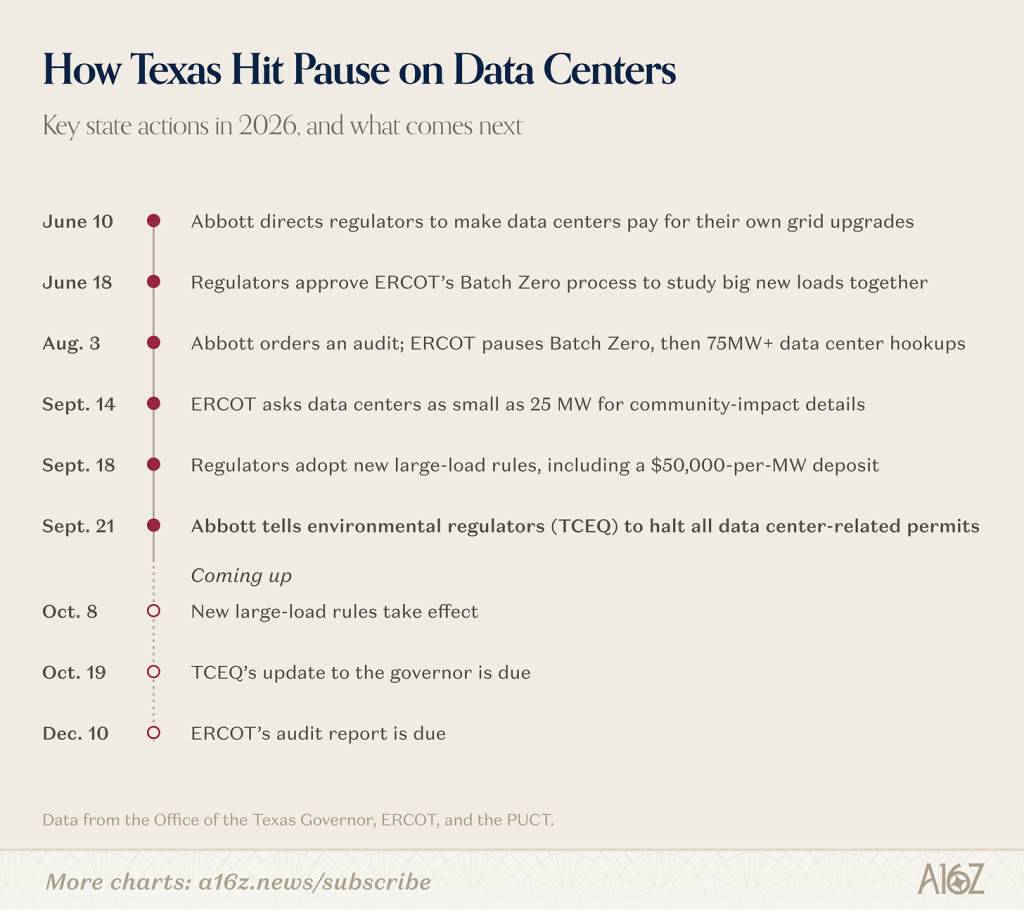
德州电网运营商 ERCOT 的大负荷接入排队量,从 2024 年底的 63GW 猛增到今年 6 月的 474GW,约九成是数据中心,德州随即按下暂停键。a16z 合伙人 Ryan McEntush 从能源角度拆解背后的原因:并网为何这么难,“自带电源”和负荷灵活性能解决什么,美国要怎样才能新增数百 GW 电力,以及德州…
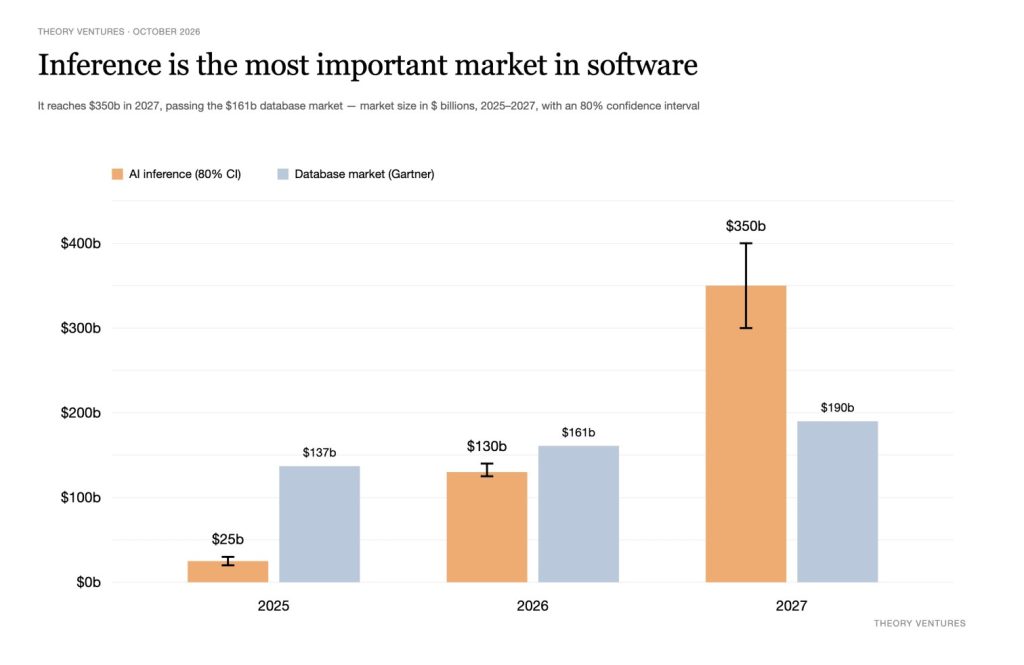
Theory Ventures 的 Tomasz Tunguz 预测,AI 推理(inference)市场 2027 年将达约 3500 亿美元,取代数据库成为软件第一大市场。这会改写应用层的单位经济:用量费超过平台费,毛利率跌破 SaaS 常态。
- 两种瓶颈:技术垄断与产能垄断。ASML 拥有第一种。Blackstone 组装了第二种最大仓位。十家中没有一家能在 24 个月内被绕过。 - 增长最快、毛利最高之处,是替代品也卖光之处。今天那是存储。 - NVIDIA 供应链指引显示价值在更下层增长。
这周数学证明上戏很多!想必多数人已看到 OpenAI 与 Anthropic 相关人士围绕 Navier-Stokes 证明的来回。本文不打算钻进所有细节(网上评论已经太多,猜测也太多……)。相反——这里是这场风波中一部分的非常高层摘要(以及我发现有趣的一点)。
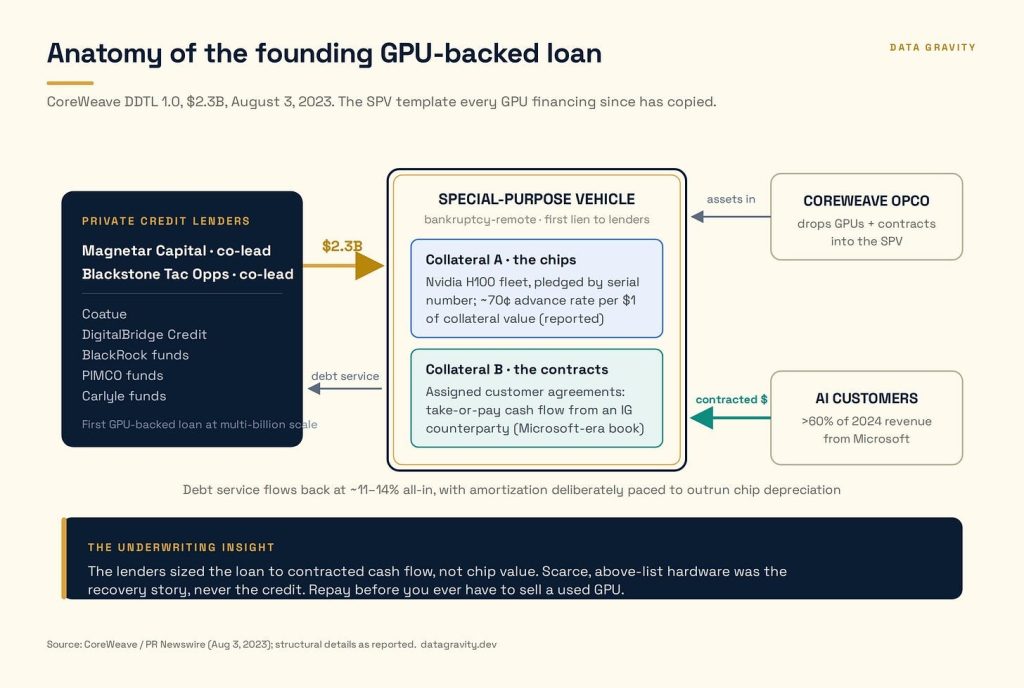
1. GPU 债务从 2023 年约 14% 的私募信贷,走到 2026 年的 A3 / SOFR+225。已宣布的 GPU 支持融资设施超过 200 亿美元。 2. 市场学到:真正的抵押品是合约现金流。
作者基于 Sail Research CEO Neil Movva 的分享,论证长时程 agent 工作负载与聊天、训练有本质差异:算力上 CPU:GPU 趋向平价、核心数上升;记忆上 KV cache 与 agent 状态卸载至闪存以绕开 HBM 短缺;功耗上分布式一兆瓦算力池经 agent 运行时缝合,可匹敌吉瓦级…
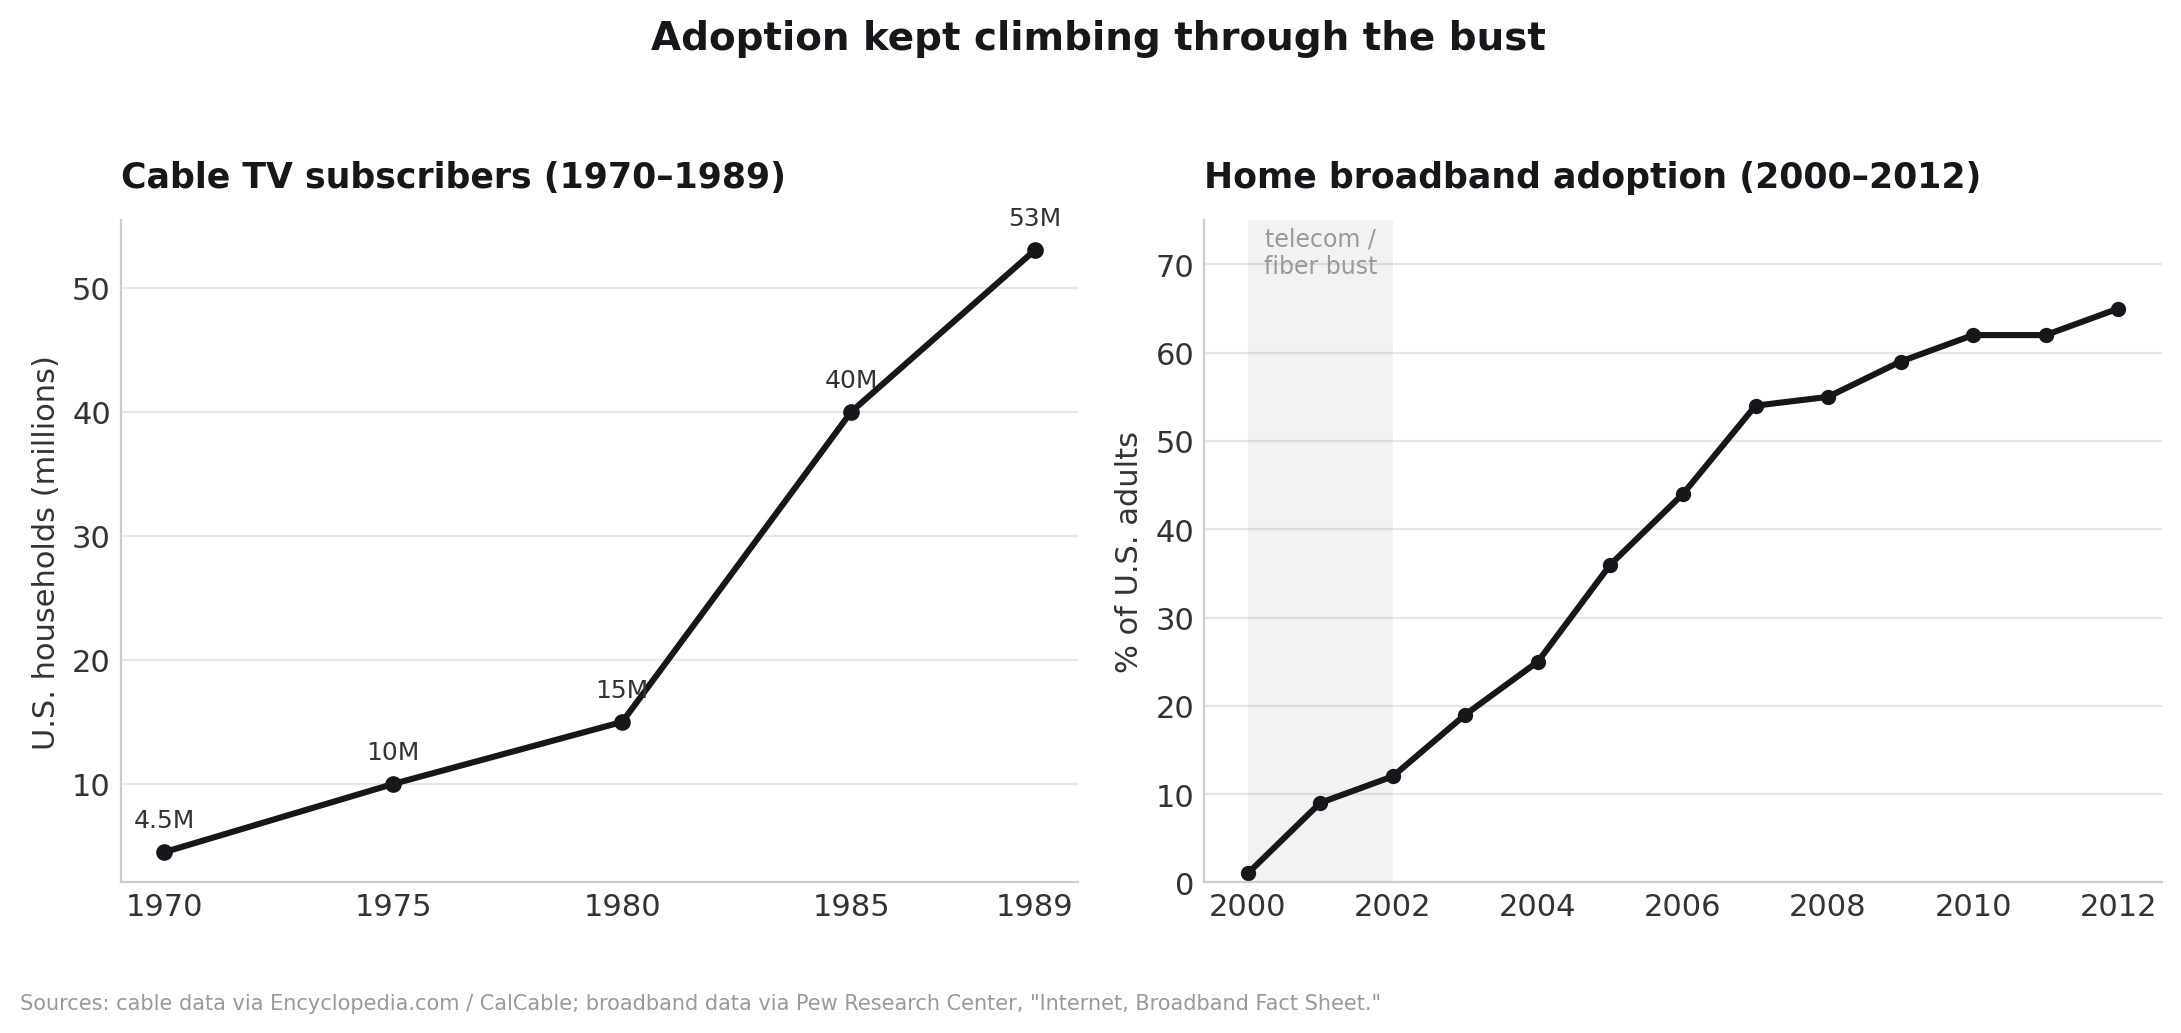
Energize 合伙人 Kevin Stevens 回顾 19 世纪铁路石油、1970 年代有线电视、电信光纤与 Cleantech 1.0 四轮过度建设,指出共同结局是建设者未必存活、客户长期受益。面对超大规模厂商 2026 年逾 6000 亿美元的 AI 基建支出,他押注同一模式重演,差异在于需求仍未被充分满足。
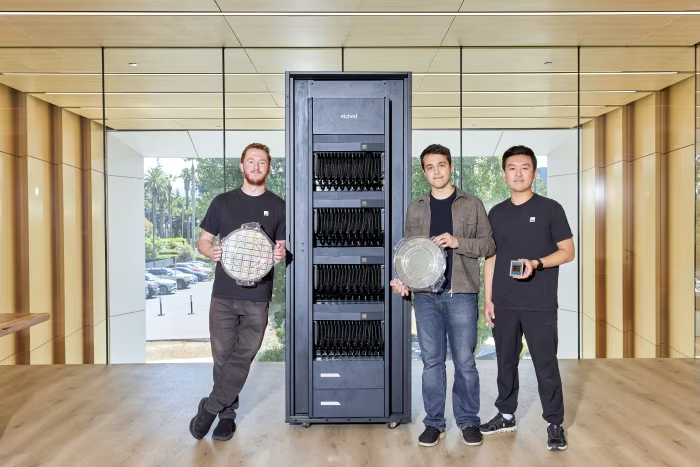
三名24岁的哈佛辍学生、近20亿美元融资、超过10亿美元订单,以及一位既是客户又是领投方的Jane Street:Etched正试图用推理专用系统切开英伟达的全栈计算帝国。
当火箭、卫星通信、能源与数据中心被整合进同一体系,SpaceX可能不再只是一家航天公司,而是在尝试构建全球分布式算力基础设施。
HBM与先进封装的繁荣不只改变半导体产业,也在重估东亚技术人才、城市资产和社会阶层。芯片淘金热正在制造新的财富中心与结构性分化。
AI算力需求正撞上传统电网的建设周期。亚马逊德州离网天然气项目揭示,科技巨头的算力竞赛正在重写能源战略、ESG承诺与全球基础设施版图。
AI能力跃迁背后,是一场史无前例的数据中心、芯片和电力扩张。到2029年AI基础设施投资或突破1万亿美元,但更重要的问题是:谁拥有算力,谁承担能源成本,谁又能把基础设施转化为真正的生产力?
💡 文章信息:作者:Simon Wu (Partner @ Cathay) | 英文原文:点击阅读 💡 核心论点 过去两年全球风投和科技巨头往 AI 硬件、模型训练里疯狂砸入了数以千亿计的美金,这笔庞大的基建账单已然到期。 算力开支的高昂推理成本正在一级级向软件厂商和最终企业用户端强力分摊。 如果应用端无法通过切实提高…
💡 文章信息:作者:Annelies Gamble (Partner @ Zetta) | 英文原文:点击阅读 💡 核心论点 绝大部分的 AI 投资者都陷入了对“英伟达 GPU 芯片出货量与算力”这一单一指标的盲目崇拜。 算力输出是一次极其庞大的系统合力,当前的木桶短板早已转移至高带宽内存(HBM)、芯片高速互联光模块…
继续向下浏览,自动加载更多内容。